Werkgevers met veel parttimers: verzuimverzekering in vier stappen kiezen
Praktische gids voor werkgevers met parttime personeel: begrijp de regeling van 104 weken, vergelijk polissen en kies in vier stappen de juiste dekking.
In dit artikel11 onderdelen
- 01Wat is een verzuimverzekering en wat doet die in de praktijk?
- 02Is een verzuimverzekering verplicht en wat betekent de 104-wekenregel?
- 03Verandert parttime personeel de premie en polisvoorwaarden?
- 04Conventioneel of stop-loss: welke polis past bij jouw bedrijf?
- 05Wat kost een verzuimverzekering voor parttime personeel?
- 06Wat verzekert een polis meestal, en wat juist niet?
- 07Hoe bepaal je in vier stappen of en welke verzuimverzekering je nodig hebt?
- 08Waarom Vergelijkverzuim.nl deze materie op deze manier uitlegt
- 09Verzuimverzekering vergelijken: zo werkt het bij Vergelijkverzuim.nl
- 10Bronnen
- 11Aanbevelingen
Een verzuimverzekering is niet verplicht, maar voor werkgevers met veel parttime personeel vaak wel verstandig. Je moet bij ziekte 104 weken lang minimaal 70% van het loon doorbetalen, ongeacht het contracttype. De premie ligt doorgaans tussen laag tot middelmatig percentage van je loonsom. Heb je weinig financiële buffer of werk je in een sector met hoog verzuimrisico? Maak dan een korte rekenschets of vergelijk direct enkele offertes.
Kort samengevat:
- Een verzuimverzekering dekt loonkosten bij langdurige ziekte, maar is niet wettelijk verplicht; zonder verzekering betaal je dit risico zelf.
- De premie wordt gebaseerd op de totale loonsom en risicoprofiel, niet op het aantal werknemers, en kan variëren afhankelijk van verzuimverleden en contracten.
- Bij parten- en oproepcontracten kan de dekking afwijken, vooral als contracten eindigen tijdens ziekte of de loondoorbetaling stopt bij nulurencontracten.
- Een conventionele polis biedt voorspelbare kosten, terwijl een stop-lossverzekering beter past bij grote organisaties met stabiel laag verzuim.
- Specifieke aandacht voor wachtdagen, maximum uitkeringsbedrag en aansprakelijkheid is cruciaal bij het vergelijken van offertes voor duidelijke voorwaarden.
Wat is een verzuimverzekering en wat doet die in de praktijk?
Een verzuimverzekering vangt de loonkosten op als een medewerker langdurig ziek wordt. Je krijgt een percentage van het loon vergoed, meestal aangevuld met professionele verzuimbegeleiding.
De meeste verzekeraars koppelen de polis direct aan een arbodienst. Zo voldoe je makkelijker aan de Wet verbetering poortwachter, die je verplicht om samen met de medewerker te werken aan re-integratie. Casemanagers begeleiden dat traject vaak mee, wat je als werkgever veel uitzoekwerk bespaart.
Belangrijk om te onthouden bij deze verzekeringsvorm:
- Dekking is gericht op werknemers met een arbeidsovereenkomst, fulltime of parttime.
- Een verzuimverzekering is iets anders dan een arbeidsongeschiktheidsverzekering (AOV), die geldt voor DGA’s en zzp’ers zonder personeel.
- Re-integratiebegeleiding zit vaak standaard in het pakket, niet als losse toevoeging.
Is een verzuimverzekering verplicht en wat betekent de 104-wekenregel?
Verzekeren is niet wettelijk verplicht. Wat wél verplicht is: als werkgever betaal je bij ziekte minimaal 104 weken lang minstens 70% van het loon door, ook bij parttime medewerkers. Sommige cao’s schrijven een hoger percentage voor, soms zelfs 100% in het eerste ziektejaar.
Zonder verzekering draag je dit risico volledig zelf. Bij een langdurig ziek personeelslid loop je twee jaar lang loonkosten mis zonder dat er productie tegenover staat. Voldoe je niet aan je re-integratieverplichtingen, dan kan het UWV een loonsanctie opleggen: een derde jaar loondoorbetaling erbij. Dat maakt een goede risicoanalyse vooraf de moeite waard, zeker als je weinig buffer hebt.
Verandert parttime personeel de premie en polisvoorwaarden?
Parttimers hebben exact dezelfde rechten op loondoorbetaling als fulltimers, alleen berekend over hun eigen loon. Verzekeraars kijken naar je totale loonsom en risicoprofiel, niet naar het aantal koppen op de loonlijst. Een mix van veel kleine deeltijdcontracten kan het risicoprofiel wel beïnvloeden, en daarmee ook de premieberekening.
Let vooral op deze punten als je veel parttimers of oproepkrachten in dienst hebt:
- Bij oproepkrachten met een nulurencontract stopt de loondoorbetalingsplicht vaak zodra het contract afloopt, wat gevolgen heeft voor de verzekeringsdekking.
- Contracten die eindigen tijdens ziekte vereisen aparte afspraken met de verzekeraar over premieverrekening.
- Veel kleine contracten betekenen meer administratieve mutaties, wat de complexiteit van je polisbeheer vergroot.
Conventioneel of stop-loss: welke polis past bij jouw bedrijf?
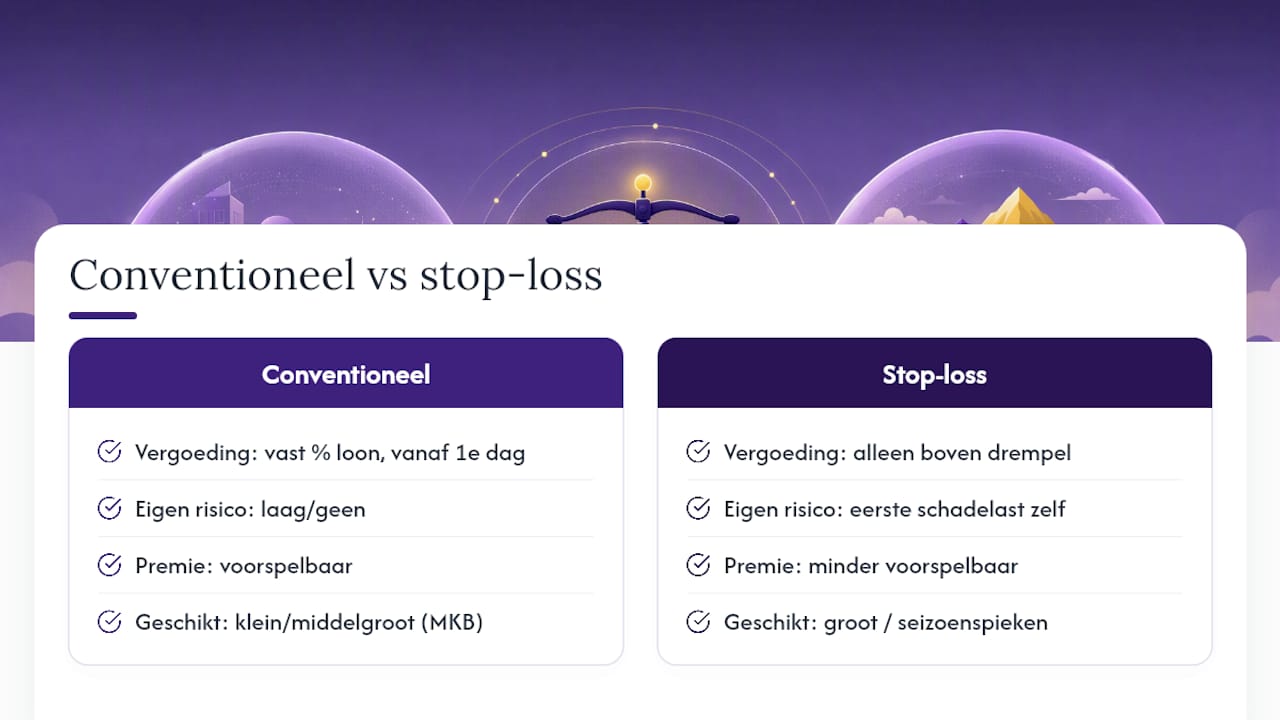
Een conventionele polis vergoedt een vast percentage van het loon per zieke medewerker, vanaf de eerste ziektedag of na een wachtperiode. Dit is de meest gekozen vorm voor kleinere en middelgrote bedrijven, omdat de premie voorspelbaar is en de dekking eenvoudig uit te leggen aan personeel.
Een stop-lossverzekering werkt anders: die vergoedt alleen de verzuimkosten die boven een vooraf afgesproken drempel uitkomen. Je betaalt de eerste schadelast zelf, de verzekeraar springt pas bij als het verzuim structureel hoger uitvalt dan verwacht. Dat past beter bij grotere organisaties of sectoren met sterke seizoenspieken, waar het risico vooral in de uitschieters zit.
Voor de meeste MKB-bedrijven met een gemengd personeelsbestand is een conventionele polis de logische startpositie. Alleen als je verzuimcijfers al jaren stabiel laag zijn en je liever zelf een deel van het risico draagt, is stop-loss het overwegen waard.
Wat kost een verzuimverzekering voor parttime personeel?
Premies liggen doorgaans tussen laag tot middelmatig percentage van de totale loonsom, afhankelijk van je verzuimverleden, sector en gekozen eigen risico. Bij een gemiddelde loonsom kan dat uitkomen op een premie van enkele duizenden euro’s per jaar.
Een bedrijf met een hoog historisch verzuim en veel fysiek werk betaalt structureel aan de bovenkant van die bandbreedte; een kantoororganisatie met laag verzuim en een stabiele personeelsmix zit vaak dichter bij het minimum.
De belangrijkste knoppen om aan te draaien zijn je eigen risico (hoe langer je zelf doorbetaalt voordat de verzekering instapt, hoe lager de premie), je verzuimhistorie van de afgelopen jaren en de verhouding parttime versus fulltime in je personeelsbestand. Vraag bij een offerte altijd door op welke factor het zwaarste weegt in jouw situatie, want dat verschilt sterk per verzekeraar.
Wat verzekert een polis meestal, en wat juist niet?
Bij het vergelijken van offertes loont het om verder te kijken dan alleen het percentage loondekking. De meeste polissen verzekeren:
- Loondoorbetaling tot het afgesproken percentage, vaak gekoppeld aan het wettelijke minimum van 70%.
- Sociale lasten en pensioenpremie die je als werkgever tijdens ziekte blijft betalen.
- Re-integratiekosten, zoals mediation, scholing of een tweede spoortraject.
- Casemanagement en toegang tot een arbodienst voor verzuimbegeleiding.
Veelvoorkomende uitsluitingen zijn een ziekte die al bestond bij het afsluiten van de polis, opzettelijk veroorzaakt letsel, en dekking voor DGA’s of zzp’ers zonder personeel.
Pro-tip: Vraag bij elke offerte expliciet naar het aantal wachtdagen, het maximale uitkeringsbedrag per medewerker en het verhaalrecht bij aansprakelijkheid van derden. Deze drie voorwaarden verklaren vaak het grootste premieverschil tussen verzekeraars, meer nog dan het gedekte percentage.
Hoe bepaal je in vier stappen of en welke verzuimverzekering je nodig hebt?
Een gestructureerde vergelijking voorkomt dat je kiest op prijs alleen, terwijl juist de voorwaarden het verschil maken bij een langdurig ziek personeelslid.
- Bereken je worstcasescenario. Wat kost het je als je meest verdienende medewerker twee jaar ziek wordt, inclusief sociale lasten? Vergelijk dat bedrag met de jaarpremie.
- Vraag offertes met identieke scope op. Vergelijk verzekeraars alleen op hetzelfde dekkingspercentage, wachtdagen en arbodienstverplichting, anders vergelijk je appels met peren.
- Controleer hoe parttimers en oproepkrachten worden verwerkt. Vraag specifiek naar de behandeling van contracten die aflopen tijdens ziekte.
- Kies op totale kosten én ontzorging. Een iets duurdere polis met sterk casemanagement bespaart je vaak meer tijd en risico dan de goedkoopste premie.
Pro-tip: Leg je huidige personeelsmix (aantal fulltime, parttime en oproepcontracten) altijd naast elkaar voordat je offertes aanvraagt. Verzekeraars berekenen risico op die verhouding, en een onvolledig beeld leidt bijna altijd tot een te hoge eerste premieopgave.
Waarom Vergelijkverzuim.nl deze materie op deze manier uitlegt
Wij schrijven deze gids omdat verzuimverzekeringen voor werkgevers met een gemengd personeelsbestand vaak onnodig ingewikkeld worden gemaakt. Bij Vergelijkverzuim.nl vergelijken we dagelijks polissen van 21 verzekeraars en zien we hoe premies en voorwaarden verschillen bij dezelfde personeelsopbouw. Die praktijkkennis vertalen we naar heldere, controleerbare uitleg in plaats van verkooppraat.
Deze gids is geschreven door Willem, redacteur bij Vergelijkverzuim.nl, met een focus op praktische toepasbaarheid voor MKB-werkgevers.
Wil je weten hoe jouw eigen verhouding parttime en fulltime personeel de premie beïnvloedt? Een rekenvoorbeeld met je eigen loonsom en verzuimhistorie geeft altijd een scherper beeld dan een algemene richtlijn.
— Willem
Verzuimverzekering vergelijken: zo werkt het bij Vergelijkverzuim.nl
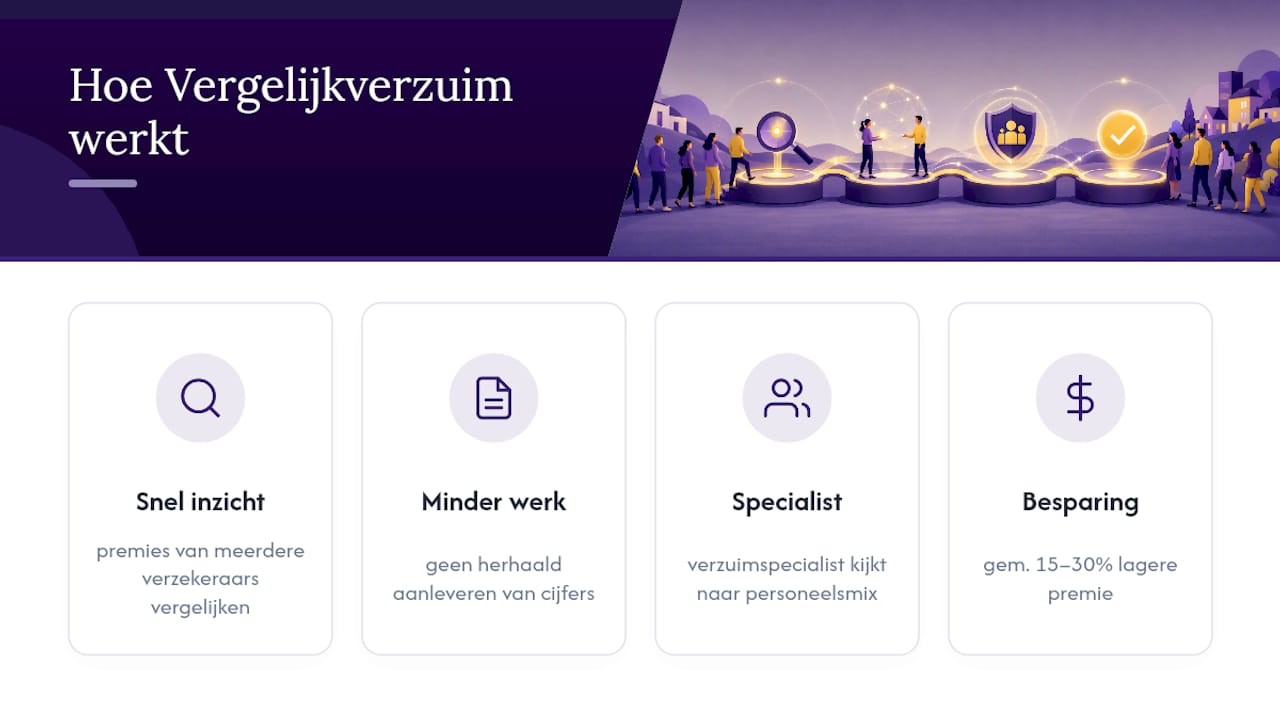
Met een goed vergelijkingsplatform kun je in één keer inzicht krijgen in premies van verschillende verzekeraars, zonder verborgen kosten en zonder dat je zelf meerdere keren je loonsom en verzuimcijfers moet aanleveren.

Dat is vooral waardevol als je veel parttimers of oproepkrachten in dienst hebt: elke verzekeraar rekent dat risico anders in, en het verschil in premie tussen aanbieders kan aardig oplopen. Via het platform krijg je een vaste verzuimspecialist toegewezen die met jou meekijkt naar de dekking die past bij jouw personeelsmix, inclusief de keuze tussen een conventionele polis of stop-loss. Klanten besparen daarmee gemiddeld 15% tot 30% op hun premie ten opzichte van een losse aanvraag.
Wil je weten wat een verzuimverzekering voor jouw bedrijf kost? Vergelijkverzuim en vergelijk direct de voorwaarden die aansluiten bij je huidige personeelsbestand.
Bronnen
Voor wie de exacte regelgeving of actuele cijfers wil nalezen, zijn dit de meest relevante bronnen:
Aanbevelingen
Benieuwd wat jij kunt besparen?
Bereken vrijblijvend je verzuimpremie en laat een vaste verzuimspecialist de rest regelen. Gratis, onafhankelijk en zonder overstapverplichting.
Verder lezen
Alle artikelen Verzuim
Besparing verzuimpremie: zo verlaagt u de kosten met 15 tot 30%
Ontdek hoe u de premie van uw verzuimverzekering verlaagt. Vergelijk dekking, eigen risico en dienstverlening en bespaar doorgaans 15 tot 30% op uw kosten.
 Verzuim
Medische acceptatie verzuim: wat het betekent voor jouw polis
Medische acceptatie bij een verzuimverzekering bepaalt hoe bestaand ziekteverzuim je polis beïnvloedt. Lees waar je op let bij wachttijden en uitsluitingen.
 Verzuim
Declareren verzuimverzekering: zo levert u de juiste gegevens aan
Bij het declareren van uw verzuimverzekering levert u via portaal of XML juiste verzuimgegevens, zodat premie en uitkering vlot geregeld.