Wachttijd bij overstap verzuimverzekering: wie betaalt?
Ontdek wie betaalt bij wachttijd bij een overstap van je verzuimpolis, hoe uitloopdekking werkt en welke checklist verrassingen voorkomt.
In dit artikel13 onderdelen
- 01Uitloopdekking bij overstap: wat het is en wanneer het geldt
- 02Wat een overstap betekent voor een zieke werknemer
- 03Wanneer moet je opzeggen: opzegtermijnen en arbodienst
- 04Wachttijd of eigen risico: wat is financieel slim voor jouw bedrijf
- 05Checklist: concrete stappen vóór en tijdens de overstap
- 06Heeft de werknemer recht op vergoeding tijdens de wachttijd?
- 07Hoe wachttijd het verzuim en de loondoorbetaling beïnvloedt
- 08Verschillen in wachttijd tussen verzuimverzekeringen
- 09Wat Vergelijkverzuim.nl in de praktijk ziet bij overstapadvies
- 10Bereken je premie en spreek een vaste verzuimspecialist
- 11Bronnen
- 12Veelgestelde vragen
- 13Aanbevelingen
Bij een overstap van verzuimverzekering blijft de oude verzekeraar in de meeste gevallen verantwoordelijk voor werknemers die al ziek waren vóór de overgangsdatum. Dit heet uitloopdekking en voorkomt dat je onverzekerd raakt tijdens een lopend ziektegeval. Extra wachttijd bij overstap geldt doorgaans alleen voor nieuwe ziekmeldingen na de ingangsdatum, niet voor bestaande dossiers. Wel zijn timing en polisvoorwaarden bepalend, dus een checklist en advies van een verzuimspecialist voorkomen vervelende verrassingen.
Kort samengevat:
- Bij overstap blijft de oude verzekeraar meestal verantwoordelijk voor werknemers die vóór de datum ziek waren, waardoor de kosten en risico’s niet verhuizen.
- De wachttijd van de nieuwe polis begint meestal pas op de ingangsdatum, wat betekent dat lopende ziektegevallen onder de uitloopdekking van de oude verzekeraar blijven vallen.
- Het opzeggen van je verzekering en arbodienst moet minstens drie maanden voor de gewenste overstapdatum plaatsvinden, afhankelijk van contractvoorwaarden.
- Een korte wachttijd van 10 dagen leidt tot hogere premie, terwijl langere wachttijden de premie verlagen, afhankelijk van je verzuimrisico.
- Een goede voorbereiding en advies van een verzuimspecialist voorkomen dat je onnodige kosten maakt of belangrijke ziektegevallen niet goed overdraagt.
Uitloopdekking bij overstap: wat het is en wanneer het geldt
Uitloopdekking betekent dat de oude verzekeraar de uitkering voortzet voor werknemers die vóór de overstapdatum al ziek waren. De nieuwe verzekeraar accepteert deze lopende gevallen meestal niet, en dat is ook precies de bedoeling: zo voorkomen verzekeraars dat risico’s stiekem worden doorgeschoven op het moment van wisselen. In de meeste gevallen blijft er bij overstap sprake van uitloopdekking, waarbij de oude polis de uitkering afmaakt tot de werknemer herstelt of de maximale uitkeringsduur bereikt.
Drie situaties komen in de praktijk het meest voor:
- Een werknemer is drie maanden ziek op het moment van overstappen: de oude verzekeraar blijft betalen tot volledig herstel of tot het einde van de uitkeringstermijn.
- Een werknemer valt kort na de overstapdatum uit: de nieuwe polis dekt dit geval, mits de wachttijd van die polis al voorbij is.
- Een werknemer herstelt en valt binnen enkele weken opnieuw uit met dezelfde klacht: hier ontstaat discussie, en de polisvoorwaarden van beide verzekeraars bepalen wie verantwoordelijk is.
De nieuwe polis start dekking doorgaans pas op de ingangsdatum van het contract, en alleen voor ziektegevallen die op of na die datum ontstaan. Check dit altijd letterlijk in de polisvoorwaarden. Sommige verzekeraars formuleren de uitkoopclausules ruimer dan andere, en dat verschil kan bij een langdurig ziektegeval om duizenden euro’s gaan. Meer achtergrond over deze verdeling van kosten vind je in de uitleg over uitlooprisico bij een verzuimverzekering.
Wat een overstap betekent voor een zieke werknemer
Een overstap raakt niet alleen de polis, maar ook de mens die er ziek bij zit. Een nieuwe verzuimverzekering brengt vaak een andere bedrijfsarts, een ander re-integratiebureau en nieuwe contactpersonen met zich mee. Voor een werknemer die al maanden bezig is met herstel, betekent dat opnieuw het eigen verhaal moeten vertellen en opnieuw vertrouwen moeten opbouwen. Dat kan belastend zijn, vooral wanneer het herstel net op stoom begint te komen.
Er zijn momenten waarop uitstel simpelweg slimmer is:
- Tijdens een lopend traject in het tweede spoor, waarbij continuïteit van begeleiding cruciaal is voor het resultaat.
- Kort na een belangrijk medisch rapport of een herbeoordeling, omdat een nieuwe arbodienst dit werk soms opnieuw wil doen.
- Bij een werknemer die net weer begint te herstellen en baat heeft bij vaste gezichten.
Pro-tip: Vraag je huidige arbodienst om een overdrachtsdossier met medische samenvatting, genomen stappen en contactgegevens. Dat scheelt de werknemer een dubbel verhaal en de nieuwe partij weken aan inwerktijd.
Wijs binnen je bedrijf één vaste contactpersoon aan voor de overstap. Die persoon bewaakt de overdracht en is het aanspreekpunt voor de werknemer, wat de onzekerheid tijdens de wissel merkbaar vermindert.
Wanneer moet je opzeggen: opzegtermijnen en arbodienst
Een overstap lukt alleen op tijd als je de opzegtermijnen van je huidige contracten kent. De meeste verzuimverzekeringen lopen per jaar en moeten uiterlijk twee tot drie maanden voor de einddatum worden opgezegd. Bij meerjarige contracten liggen de voorwaarden vaak strenger, met een langere opzegtermijn en soms een boeteclausule bij vroegtijdig vertrek.
De arbodienst is een aparte factor. Veel arbodiensten hanteren een opzegtermijn van circa drie maanden, wat betekent dat je uiterlijk begin oktober in beweging moet komen als je per 1 januari wilt wisselen.
Controleer voor je opzegt deze punten:
- De exacte einddatum en opzegtermijn van de huidige verzuimpolis, inclusief eventuele automatische verlenging.
- De opzegtermijn van het arbodienstcontract, apart van de verzekering.
- Of er lopende ziektegevallen zijn die onder de uitloopdekking gaan vallen.
- Of de nieuwe verzekeraar en arbodienst per de gewenste datum daadwerkelijk kunnen starten.
- Of er sectorale of CAO-afspraken zijn die van invloed zijn op acceptatie of loondoorbetaling.
Wie deze stappen te laat oppakt, loopt het risico een jaar langer vast te zitten aan een polis die niet meer past.
Wachttijd of eigen risico: wat is financieel slim voor jouw bedrijf
De wachttijd, ook wel eigenrisicoperiode genoemd, is het aantal dagen dat een werknemer ziek moet zijn voordat de verzekering gaat uitkeren. Deze keuze stuurt de premie direct. Kortere wachttijd betekent een hogere premie, langere wachttijd een lagere premie, met veelgebruikte opties van 10, 30, 65 of 90 dagen.
Wat dit in de praktijk betekent:
- Bij 10 dagen wachttijd betaal je een hogere premie, maar ben je vanaf een korte ziekteperiode al gedekt.
- Bij 30 dagen ligt de premie lager, met het eerste maand loon voor eigen rekening.
- Bij 65 of 90 dagen daalt de premie verder, wat vooral aantrekkelijk is voor bedrijven met een lage verzuimhistorie en een gezonde buffer.
Naast de wachttijd bestaat er een ander onderscheid dat net zo zwaar weegt: conventionele verzuimverzekeringen keren per ziekmelding uit na de wachttijd, terwijl stop-loss verzekeringen werken met een drempelpercentage van de totale loonsom. Voor de meeste kleinere MKB-bedrijven past een conventionele polis met een korte tot middellange wachttijd het best, terwijl grotere werkgevers met een stabieler verzuimpatroon vaker kiezen voor stop-loss constructies. Reken simpelweg uit: (verzuimpercentage × loonsom) tegenover de premiebesparing per wachttijdstap, en je weet welke keuze voor jouw personeelsbestand het meeste oplevert.
Checklist: concrete stappen vóór en tijdens de overstap
Een goede overstap volgt een vaste volgorde. Wie stappen overslaat, loopt het risico op dekkingsgaten of onnodige frictie met zieke werknemers.
- Inventariseer alle lopende ziektegevallen en de status van eventuele re-integratietrajecten, inclusief eerste en tweede spoor.
- Lees de polisvoorwaarden van de oude verzekeraar op uitloopdekking: wat wordt gedekt, tot wanneer en onder welke voorwaarden.
- Bepaal samen met de nieuwe verzekeraar de exacte ingangsdatum en welke gevallen wel en niet onder de nieuwe polis vallen.
- Regel de overdracht met de arbodienst en stel een overdrachtsdossier op met medische samenvatting en contactgegevens.
- Communiceer tijdig en persoonlijk met zieke werknemers over wat er verandert en wie het nieuwe aanspreekpunt is.
- Reken de financiële impact van premie versus wachttijd door, en vraag zo nodig advies bij een verzuimspecialist.
Pro-tip: Plan dit traject minimaal drie tot vier maanden voor de gewenste overstapdatum. Administratieve doorlooptijd bij arbodiensten en verzekeraars duurt vaak langer dan verwacht, zeker rond de jaarwisseling wanneer veel bedrijven gelijktijdig wisselen.
Praktische achtergrond over de verplichtingen die bij dit proces horen, vind je terug in de uitleg over re-integratieverplichtingen voor werkgever en werknemer.
Heeft de werknemer recht op vergoeding tijdens de wachttijd?
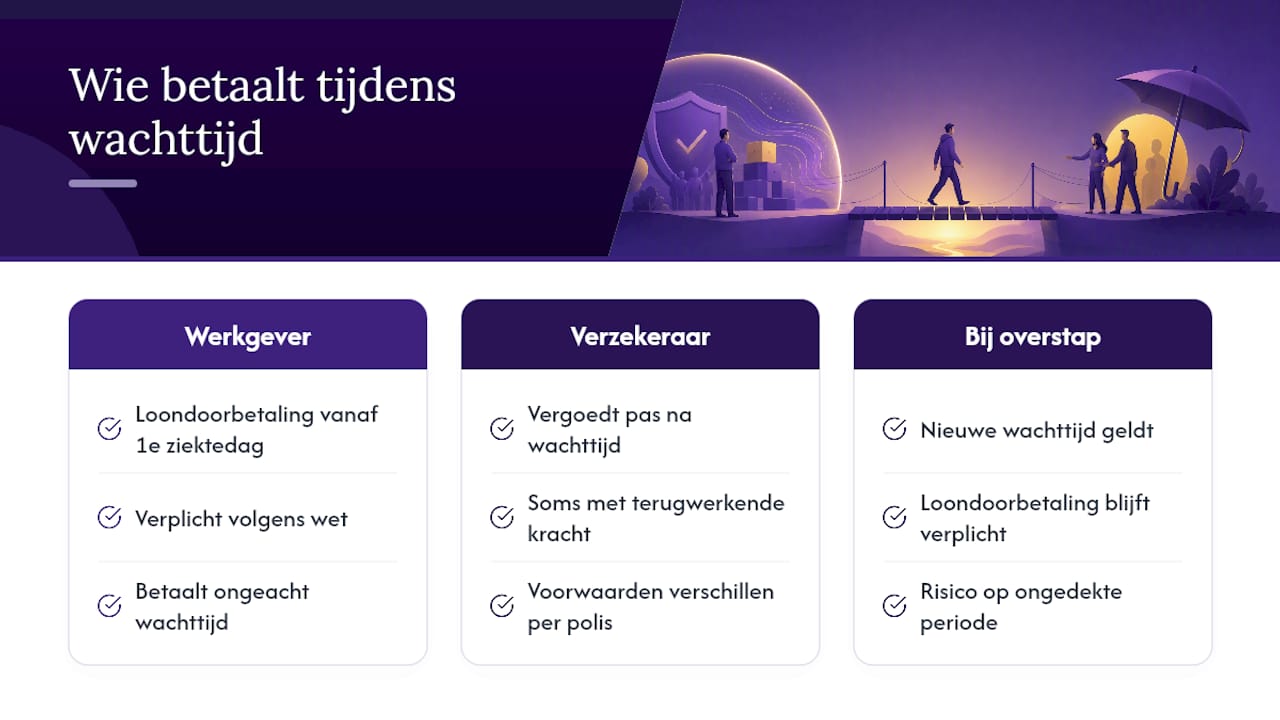
Tijdens de wachttijd van de verzuimverzekering heeft de werknemer geen recht op een uitkering vanuit die verzekering, maar wel op loon vanuit de wettelijke loondoorbetalingsplicht. De wachttijd regelt alleen wanneer de verzekeraar begint te vergoeden aan de werkgever, niet wanneer de werknemer loon krijgt.
Dat onderscheid leidt regelmatig tot verwarring. Een werkgever betaalt het loon door vanaf de eerste ziektedag, ongeacht de gekozen wachttijd van de polis. De verzekering springt pas bij zodra de wachttijd voorbij is, en vergoedt dan met terugwerkende kracht vanaf de eerste ziektedag of vanaf de dag na de wachttijd, afhankelijk van de polisvoorwaarden. Check dit onderscheid altijd in het polisdocument, want verzekeraars formuleren dit verschillend.
Bij een overstap speelt hetzelfde principe. Een werknemer die ziek wordt na de overstapdatum, valt onder de wachttijd van de nieuwe polis. De loondoorbetalingsplicht van de werkgever verandert daardoor niet, maar het moment waarop de verzekeraar bijspringt, kan wel opschuiven ten opzichte van de oude polis. Ken je de exacte wachttijd van je nieuwe verzekering niet, dan loop je het risico op een periode waarin je wel loon doorbetaalt maar nog niets terugkrijgt. Meer over deze verplichting lees je in de uitleg over loondoorbetaling bij ziekte.
Hoe wachttijd het verzuim en de loondoorbetaling beïnvloedt
De lengte van de wachttijd verandert niets aan de wettelijke verplichting om twee jaar loon door te betalen bij ziekte, maar wel aan het moment waarop je als werkgever financieel wordt ontzorgd. Een korte wachttijd van 10 dagen zorgt dat de verzekering al snel meebetaalt, wat helpt bij een onvoorspelbaar verzuimpatroon met veel kortdurende uitval.
Bij een lange wachttijd van 65 of 90 dagen draagt de werkgever een groter deel van de eerste maanden zelf. Voor bedrijven met een stabiel, laag verzuim is dat vaak een bewuste keuze: de premie daalt, en de kans dat je die eerste maanden daadwerkelijk zelf moet dragen, is klein. Voor bedrijven met een fluctuerend of hoger verzuimniveau kan een lange wachttijd juist een financiële last worden, omdat de kosten van meerdere langdurige ziektegevallen tegelijk op de loonsom drukken voordat de verzekering bijspringt.
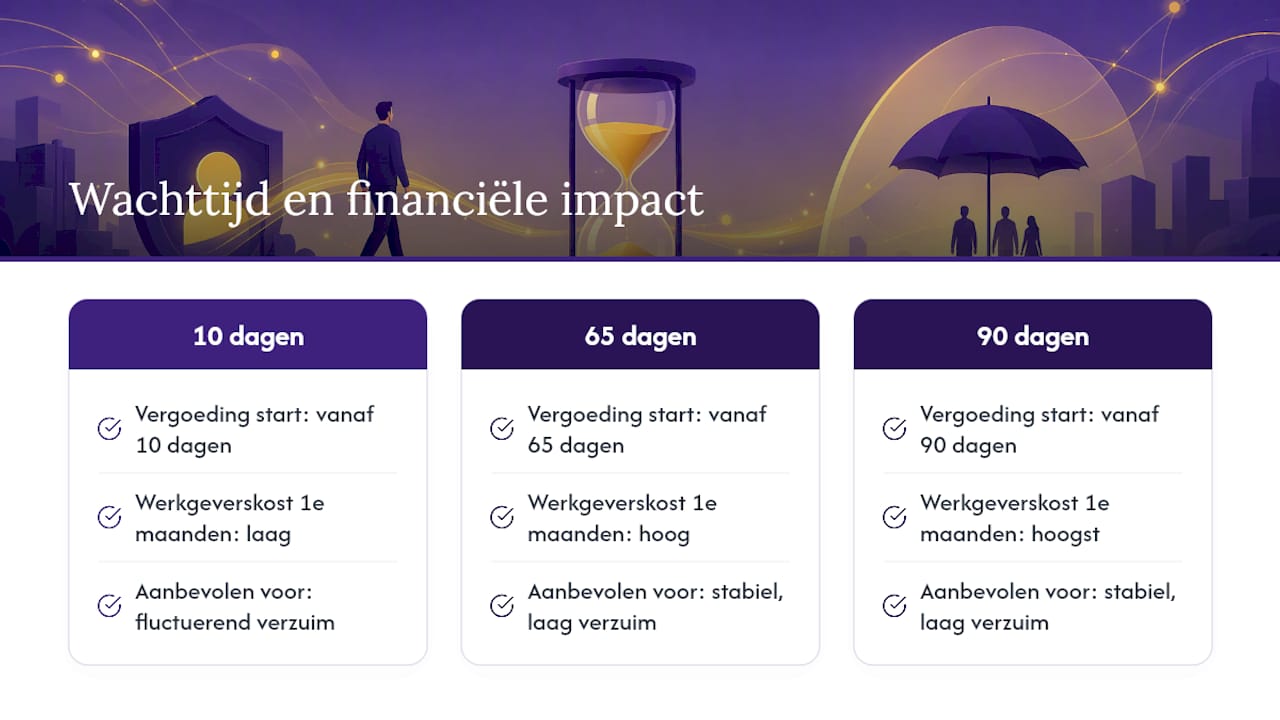
Bij een overstap telt de wachttijd van de nieuwe polis opnieuw vanaf de ingangsdatum, tenzij anders afgesproken. Dat betekent dat een werknemer die net vóór de overstap ziek werd, bij bestaande dossiers meestal onder de uitloopdekking van de oude verzekeraar blijft vallen, terwijl nieuwe ziektegevallen na de overstap de volledige wachttijd van de nieuwe polis doorlopen. Houd hier rekening mee bij de begroting van het eerste kwartaal na de wissel.
Verschillen in wachttijd tussen verzuimverzekeringen
Niet elke verzuimverzekering hanteert dezelfde wachttijdstructuur, en dat verschil is precies waarom vergelijken loont. De meeste aanbieders werken met een keuze uit 10, 30, 65 of 90 dagen, maar de premie-impact per stap verschilt per verzekeraar, net als de precieze definitie van wanneer de wachttijd ingaat.
Sommige polissen laten de wachttijd starten op de eerste ziektedag, andere pas na een gemelde ziekmelding bij de arbodienst. Dat verschil van een paar dagen lijkt klein, maar telt op jaarbasis op bij bedrijven met veel kortdurend verzuim. Ook de manier waarop uitloopdekking wordt geformuleerd, verschilt: de ene verzekeraar dekt tot volledig herstel, de andere tot een vaste maximale termijn na de overstapdatum.
Dit soort verschillen wordt zelden duidelijk uit een premieoverzicht alleen. Bij Vergelijkverzuim leggen we polisvoorwaarden van 21 verzekeraars naast elkaar, zodat je niet alleen de premie vergelijkt, maar ook de wachttijddefinitie en de uitlooptermijn. Voor een bredere uitleg van dekkingsvormen en kostenopbouw is de toelichting over verzuimverzekering, dekking en polisvormen een goed startpunt. Bij juridische twijfel over verplichtingen tijdens verzuim biedt rechtsbijstand bij ziekteverzuim praktische ondersteuning.
Wat Vergelijkverzuim.nl in de praktijk ziet bij overstapadvies
Er zijn polissen van veel verschillende verzekeraars beschikbaar, en juist bij overstapvragen blijkt hoeveel verschil polisdetails maken. Twee werkgevers met vergelijkbaar verzuim kunnen na een overstap heel anders uitkomen, puur door de manier waarop uitloopdekking en wachttijd zijn geformuleerd.
Een verzuimspecialist kan daarbij helpen door niet alleen de premie te vergelijken, maar ook te kijken naar de timing van opzegtermijnen, de status van lopende ziektegevallen en de vraag of een korte of lange wachttijd bij het verzuimpatroon past. Dat voorkomt dat een werkgever achteraf ontdekt dat een lopend re-integratietraject niet goed was overgedragen, of dat de nieuwe polis een langere wachttijd hanteert dan verwacht.
Advies over deze details kan kosten helpen besparen en voorkomt mogelijk een dekkingsgat op een ongelegen moment.
— Willem
Bereken je premie en spreek een vaste verzuimspecialist
Een overstap zonder helder overzicht van uitloopdekking, wachttijd en opzegtermijnen is koffiedik kijken. Het is mogelijk om binnen enkele minuten een transparante premie-indicatie te krijgen bij meerdere verzekeraars, zonder verplichtingen en zonder kleine lettertjes.

Na de eerste berekening is het mogelijk om in contact te komen met een verzuimspecialist die naar de specifieke situatie kijkt: lopende ziektegevallen, gewenste wachttijd en de beste ingangsdatum voor de overstap. Zo is inzicht te krijgen in mogelijke besparingen en of uitloopdekking en timing goed zijn afgedekt voordat er een contract wordt getekend. Bereken nu vrijblijvend je premie en ontvang persoonlijk advies afgestemd op jouw bedrijf.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Bronnen
- Wisselen van verzuimverzekering. Kan dit als een werknemer al langdurig ziek is? - Het Ondernemersbelang
- Overstappen van arbodienst: signalen, valkuilen en stappenplan - Stolwijk Kennisnetwerk
- Verzekering
Veelgestelde vragen
Wie betaalt bij een lopende ziekte na een overstap?
De oude verzekeraar blijft in de meeste gevallen verantwoordelijk via uitloopdekking, tot herstel of het einde van de uitkeringstermijn. De nieuwe verzekeraar dekt alleen ziektegevallen die na de ingangsdatum ontstaan.
Hoe lang is de wachttijd bij een verzuimverzekering?
De meest gebruikte wachttijden zijn 10, 30, 65 of 90 dagen, waarbij een kortere wachttijd een hogere premie betekent. De keuze hangt af van je verzuimpatroon en risicobereidheid.
Geldt er wachttijd bij overstap voor bestaande zieke werknemers?
Nee, bestaande ziektegevallen vallen doorgaans onder de uitloopdekking van de oude verzekeraar, niet onder de wachttijd van de nieuwe polis. De wachttijd van de nieuwe verzekering geldt alleen voor nieuwe ziekmeldingen na de overstapdatum.
Wanneer moet ik opzeggen om per 1 januari over te stappen?
Reken op een opzegtermijn van circa drie maanden bij de arbodienst, dus begin uiterlijk begin oktober. Ook de verzuimverzekering zelf heeft vaak een opzegtermijn van twee tot drie maanden voor de einddatum.
Wat kost het om mijn verzuimverzekering te vergelijken via Vergelijkverzuim?
Het vergelijken en berekenen van je premie via Vergelijkverzuim is gratis en vrijblijvend. Je ontvangt daarna persoonlijk advies van een vaste verzuimspecialist zonder verplichting om over te stappen.
Aanbevelingen
Benieuwd wat jij kunt besparen?
Bereken vrijblijvend je verzuimpremie en laat een vaste verzuimspecialist de rest regelen. Gratis, onafhankelijk en zonder overstapverplichting.
Verder lezen
Alle artikelen Verzuim
Besparing verzuimpremie: zo verlaagt u de kosten met 15 tot 30%
Ontdek hoe u de premie van uw verzuimverzekering verlaagt. Vergelijk dekking, eigen risico en dienstverlening en bespaar doorgaans 15 tot 30% op uw kosten.
 Verzuim
Medische acceptatie verzuim: wat het betekent voor jouw polis
Medische acceptatie bij een verzuimverzekering bepaalt hoe bestaand ziekteverzuim je polis beïnvloedt. Lees waar je op let bij wachttijden en uitsluitingen.
 Verzuim
Declareren verzuimverzekering: zo levert u de juiste gegevens aan
Bij het declareren van uw verzuimverzekering levert u via portaal of XML juiste verzuimgegevens, zodat premie en uitkering vlot geregeld.