Vergelijk 21 verzekeraars: verzuimprotocol opstellen voor MKB
Praktische gids voor MKB: stel een werkend verzuimprotocol op met checklist en rekenschema, en vergelijk direct offertes van 21 verzekeraars via...
In dit artikel15 onderdelen
- 01Wat een verzuimverzekering dekt en waarom dat telt voor jouw MKB
- 02Conventioneel, eigen risico of stop-loss: welke polisvorm past bij jou?
- 03Hoe kies je de juiste verzuimverzekering? Checklist en rekenregels
- 04Rekenvoorbeeld: wat kost verzuim een klein MKB-bedrijf?
- 05Zo berekent en sluit je snel een verzuimverzekering af
- 06Stap voor stap: zo bouw je een verzuimprotocol dat past bij je verzekering
- 07Welke wettelijke eisen gelden voor een verzuimprotocol?
- 08Wie doet wat? Werkgever, werknemer en arbodienst bij verzuim
- 09Hoe richt je communicatie en rapportage over verzuim in?
- 10Zo integreer je re-integratiemaatregelen in je protocol
- 11Voorbeeldsjablonen voor verschillende branches
- 12De grootste valkuil bij het afsluiten van een verzuimverzekering
- 13Bereken je premie en praat direct met een verzuimspecialist
- 14Bronnen
- 15Aanbevelingen
Een verzuimprotocol opstellen betekent voor jouw bedrijf vooral één ding: financiële dekking regelen voor loondoorbetaling bij ziekte. Werkgevers moeten wettelijk tot 104 weken minimaal 70% van het loon doorbetalen. Ga daarom nu premies vergelijken via een specialist, voordat een langdurig ziektegeval je bedrijfsbuffer aantast.
Kort samengevat:
- Een verzuimverzekering dekt de loondoorbetaling, re-integratiebegeleiding en arbodienst, en kan tot 104 weken en minstens 70% van het loon vergoeden.
- Bij een klein team met weinig reserves is een conventionele verzekering of korte eigenrisicotermijn meestal de veiligste keuze, terwijl grotere werkgevers kunnen besparen met een langere eigenrisicotermijn of stop-loss.
- Het vergelijken van premie, eigenrisicotermijn en dekking via een specialist helpt om de juiste polis te kiezen en voorkomt dat je te veel betaalt.
- Het opstellen van een gedetailleerd verzuimprotocol dat wettelijke termijnen en rollen definieert, is essentieel voor effectieve re-integratie en verzekeringsclaims.
- Een goede combinatie van verzekering, Poortwachter-naleving en proactieve preventie beperkt de schadelast en kan de premie op lange termijn verlagen.
Wat een verzuimverzekering dekt en waarom dat telt voor jouw MKB
Een verzuimverzekering vangt op waar de wet je verplicht om te betalen, maar waar je kaspositie het niet aankan. Werkgevers moeten maximaal 104 weken loon doorbetalen bij ziekte, met een minimum van 70%. Bij een team van tien man met een langdurig zieke medewerker loopt dat al snel op tot tienduizenden euro’s.
Een goede polis dekt doorgaans drie zaken:
- Loondoorbetaling: het verplichte percentage tijdens de ziekteperiode.
- Re-integratiebegeleiding: ondersteuning om de medewerker weer aan het werk te krijgen.
- Toegang tot een arbodienst: verplichte begeleiding en beoordeling door een bedrijfsarts.
Pro-tip: check altijd of de polis ook de kosten van de arbodienst dekt. Sommige verzekeraars rekenen dit apart, wat je premievoordeel in de praktijk teniet doet.
Let op de uitsluitingen. Een verzuimverzekering dekt de directeur-grootaandeelhouder niet; daarvoor heb je een arbeidsongeschiktheidsverzekering nodig. Marktschattingen zetten de gemiddelde kosten per verzuimdag op een bedrag dat in de markt algemeen wordt geschat als aanzienlijk, afhankelijk van functie en salarisniveau. Dat bedrag maakt in één oogopslag duidelijk waarom een paar procent premie vaak goedkoper uitpakt dan zelf het risico dragen.
Conventioneel, eigen risico of stop-loss: welke polisvorm past bij jou?
Verzuimverzekeringen komen in drie hoofdvormen, en de keuze hangt vooral af van je personeelsomvang en risicobereidheid.
- Conventionele verzekering: dekking vanaf een vroege dag, hogere premie, maar volledig voorspelbare kosten. Fijn als je liever geen verrassingen wilt.
- Eigen risico-variant: de eerste 30 tot 90 dagen betaal je zelf, daarna neemt de verzekeraar over. Lagere premie, maar je moet die eerste periode kunnen opvangen.
- Stop-lossverzekering: je draagt een deel van het risico zelf tot een vastgestelde jaarlimiet, de verzekeraar springt bij zodra de totale schadelast die grens overschrijdt. Vooral geschikt voor grotere werkgevers met voldoende buffer.
Voor een klein team met weinig reserves is een conventionele polis of een korte eigenrisicotermijn meestal de veiligste keuze. Heb je twintig of meer medewerkers en een gezonde kaspositie? Dan kan een langere eigenrisicotermijn of stop-loss flink besparen op de jaarpremie. Meer over deze afweging lees je in de uitleg over conventioneel of stop-loss.
Hoe kies je de juiste verzuimverzekering? Checklist en rekenregels
Voordat je een offerte ondertekent, loop je een aantal zaken langs die het verschil maken tussen een goede en een dure polis.
- Check de eigenrisicotermijn. Hoeveel dagen betaal je zelf, en kan je bedrijf dat financieel overbruggen?
- Vraag het uitkeringspercentage op. Sommige polissen dekken alleen het wettelijke minimum van 70%, andere bieden meer.
- Controleer de re-integratieverplichtingen. Welke ondersteuning krijg je bij het terugbrengen van de medewerker naar werk?
- Vraag naar cao-consequenties. Sommige cao’s schrijven 100% loondoorbetaling in het eerste jaar voor, en niet elke polis houdt daar rekening mee.
- Vraag naar dekking van de arbodienst. Is die inbegrepen, of komt dat er als losse kostenpost bij?
- Vraag naar premieopbouw bij kleine teams. Werkgevers met minder dan vijf medewerkers krijgen vaak een risico-opslag omdat de verzekeraar minder statistiek heeft om op te bouwen.
- Vraag naar de opzegtermijn en contractduur.
- Vraag of de dga is uitgesloten, en of een aparte AOV nodig is.
- Vraag naar premieontwikkeling na een schadejaar.
- Vraag hoeveel verzekeraars een specialist voor je vergelijkt, zodat je zeker weet dat je niet met de eerste offerte akkoord gaat.
Een simpele rekenregel helpt bij de knoop doorhakken: reken uit wat een eigen buffer over drie jaar zou kosten als je zelf het risico draagt tijdens de eigenrisicotermijn, en vergelijk dat met de jaarpremie over dezelfde periode. Valt de buffer duurder uit? Dan is verzekeren de logische keuze. Voor de allerkleinste werkgevers werkt een hybride aanpak vaak het beste: een lange eigenrisicotermijn combineren met een eigen reservering, zodat de premie laag blijft zonder dat je bloot staat aan het volledige risico.
Rekenvoorbeeld: wat kost verzuim een klein MKB-bedrijf?
Een concreet voorbeeld maakt de afweging tussen polisvormen tastbaar. Neem een bedrijf met tien medewerkers en een totale loonsom van € 400.000 per jaar.
Deze percentages liggen binnen de marktrange van 1,5% tot 5,5% van de loonsom, al noemen andere bronnen een bredere bandbreedte van 2% tot 7% afhankelijk van polisvorm en branche.
Bij een kort ziektegeval van twee weken betaal je bij de eigen risico-variant alles zelf, terwijl de conventionele polis direct meebetaalt. Bij een langdurig geval van een jaar keert juist de eigen risico-variant of stop-loss zich uit, omdat de premie structureel lager lag. Let wel op: heeft jouw cao een verplichting tot 100% loondoorbetaling in het eerste jaar? Dan kan de werkelijke schadelast hoger uitvallen dan de polis dekt, en betaal je het verschil zelf bij.
Zo berekent en sluit je snel een verzuimverzekering af
Dit proces regel je in een paar heldere stappen, zonder eindeloos offertes op te vragen bij losse verzekeraars.
- Gegevens aanleveren: loonsom, branche, verzuimhistorie van de afgelopen jaren en eventuele cao-verplichtingen.
- Premie berekenen: op basis van die gegevens krijg je een indicatie langs 21 verzekeraars.
- Offertes vergelijken: je ziet de verschillen in premie, eigenrisicotermijn en dekking naast elkaar.
- Advies van een vaste verzuimspecialist: die specialist legt uit welke voorwaarden echt verschil maken voor jouw situatie.
- Polis afsluiten: zodra je een keuze maakt, wordt de verzekering rechtstreeks bij de aanbieder geregeld.
De doorlooptijd van gegevens aanleveren tot polis is meestal een paar werkdagen, afhankelijk van hoe snel de arbodienst en verzuimhistorie beschikbaar zijn.
Stap voor stap: zo bouw je een verzuimprotocol dat past bij je verzekering
Een verzuimprotocol is de praktische vertaling van je verzekeringskeuze naar de werkvloer. Zonder protocol loop je het risico dat je polisvoorwaarden niet worden nageleefd, waardoor een verzekeraar bij een schadeclaim lastige vragen stelt.
Begin met het vastleggen van de ziekmeldprocedure: wie meldt zich bij wie, en binnen welke termijn. Koppel daaraan direct de eerste contactmomenten met de bedrijfsarts, want de wettelijke klok voor re-integratie begint vanaf de eerste ziektedag te lopen.
Leg vervolgens vast welke rapportagemomenten verplicht zijn: de probleemanalyse in week 6, het plan van aanpak in week 8, en de evaluaties daarna. Dit zijn geen vrijblijvende adviesmomenten, maar wettelijke verplichtingen die je polis vaak ook als voorwaarde stelt.
Beschrijf daarna welke rol de arbodienst speelt bij controle en advies, en hoe die samenwerkt met je verzuimverzekeraar. Sommige verzekeraars werken met een vaste arbodienst of stellen eisen aan de kwaliteit van de begeleiding.
Sluit af met een concreet controlemoment: check minimaal jaarlijks of je protocol nog aansluit op de polisvoorwaarden en op eventuele cao-wijzigingen. Een protocol dat niet meebeweegt met je verzekering kost je uiteindelijk geld bij een schadegeval.
Welke wettelijke eisen gelden voor een verzuimprotocol?
De Arbowet verplicht je om een arbodienst of bedrijfsarts te betrekken bij ziekteverzuim, en om een basiscontract af te sluiten dat minimaal de wettelijke taken dekt: de aanstellingskeuring, het second opinion-recht van de werknemer en de periodieke gezondheidscontrole.
De Wet verbetering poortwachter legt daarbovenop een strak tijdschema voor re-integratie. Binnen zes weken moet er een probleemanalyse liggen, binnen acht weken een plan van aanpak, en elke zes weken volgt een evaluatie. Na 42 weken meldt je de medewerker bij het UWV, en na twee jaar (104 weken) beoordeelt het UWV of je genoeg hebt gedaan aan re-integratie. Voer je die stappen niet goed uit, dan kan het UWV een loonsanctie opleggen: je betaalt dan een derde jaar loon door, zonder dat je verzuimverzekering dat automatisch dekt. Meer uitleg over deze verplichtingen staat in de praktische gids over de Wet verbetering poortwachter.
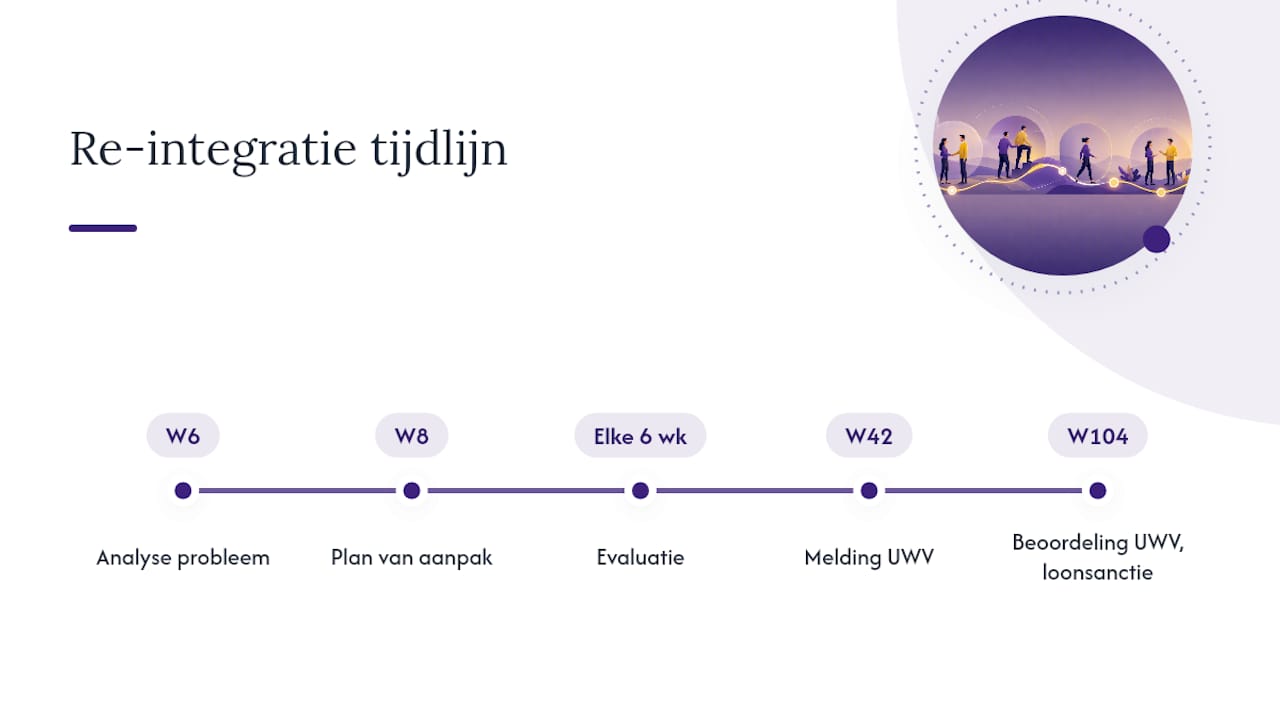
Je verzuimprotocol moet deze wettelijke termijnen dus letterlijk terugleggen in interne deadlines: wie bewaakt de zesde week, wie stuurt de bedrijfsarts aan, en wie zorgt dat het dossier compleet is voordat het UWV meekijkt. Verzekeraars kijken bij een schadeclaim vaak mee of deze stappen zijn gevolgd, dus een sluitend protocol is ook financieel je vangnet.
Wie doet wat? Werkgever, werknemer en arbodienst bij verzuim
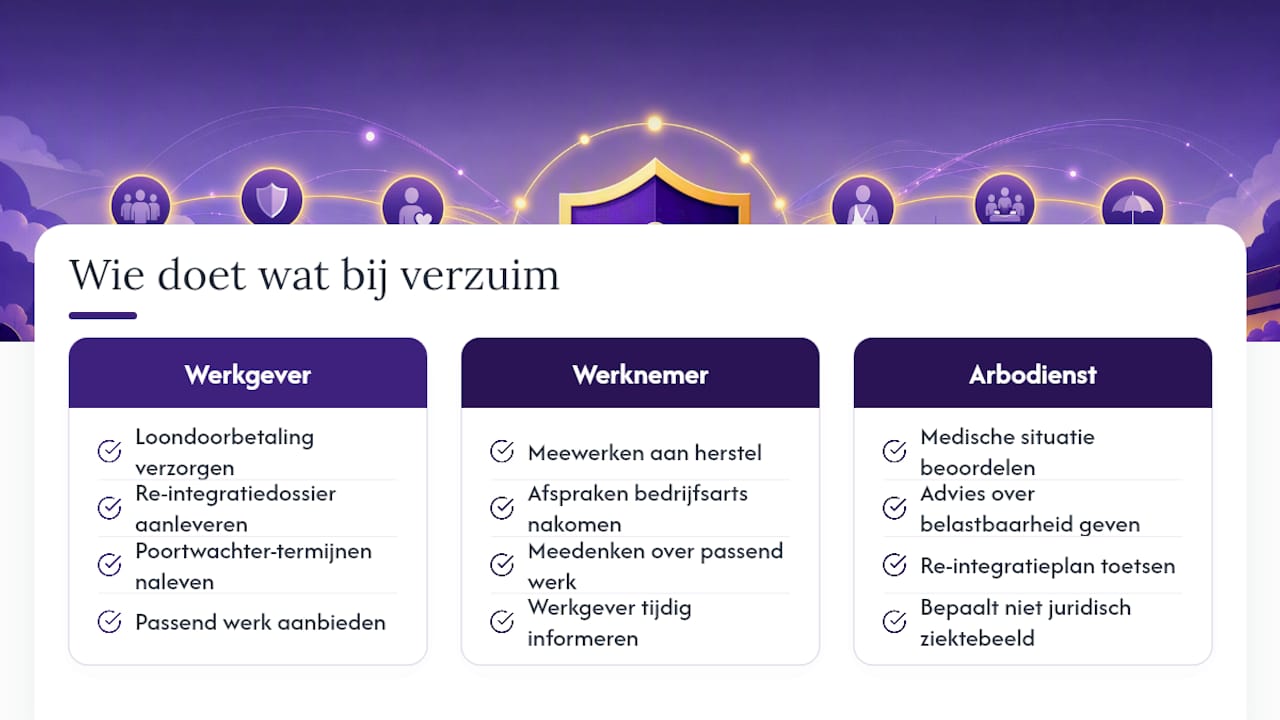
Verantwoordelijkheden bij verzuim liggen verdeeld over drie partijen, en onduidelijkheid daarover is een van de grootste bronnen van vertraging in een re-integratietraject.
Als werkgever ben je verantwoordelijk voor de loondoorbetaling, het aanleveren van een re-integratiedossier en het naleven van de Poortwachter-termijnen. Je moet ook passend werk aanbieden zodra dat mogelijk is, zelfs als dat een andere functie is dan de oorspronkelijke.
De medewerker is verplicht om mee te werken aan het herstel: afspraken met de bedrijfsarts nakomen, meedenken over passend werk en de werkgever tijdig informeren over veranderingen in de situatie. Weigert een medewerker structureel mee te werken, dan kan dat gevolgen hebben voor de loondoorbetaling.
De arbodienst of bedrijfsarts beoordeelt de medische situatie, adviseert over belastbaarheid en toetst of het re-integratieplan realistisch is. Die partij bepaalt niet of iemand ziek is in juridische zin, maar geeft het advies waarop werkgever en werknemer hun vervolgstappen baseren.
Een goed protocol legt deze rolverdeling expliciet vast, inclusief contactgegevens en escalatiepaden. Dat voorkomt dat een dossier vastloopt omdat niemand weet wie de volgende stap moet zetten.
Hoe richt je communicatie en rapportage over verzuim in?
Heldere communicatie voorkomt dat een ziekmelding uitgroeit tot een langdurig conflict. Leg in je protocol vast welke informatie een medewerker bij ziekmelding moet doorgeven: verwachte duur, bereikbaarheid en of er sprake is van een werkgerelateerde oorzaak.
Bepaal ook de frequentie van contact tijdens langdurig verzuim. Te weinig contact voelt voor de medewerker als in de steek gelaten worden, te veel contact kan als druk overkomen. Een vast ritme, bijvoorbeeld een kort contactmoment elke twee weken, werkt in de praktijk het beste.
Rapportage naar de bedrijfsarts en, waar relevant, naar de verzekeraar moet gestructureerd verlopen. Leg vast wie het dossier bijhoudt, welke documenten daarin thuishoren en hoe je omgaat met privacygevoelige medische informatie. De bedrijfsarts deelt medische details nooit rechtstreeks met jou als werkgever; jij ontvangt alleen het advies over belastbaarheid en mogelijkheden.
Een goed rapportagesysteem is ook je bewijslast. Bij een geschil over een loonsanctie of een afgewezen verzekeringsclaim is een compleet, chronologisch dossier vaak het verschil tussen wel of niet gelijk krijgen.
Zo integreer je re-integratiemaatregelen in je protocol
Re-integratie werkt het best als het geen los traject is naast het protocol, maar er onderdeel van uitmaakt. Beschrijf per fase van het verzuim welke maatregelen passend zijn: van een lichte aanpassing in werktijden tot een volledige omscholing bij langdurige uitval.
Werk met concrete triggers. Zodra de bedrijfsarts een gedeeltelijke werkhervatting adviseert, moet het protocol automatisch een gesprek tussen leidinggevende en medewerker in gang zetten over welke taken wel en niet passen. Wacht je daarmee tot de formele evaluatiemomenten, dan verlies je waardevolle weken.
Betrek bij twijfel een re-integratiebureau of jobcoach, vooral bij functies waar aangepast werk niet voor de hand ligt. Sommige polissen bieden deze ondersteuning als onderdeel van de dekking, wat een reden kan zijn om bij het vergelijken van offertes specifiek naar deze dienstverlening te vragen.
Een goede combinatie van verzekering met degelijke re-integratie en Poortwachter-naleving beperkt de schadelast op de lange termijn, en dat werkt vaak ook drukkend op de premie bij vernieuwing van je contract. Verzekeraars belonen werkgevers met een lage schadehistorie doorgaans met een gunstiger tarief bij herziening.
Voorbeeldsjablonen voor verschillende branches
De basis van een verzuimprotocol is in elke branche gelijk: ziekmeldprocedure, contactmomenten, Poortwachter-termijnen en re-integratiestappen. De invulling verschilt wel per sector.
In de bouw en techniek ligt de nadruk vaak op fysieke belastbaarheid en aangepast werk op de bouwplaats. Het protocol bevat hier meestal een vast overleg met de bedrijfsarts over welke taken wel en niet fysiek haalbaar zijn tijdens herstel.
In de zorg speelt vaak een combinatie van fysieke en psychische belasting. Protocollen in deze sector bevatten doorgaans een aparte paragraaf over werkdruk en preventie, naast de standaard verzuimstappen.
In kantooromgevingen en dienstverlening ligt de focus vaak op geleidelijke opbouw van uren en thuiswerkmogelijkheden als tussenstap naar volledige werkhervatting.
Voor de horeca en retail, met veel deeltijdcontracten en wisselende diensten, is het belangrijk dat het protocol duidelijk maakt hoe ziekmelding werkt bij onregelmatige roosters, en wie de vervanging regelt. Een praktisch vergelijk van ontzorgproducten laat zien welke aanbieders extra ondersteuning bieden die aansluit op deze branchespecifieke verschillen.
De grootste valkuil bij het afsluiten van een verzuimverzekering
De meest gemaakte fout die ik zie: werkgevers kiezen een eigenrisicotermijn die te kort is voor hun eigen buffer, gewoon omdat een lange termijn eng aanvoelt. Dat is achterstevoren redeneren. Een tweede valkuil is het negeren van cao-bepalingen, waardoor de polis minder dekt dan wettelijk verplicht is binnen die sector. En te vaak ontbreekt een goede koppeling met een arbodienst, terwijl juist die combinatie de schadelast beperkt.
Premieverschillen tussen aanbieders lopen op tot ongeveer 30%, dus wie zonder vergelijken tekent, betaalt structureel te veel. De sterkste combinatie blijft: een passende polis, een strak nageleefd Poortwachter-traject en actieve preventie. Verzekering zonder dat fundament is dweilen met de kraan open.
— Willem
Bereken je premie en praat direct met een verzuimspecialist
Er zijn diensten die als alternatief voor losse offertes aanvragen bij verzekeraars fungeren: daarmee zie je in één keer premies van meerdere aanbieders naast elkaar, zonder verborgen kosten en zonder zelf veel telefoontjes te hoeven plegen.

Je vult je loonsom, branche en verzuimhistorie in, en krijgt een eerste premie-indicatie. Daarna kun je advies ontvangen over voorwaarden, eigenrisicotermijn en polisvorm die passen bij jouw situatie. Wil je weten wat jouw bedrijf nu daadwerkelijk kwijt is aan een goede verzuimdekking? Bereken vrijblijvend je premie en ontvang persoonlijk advies.
Bronnen
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Aanbevelingen
Benieuwd wat jij kunt besparen?
Bereken vrijblijvend je verzuimpremie en laat een vaste verzuimspecialist de rest regelen. Gratis, onafhankelijk en zonder overstapverplichting.
Verder lezen
Alle artikelen Verzuim
Besparing verzuimpremie: zo verlaagt u de kosten met 15 tot 30%
Ontdek hoe u de premie van uw verzuimverzekering verlaagt. Vergelijk dekking, eigen risico en dienstverlening en bespaar doorgaans 15 tot 30% op uw kosten.
 Verzuim
Medische acceptatie verzuim: wat het betekent voor jouw polis
Medische acceptatie bij een verzuimverzekering bepaalt hoe bestaand ziekteverzuim je polis beïnvloedt. Lees waar je op let bij wachttijden en uitsluitingen.
 Verzuim
Declareren verzuimverzekering: zo levert u de juiste gegevens aan
Bij het declareren van uw verzuimverzekering levert u via portaal of XML juiste verzuimgegevens, zodat premie en uitkering vlot geregeld.