Thuiswerkverzuimdekking: wat dekt je verzuimverzekering echt?
Controleer of je verzuimverzekering ziekte bij thuiswerken dekt, inclusief loondoorbetaling en reintegratie, en welke uitsluitingen gelden.
In dit artikel11 onderdelen
- 01Wat een verzuimverzekering typisch dekt bij thuiswerken
- 02Welke wettelijke verplichtingen bepalen je dekking?
- 03Hoe zit het met arbodienst en re-integratie bij thuiswerkers?
- 04Mag je verzuimgegevens van thuiswerkers registreren?
- 05Wat bepaalt de premie voor verzuimdekking bij thuiswerkers?
- 06Welke vragen stel je voordat je een polis afsluit?
- 07Het perspectief van Willem: waarom polischeck en preventie samen moeten
- 08Bereken je premie en vergelijk direct bij Vergelijkverzuim
- 09Bronnen
- 10Veelgestelde vragen
- 11Aanbevelingen
Ja, ziekte tijdens thuiswerken kan gewoon onder je verzuimverzekering vallen. Dat gebeurt alleen wel op voorwaarden: de polis moet arbodienstverlening en re-integratie dekken, en je moet weten welke uitsluitingen gelden. Check daarom altijd de kleine lettertjes over eigen risico en arbobegeleiding voordat je verzuim bij thuiswerkers als vanzelfsprekend gedekt beschouwt.
Kort samengevat:
- De verzuimverzekering bij thuiswerken dekt meestal alleen de wettelijke loondoorbetaling en re-integratiekosten, maar controleer altijd op uitsluitingen zoals bestaande aandoeningen.
- Werkgevers moeten op basis van de Nederlandse wet minimaal 70% van het loon doorbetalen en voldoen aan de poortwachtervereisten om dekking te behouden, anders riskeren ze claims te worden afgewezen.
- Bij langdurig verzuim moeten thuiswerkers binnen zes weken worden beoordeeld door de bedrijfsarts, en wordt aanbevolen om specifieke begeleiding zoals ergonomische controles te regelen.
- Medische gegevens van thuiswerkers mogen alleen door de bedrijfsarts of arbodienst worden verwerkt; het registreren van details over klachten is een overtreding van de AVG.
- De premie voor verzuimdekking varieert tussen 1,5% en 5,5% van de loonsom, afhankelijk van sector, risicoprofiel en eigen risico-instelling; een goede thuiswerkrelatie en preventie kunnen de kosten verlagen.
Wat een verzuimverzekering typisch dekt bij thuiswerken
Een verzuimverzekering dekt doorgaans de loondoorbetaling die je als werkgever verschuldigd bent, en kan daarnaast vergoedingen bieden voor verzuimbegeleiding en re-integratie. Deze verzekering is niet wettelijk verplicht, maar zonder dekking draag je het volledige financiële risico zelf. Bij thuiswerkverzuim gelden in de basis dezelfde dekkingsregels als bij verzuim op kantoor. Toch verschillen polissen sterk in wat ze concreet vergoeden.
Let bij het doorlezen van je polis op deze onderdelen:
- Loondoorbetaling: de verzekering vult meestal de wettelijke 70%-verplichting aan, soms tot 100% in het eerste ziektejaar.
- Arbodienstverlening: vergoeding van kosten voor de bedrijfsarts, casemanager of re-integratiebegeleider.
- Re-integratiekosten: bijdragen aan scholing, coaching of een aangepaste werkplek.
- Uitsluitingen: veelvoorkomende clausules over bestaande aandoeningen bij aanvang van de polis, of verzuim door opzet.
Er is ook een keuze tussen een conventionele verzekering en een stop-lossverzekering. Bij een conventionele polis draagt de verzekeraar het volledige risico per medewerker. Bij stop-loss betaal je zelf de eerste verzuimkosten en springt de verzekeraar pas bij boven een vooraf afgesproken drempel. Voor bedrijven met veel thuiswerkers en een voorspelbaar, laag verzuimpatroon kan stop-loss voordeliger uitpakken, maar het vraagt wel een stevige buffer.
Welke wettelijke verplichtingen bepalen je dekking?
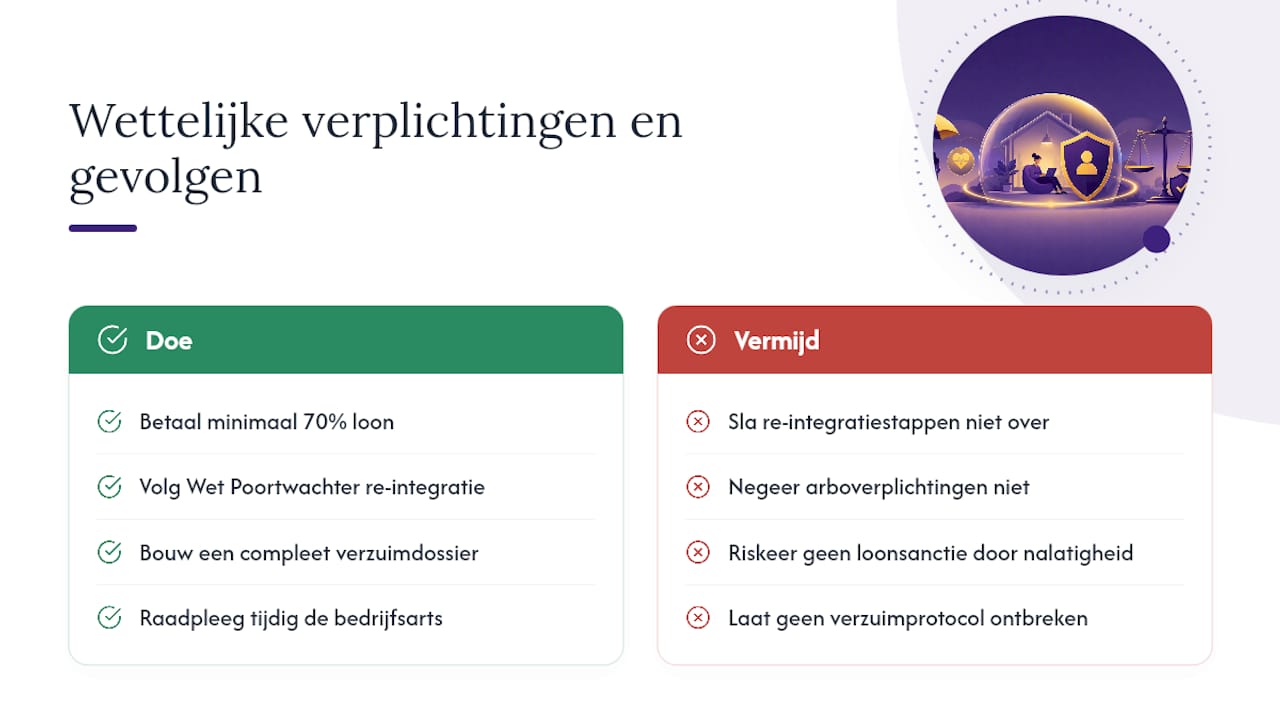
De Nederlandse wet legt werkgevers stevige verplichtingen op, ook als medewerkers vanuit huis werken. Je moet minimaal 70% van het loon doorbetalen gedurende de eerste twee ziektejaren en bent verantwoordelijk voor de re-integratie volgens de Wet verbetering poortwachter. Deze verplichting loopt maximaal 104 weken door, met tussentijdse evaluatiemomenten.
Concreet betekent dit: je bouwt een verzuimdossier op, raadpleegt tijdig de bedrijfsarts en stelt samen met de medewerker een plan van aanpak op. Mis je die stappen, dan kan het UWV een loonsanctie opleggen die de loondoorbetaling met een extra jaar verlengt. Verzekeraars kijken hier scherp naar: als jouw bedrijf structureel niet voldoet aan de arboverplichtingen, kan dat leiden tot afwijzing van een claim of aanpassing van de polisvoorwaarden. Een goed verzuimprotocol is dus niet alleen een wettelijke plicht, maar ook de basis waarop je dekking blijft bestaan.
Hoe zit het met arbodienst en re-integratie bij thuiswerkers?
Thuiswerkers lopen een verhoogd risico op sociaal isolement en vertraagde re-integratie, simpelweg omdat er minder direct contact is met collega’s en leidinggevenden. Een goede polis houdt daar rekening mee door arbodienstverlening te vergoeden die specifiek is toegesneden op hybride en thuiswerksituaties.
Bij dreigend langdurig verzuim gelden strikte termijnen. 1. Binnen zes weken moet er een oordeel van de bedrijfsarts of arbodienst liggen. 2. Binnen twee weken daarna volgt een schriftelijk plan van aanpak. 3. Elke zes weken evalueer je de voortgang samen met de medewerker.
Kijk in de polis specifiek naar concrete begeleidingsvormen: een thuiswerkplekcheck door een ergonoom, toegang tot psychologische ondersteuning, en gedifferentieerde re-integratietrajecten die rekening houden met een thuissituatie in plaats van een kantooromgeving.
Pro-tip: Vraag je arbodienst expliciet of ze ervaring hebben met thuiswerkbegeleiding. Een arbodienst die alleen kantoorprotocollen kent, mist vaak de signalen van isolement die bij thuiswerkers eerder spelen dan bij verzuim op de werkvloer.
Mag je verzuimgegevens van thuiswerkers registreren?
Nee, niet zomaar. Werkgevers mogen geen medische gegevens verwerken in hun eigen HR-systemen, ook niet als een medewerker vanuit huis ziek meldt. Alleen de bedrijfsarts of arbodienst mag het medische dossier beheren en is daarvoor verwerkingsverantwoordelijke.
De Autoriteit Persoonsgegevens waarschuwt specifiek voor een valkuil bij thuiswerken: werkgevers zijn geneigd meer details vast te leggen omdat er geen fysiek toezicht is, bijvoorbeeld over de aard van de klachten of de reden van afwezigheid tijdens werkuren. Dat is een overtreding van de AVG, ongeacht de goede bedoelingen.
Wat mag wel? Alleen niet-medische gegevens zoals de eerste ziektedag, verwachte hersteldatum en contactmomenten. Praktisch betekent dit:
- Sluit een verwerkersovereenkomst met je arbodienst.
- Beveilig je verzuimsysteem met meervoudige authenticatie.
- Beperk de data in je HR-systeem tot het strikt noodzakelijke.
Wat bepaalt de premie voor verzuimdekking bij thuiswerkers?
Verzekeraars kijken naar een combinatie van factoren om je premie vast te stellen. De belangrijkste zijn:
- Sector: fysiek zwaardere sectoren kennen doorgaans hogere verzuimpercentages dan kantoorfuncties.
- Personeelssamenstelling: leeftijdsopbouw en contractvormen spelen mee.
- Historisch verzuim: een laag verzuimcijfer in de afgelopen jaren werkt premieverlagend.
- Eigen risico: een hoger eigen risico verlaagt meestal de premie, maar verhoogt je directe kosten bij verzuim.
Thuiswerkbeleid en preventiemaatregelen tellen ook mee. Een actuele risico inventarisatie en evaluatie en een helder thuiswerkbeleid maken preventie aantoonbaar, wat premiedruk kan verlagen omdat verzekeraars dit als risicoverlagend zien.
Als indicatie: premiebandbreedtes liggen in de markt vaak tussen circa 1,5% en 5,5% van de loonsom, afhankelijk van polisvorm en risicoprofiel. Voor een bedrijf met een loonsom van € 500.000 betekent dat een indicatieve premie tussen € 7.500 en € 27.500 per jaar, puur ter oriëntatie. Wil je weten hoe de kostenposten van een zieke medewerker precies oplopen? Lees dan meer over het financiële risico bij verzuim.
Welke vragen stel je voordat je een polis afsluit?
Een goede polischeck begint met een vinklijst, niet met vertrouwen op de verkoper aan de telefoon. Loop deze punten na voordat je tekent:
- Dekt de polis arbodienstverlening die is toegesneden op thuiswerksituaties?
- Welke uitsluitingen gelden voor bestaande aandoeningen of psychische klachten?
- Is er een maximale wachttijd voordat de dekking ingaat?
- Hoe wordt eigen risico berekend bij stop-loss versus conventionele dekking?
- Welke re-integratiekosten worden vergoed, en tot welk maximumbedrag?
Stel deze vragen ook expliciet aan je arbodienst: hoe snel kunnen ze een thuiswerkplekcheck inplannen, en hebben ze ervaring met begeleiding op afstand?
De keuze tussen stop-loss en conventioneel hangt sterk af van je bedrijfsgrootte en risicobereidheid. Kleinere bedrijven met een krappe buffer kiezen meestal voor conventionele dekking, omdat die voorspelbaarheid biedt. Grotere bedrijven met stabiel, laag verzuim overwegen vaker stop-loss vanwege de lagere premie.
Pro-tip: Vraag altijd om een voorbeeldclaim uit het verleden, anoniem gemaakt. Dat laat beter zien hoe een verzekeraar in de praktijk omgaat met thuiswerkgerelateerd verzuim dan welke polisvoorwaarde dan ook.
Het perspectief van Willem: waarom polischeck en preventie samen moeten
De grootste fout die ik werkgevers zie maken? Ze regelen een verzuimverzekering en denken dat het risico daarmee is afgedekt. Dat is het niet. Een polis zonder goede arbodienstverlening voor thuiswerkers laat je alsnog vastlopen in de Wet verbetering poortwachter. Preventie en dekking zijn twee kanten van dezelfde medaille: zonder thuiswerkbeleid loop je risico op hogere premies, zonder goede polis loop je financieel risico bij langdurig verzuim. Combineer beide, of je betaalt dubbel.
— Willem
Bereken je premie en vergelijk direct bij Vergelijkverzuim
Met online platforms kun je gemakkelijk voorwaarden bij meerdere verzuimverzekeraars vergelijken zonder verplichte overstap en zonder verborgen kosten in de premieberekening.

Twijfel je of je polis thuiswerkgerelateerde uitsluitingen bevat, of vraag je je af of de re-integratiecapaciteit van je arbodienst voldoende is? Dat is precies het moment om contact op te nemen. Je kunt begeleiding krijgen van een verzuimspecialist die de voorwaarden helder uitlegt, zonder kleine lettertjes en afgestemd op jouw sector en personeelssamenstelling. Wil je weten waar je precies staat? Bereken vrijblijvend je premie en ontvang binnen enkele dagen een helder advies over de dekking die bij jouw bedrijf past.
Bronnen
Voor verdere verdieping raadpleeg je best de bron zelf. Ondernemersplein legt uit wat een verzuimverzekering standaard dekt. De Autoriteit Persoonsgegevens beschrijft de privacyregels rond verzuimregistratie. Voor de exacte poortwachterregels raadpleeg je wetten.overheid.nl.
- Verzuimverzekering — Ondernemersplein
- Registratie in een verzuimsysteem — Autoriteit Persoonsgegevens
- Wetten
Veelgestelde vragen
Is een verzuimverzekering verplicht voor werknemers?
Nee, een verzuimverzekering is niet wettelijk verplicht. Je bent als werkgever wel wettelijk verplicht om bij ziekte minimaal 70% van het loon door te betalen, dus zonder verzekering draag je dat risico volledig zelf.
Ben ik verzekerd als een medewerker thuis geen werk kan verrichten?
Dat hangt af van de reden. Ziekteverzuim tijdens thuiswerken valt onder dezelfde dekking als verzuim op kantoor, mits je polis geen specifieke uitsluiting voor thuiswerksituaties bevat. Controleer daarom altijd of arbodienstverlening voor thuiswerkers expliciet is opgenomen.
Hoe duur is een verzuimverzekering?
De premie ligt indicatief tussen circa 1,5% en 5,5% van de loonsom, afhankelijk van sector, personeelssamenstelling en gekozen eigen risico. Online kun je vrijblijvend je eigen premie berekenen via platforms die offertes van meerdere verzekeraars verzamelen.
Welke soorten verzuimverzekeringen zijn er?
De twee hoofdvormen zijn conventionele verzekeringen, waarbij de verzekeraar het volledige risico per medewerker draagt, en stop-lossverzekeringen, waarbij je zelf de eerste kosten draagt tot een afgesproken drempel. De keuze hangt af van je bedrijfsgrootte en risicobereidheid.
Mag ik als werkgever bijhouden waarom een thuiswerker ziek is?
Nee. Je mag alleen niet-medische gegevens registreren, zoals de eerste ziektedag en verwachte hersteldatum. De Autoriteit Persoonsgegevens stelt dat alleen de bedrijfsarts of arbodienst medische informatie mag verwerken.
Aanbevelingen
Benieuwd wat jij kunt besparen?
Bereken vrijblijvend je verzuimpremie en laat een vaste verzuimspecialist de rest regelen. Gratis, onafhankelijk en zonder overstapverplichting.
Verder lezen
Alle artikelen Verzuim
Besparing verzuimpremie: zo verlaagt u de kosten met 15 tot 30%
Ontdek hoe u de premie van uw verzuimverzekering verlaagt. Vergelijk dekking, eigen risico en dienstverlening en bespaar doorgaans 15 tot 30% op uw kosten.
 Verzuim
Medische acceptatie verzuim: wat het betekent voor jouw polis
Medische acceptatie bij een verzuimverzekering bepaalt hoe bestaand ziekteverzuim je polis beïnvloedt. Lees waar je op let bij wachttijden en uitsluitingen.
 Verzuim
Declareren verzuimverzekering: zo levert u de juiste gegevens aan
Bij het declareren van uw verzuimverzekering levert u via portaal of XML juiste verzuimgegevens, zodat premie en uitkering vlot geregeld.