Premietrends verzuim 2026: wat je nu al moet weten
Ontdek de verzuimpremies voor 2026 (WGA 0,96%, ZW 0,56%). Check je sectorpercentage, overweeg eigen risico en reken via Vergelijkverzuim.
In dit artikel9 onderdelen
- 01Premietrends verzuim 2026: de cijfers en wat ze kosten
- 02Wat drijft de premiestijging in 2026?
- 03Eigenrisicodragerschap, wachttijd en dekking: waar kun je zelf aan draaien?
- 04Wanneer moet je actie ondernemen voor 2026?
- 05Waarom wij dit belangrijk vinden
- 06Laat je premie voor 2026 doorrekenen bij Vergelijkverzuim
- 07Bronnen
- 08Veelgestelde vragen
- 09Aanbevelingen
De gemiddelde WGA-premie stijgt naar 0,96% en de gemiddelde ZW-premie naar 0,56% in 2026. Werkgevers merken dit direct in hun WHK-beschikking, die dit najaar binnenkomt. Controleer je sectorpercentage, overweeg eigenrisicodragerschap of een aangepaste wachttijd, en laat je premie doorrekenen via Vergelijkverzuim voordat je begroting voor 2026 vaststaat.
Kort samengevat:
- Sector 52, waaronder uitzendbureaus, moet rekening houden met een maximale premie van 6,49%, ver boven het landelijk gemiddelde, wat vooral grote werkgevers en uitzendbureaus zwaar treft.
- De premiestijging wordt veroorzaakt door meer en hogere uitkeringen, een klein loonsomeffect en een vermogenseffect, waarbij één slecht jaar langdurig invloed kan hebben op de premie.
- Werkgevers kunnen zelf invloed uitoefenen door over te stappen op eigenrisicodragerschap, wachttijd aan te passen of risicodekking te kiezen, afhankelijk van organisatiegrootte en financiële strategie.
- Het is belangrijk om tijdig je WHK-beschikking te controleren, concurrerende offertes te vergelijken en scenarioberekeningen te maken, om verrassingen in de begroting te voorkomen.
Premietrends verzuim 2026: de cijfers en wat ze kosten
Het UWV heeft de nieuwe percentages voor 2026 bevestigd. De gemiddelde WGA-premie stijgt naar 0,96% en de ZW-premie naar 0,56%, een toename van 0,13 en 0,06 procentpunt ten opzichte van 2025. Dat lijkt weinig, maar op de loonsom van een gemiddeld bedrijf tikt dat flink aan.
Neem een werkgever met een loonsom van € 1.000.000. Bij het oude percentage betaalde die zo’n € 8.300 aan WGA-premie. Voor grotere werkgevers met een loonsom boven de € 4.330.000 loopt dat verschil op tot duizenden euro’s per jaar.
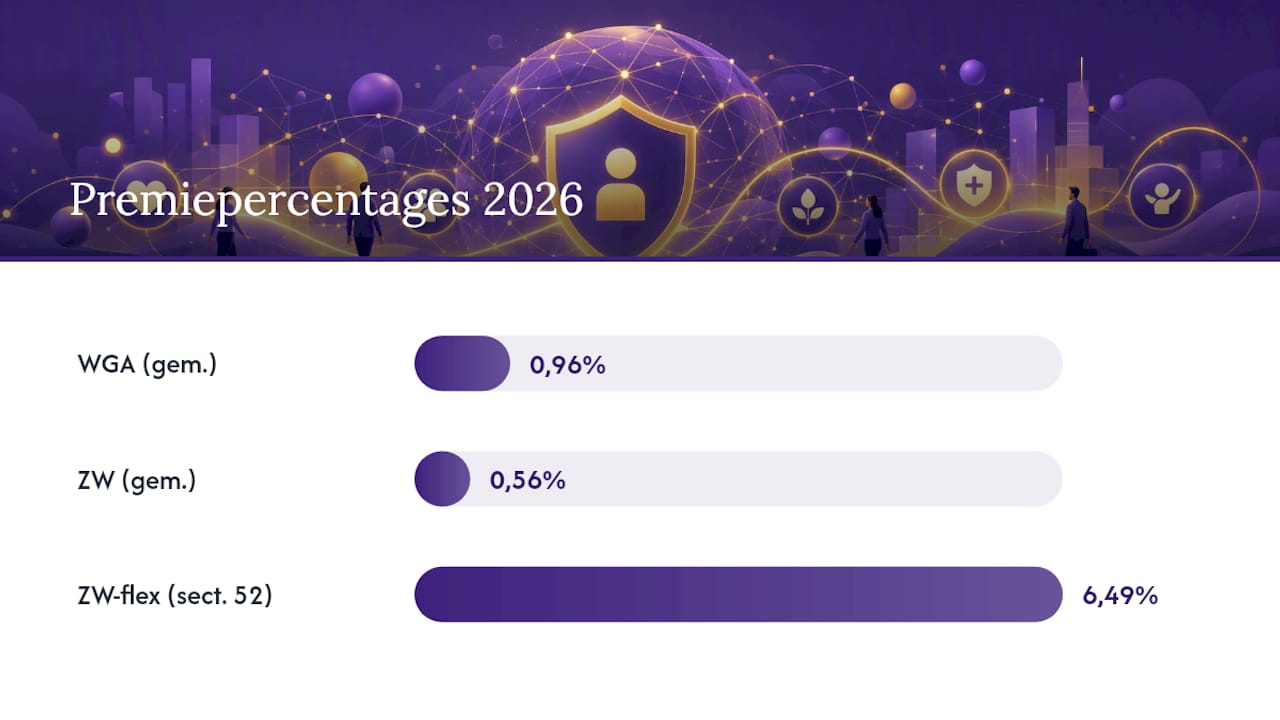
Niet elke sector betaalt hetzelfde. Het Besluit gedifferentieerde premie Whk 2026 legt sectorale percentages vast, en die verschillen fors. Sector 52, de uitzendbranche, kent traditioneel de hoogste premielast. Marktanalyses laten zien dat de maximumpremie ZW-flex voor deze sector stijgt naar 6,49%, ver boven het landelijk gemiddelde.
Wat betekent dit concreet voor jouw begroting?
- Kleine werkgevers (loonsom onder € 1.082.500) betalen de sectorpremie, zonder eigen instroomhistorie te kunnen beïnvloeden.
- Middelgrote werkgevers zitten in een overgangszone waarin een deel van de premie individueel wordt bepaald.
- Grote werkgevers (boven € 4.330.000 loonsom) betalen een grotendeels individueel bepaalde premie, gebaseerd op hun eigen WGA-instroom.
- Uitzendbureaus en andere werkgevers in sector 52 moeten rekening houden met een aanzienlijk hogere premielast dan het gemiddelde.
Pro-tip: Vergelijk je premiepercentage niet met het landelijk gemiddelde, maar met het sectorpercentage uit de bijlage van het Besluit Whk 2026. Dat geeft een realistischer beeld van wat je daadwerkelijk betaalt.
Wat drijft de premiestijging in 2026?
De stijging van de gemiddelde WGA-premie komt niet uit het niets. Het UWV wijst op een combinatie van factoren die samen het lasteneffect vormen: meer instroom in de WGA, hogere uitkeringshoogtes en aanpassingen in de manier waarop UWV vermogen en algemene opslag inzet. Een uitspraak van de Centrale Raad van Beroep heeft daarbij het effect op uitkeringshoogte versterkt, wat direct doorwerkt in de premieberekening.
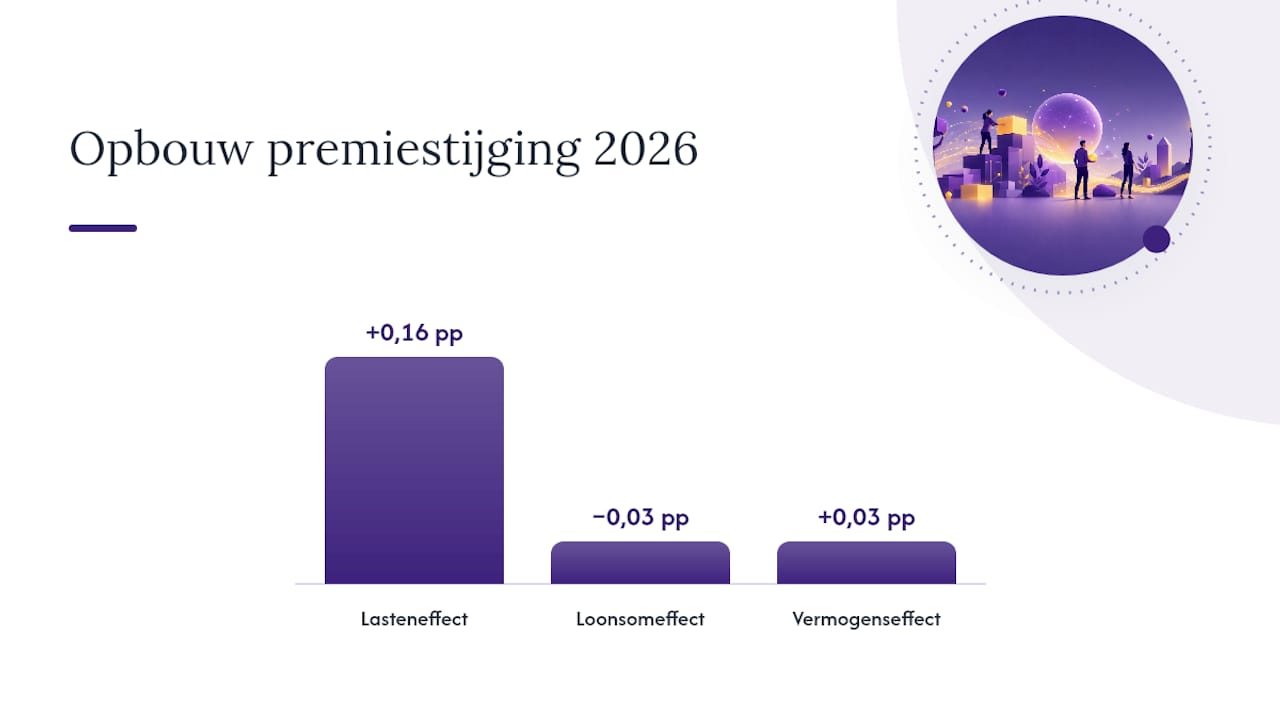
De opbouw van het percentage laat zich uitsplitsen in losse effecten:
- Een lasteneffect van ongeveer +0,16 procentpunt door meer en hogere uitkeringen.
- Een klein loonsomeffect van circa −0,03 procentpunt, omdat de totale premieplichtige loonsom licht stijgt.
- Een vermogenseffect van ongeveer +0,03 procentpunt, gekoppeld aan de opbouw van het reservevermogen van het UWV.
Deze effecten tellen op tot de uiteindelijke stijging naar 0,96% gemiddeld. Voor werkgevers is vooral de referteperiode belangrijk: UWV kijkt naar de instroom van de afgelopen één tot vier jaar om je individuele premie te berekenen. Dat betekent dat één slecht jaar met veel WGA-instroom je premie voor meerdere jaren kan beïnvloeden, ook als je daarna weinig verzuim hebt.
Kleine werkgevers voelen dit anders dan grote. Zij worden vooral geraakt door de sectorpremie, terwijl grote werkgevers hun eigen instroomcijfers direct terugzien in hun beschikking.
Pro-tip: Check in je WHK-beschikking niet alleen het premiepercentage, maar ook de onderliggende instroomgegevens. Fouten in de registratie van WGA-instroom kunnen jarenlang een te hoge premie opleveren.
Eigenrisicodragerschap, wachttijd en dekking: waar kun je zelf aan draaien?
Premietrends zijn geen lot dat je passief ondergaat. Op minstens drie punten kun je zelf invloed uitoefenen op wat je uiteindelijk betaalt.
- Eigenrisicodragerschap (ERD). Bij ERD draag je het risico van de WGA-uitkering zelf, meestal via een private verzekering, in plaats van via de publieke premie. Dit wordt interessanter naarmate je loonsom groter is of je verzuiminstroom voorspelbaar laag ligt. Voor sectoren met een hoge sectorpremie, zoals de uitzendbranche, kan ERD financieel aantrekkelijker worden doordat de publieke premie daar nu eenmaal hoger uitvalt.
- Wachttijd en eigen risico afstemmen. Een kortere wachttijd verlaagt je directe kosten bij kort verzuim, maar verhoogt je premie. Een langere wachttijd doet het omgekeerde: lagere premie, maar je moet zelf een grotere financiële buffer aanhouden voor de eerste weken van verzuim. Dit is een directe trade-off tussen premiehoogte en liquiditeit, en de juiste keuze hangt af van je reservepositie. Bereken dit door voor drie scenario’s, laag, midden en hoog verzuim, te simuleren wat elke wachttijd je kost.
- Kies het juiste verzekeringstype. Een standaardpremie via een conventionele verzekering geeft voorspelbaarheid, maar weinig flexibiliteit. Een stop-lossconstructie beperkt je risico tot een vastgesteld maximum, terwijl je een deel van het verzuim zelf draagt. Een hybride vorm combineert beide: een vaste basis met een vangnet voor uitschieters. Welke vorm past, hangt af van je financiële risico bij ziekte en de omvang van je organisatie.
Pro-tip: Laat altijd een scenarioberekening maken voordat je kiest voor ERD of een andere wachttijd. Vergelijkverzuim.nl helpt hierbij door je situatie langs 21 verzekeraars te leggen, zodat je ziet welke combinatie daadwerkelijk het meeste oplevert.
Wanneer moet je actie ondernemen voor 2026?
De WHK-beschikking komt doorgaans in het najaar bij je binnen, en dat is het moment om te handelen. Grote en middelgrote werkgevers ontvangen een individuele beschikking; kleine werkgevers krijgen een mededeling met het sectorpercentage. In beide gevallen begint vanaf dat moment de klok te lopen.
- Controleer de beschikking zodra ze binnenkomt. Vergelijk het percentage met je eigen instroomcijfers en het sectorgemiddelde.
- Dien een ERD-aanvraag op tijd in. Overstappen kan doorgaans per 1 januari of 1 juli, maar de meldingstermijnen bij de Belastingdienst liggen vaak maanden eerder. Start de voorbereiding zodra je de beschikking hebt gezien.
- Bereken de extra premielast op basis van het nieuwe percentage en stel een buffer vast in je begroting voor 2026.
- Vraag tijdig offertes op, zodat je bij een overstap naar ERD of een andere verzekeraar niet tegen een deadline aanloopt.
Wie deze stappen structureel volgt, voorkomt dat begrotingsverrassingen pas in het najaar aan het licht komen. Meer over de verplichtingen rond loondoorbetaling bij ziekte helpt om de volledige financiële impact van verzuim te overzien, niet alleen de premie zelf.
Waarom wij dit belangrijk vinden
Premietrends zijn geen abstract cijfer voor economen. Ze zijn een directe kostenpost die je begroting raakt, vaak zonder dat je er zelf iets aan kon doen. Wat wel binnen jouw invloed ligt: hoe je erop reageert. Vergelijkverzuim.nl geeft toegang tot 21 verzekeraars en helpt werkgevers gemiddeld 15% tot 30% te besparen op hun premie, simpelweg door goed te vergelijken in plaats van bij één aanbieder te blijven hangen. Dat verschil is precies waarom scenarioberekeningen zo veel waard zijn: ze laten zien welke combinatie van wachttijd, dekking en risicodragerschap voor jouw loonsom en sector het beste uitpakt. Wachten tot de premie vanzelf daalt is geen strategie.
— Willem
Laat je premie voor 2026 doorrekenen bij Vergelijkverzuim
Er zijn alternatieven voor het zelf eindeloos offertes opvragen bij losse verzekeraars: met één berekening meerdere aanbieders vergelijken en begeleiding door een specialist die je door de voorwaarden loodst zonder verborgen kosten.

Heb je net je WHK-beschikking ontvangen, of ben je bezig met de begroting voor volgend jaar? Dat zijn precies de momenten om je premie te laten toetsen. Zorg dat je je loonsom, huidige wachttijd en recente WGA-instroomcijfers bij de hand hebt. Daarmee berekenen we binnen korte tijd of eigenrisicodragerschap, een andere wachttijd of een overstap naar een andere verzekeraar iets oplevert. Wil je weten wat een verzuimverzekering in 2026 kost voor jouw specifieke situatie? Bereken vrijblijvend je premie en ontdek hoeveel ruimte er in je huidige polis zit.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Bronnen
- Gedifferentieerde premies WGA en Ziektewet 2026 (UWV)
- Wetten
- Analyse premies Werkhervattingskas 2026 – Flexnieuws
- Premies WGA en Ziektewet 2026 bekend (AWVN)
Veelgestelde vragen
Hoeveel stijgt de verzuimpremie in 2026?
De gemiddelde WGA-premie stijgt naar 0,96% en de gemiddelde ZW-premie naar 0,56%, een toename van respectievelijk 0,13 en 0,06 procentpunt ten opzichte van 2025.
Wanneer ontvang ik mijn WHK-beschikking voor 2026?
Grote en middelgrote werkgevers ontvangen doorgaans in het najaar een individuele beschikking; kleine werkgevers krijgen een mededeling met het sectorpercentage.
Is eigenrisicodragerschap voordeliger dan een publieke premie?
Dat hangt af van je loonsom en instroomhistorie: bij een hoge sectorpremie en voorspelbaar laag verzuim kan eigenrisicodragerschap financieel aantrekkelijker uitpakken.
Hoe bereken ik mijn eigen verzuimpremie voor 2026?
Vergelijk je sectorpercentage uit het Besluit Whk 2026 met je eigen loonsom en instroomcijfers, of laat je premie kosteloos doorrekenen via Vergelijkverzuim.
Aanbevelingen
Benieuwd wat jij kunt besparen?
Bereken vrijblijvend je verzuimpremie en laat een vaste verzuimspecialist de rest regelen. Gratis, onafhankelijk en zonder overstapverplichting.
Verder lezen
Alle artikelen Verzuim
Besparing verzuimpremie: zo verlaagt u de kosten met 15 tot 30%
Ontdek hoe u de premie van uw verzuimverzekering verlaagt. Vergelijk dekking, eigen risico en dienstverlening en bespaar doorgaans 15 tot 30% op uw kosten.
 Verzuim
Medische acceptatie verzuim: wat het betekent voor jouw polis
Medische acceptatie bij een verzuimverzekering bepaalt hoe bestaand ziekteverzuim je polis beïnvloedt. Lees waar je op let bij wachttijden en uitsluitingen.
 Verzuim
Declareren verzuimverzekering: zo levert u de juiste gegevens aan
Bij het declareren van uw verzuimverzekering levert u via portaal of XML juiste verzuimgegevens, zodat premie en uitkering vlot geregeld.