Uitkering bij een verzuimverzekering: dit zijn de voorwaarden
Ontdek wanneer een verzuimverzekering uitkeert: na de eigenrisicoperiode, bij naleving van polis en reintegratievoorwaarden en welke uitsluitingen gelden.
In dit artikel13 onderdelen
- 01Wat dekt een verzuimverzekering precies?
- 02Wanneer begint de uitkering: eigenrisicoperiode en meldtermijnen
- 03Hoe wordt de uitkering berekend?
- 04Uitsluitingen: wanneer krijg je geen uitkering?
- 05Welke verplichtingen heb je als werkgever tijdens het polisjaar?
- 06Wat bepaalt de premie en welke grenzen staan op het polisblad?
- 07Wat is WGA-eigenrisicodragen en wanneer is het relevant?
- 08Checklist: dit moet je controleren voordat je tekent
- 09Wanneer is een verzuimverzekering echt de moeite waard?
- 10Premie berekenen en direct vergelijken bij 21 verzekeraars
- 11Bronnen
- 12Veelgestelde vragen
- 13Aanbevelingen
Ja, een verzuimverzekering keert uit, maar alleen als je aan een aantal harde voorwaarden voldoet. De verzekering vergoedt loondoorbetaling en soms werkgeverslasten tot maximaal de maximale periode van loondoorbetaling conform de geldende wettelijke regeling, maar pas na de eigenrisicoperiode en alleen als je de polisvoorwaarden en re-integratieverplichtingen naleeft. Zit er een andere wettelijke uitkering, een vooraf bestaande aandoening of fraude in het spel? Dan vervalt het recht op uitkering vaak alsnog.
Kort samengevat:
- Een verzuimverzekering dekt voornamelijk de loondoorbetalingsplicht, meestal tussen 70% en 100%, afhankelijk van de gekozen dekking.
- De uitkering begint pas nadat de eigenrisicoperiode is verstreken, vaak met wachtdagen, en wordt berekend op basis van het jaarloon gedeeld door 261, vermenigvuldigd met verzuimdagen.
- Uitsluitingen zoals bestaande aandoeningen, fraude, of wettelijke uitkeringen kunnen het recht op uitkering volledig laten vervallen.
- Als werkgever moet je tijdens de polisperiode voldoen aan re-integratieverplichtingen en meldtermijnen om aanspraak te maken op uitkering.
- Bij het vergelijken van polissen is het essentieel te letten op de exacte polisvoorwaarden, eigenrisicoperiode, uitsluitingen en de maximale verzekerbare loongrens.
Wat dekt een verzuimverzekering precies?
Een verzuimverzekering vergoedt in de kern één ding: de loondoorbetalingsplicht die je als werkgever wettelijk hebt. Bij ziekte moet je minimaal 70% van het loon doorbetalen gedurende de eerste maximale periode van loondoorbetaling conform de geldende wettelijke regeling. De meeste polissen bieden een dekkingspercentage tussen 70% en 100%, waarbij je zelf kiest hoeveel risico je wilt afdekken. Hoe hoger het dekkingspercentage, hoe hoger de premie.
Naast de basisdekking zie je grote verschillen tussen polissen in wat er nog meer verzekerd wordt. Dat maakt het lezen van de polisvoorwaarden essentieel voordat je een handtekening zet.
- Loondoorbetaling: de kern van elke polis, meestal met een keuze tussen 70%, 80% of 100% dekking.
- Werkgeverslasten: sociale premies en pensioenbijdragen die je als werkgever blijft betalen tijdens ziekte, vaak als optionele module.
- Re-integratiekosten: vergoeding voor bijvoorbeeld een arbeidsdeskundige, mediation of een tweede spoor-traject.
- Interventiekosten: kosten voor snelle interventies zoals fysiotherapie of psychologische begeleiding om herstel te versnellen.
- Overlijdensuitkering: een eenmalig bedrag bij overlijden van een werknemer, vaak standaard meeverzekerd bij grotere pakketten.
Het verschil tussen een basisverzekering en een uitgebreid pakket zit vaak in die laatste drie punten. Een goedkope polis dekt alleen het kale loon, een uitgebreidere polis neemt ook de bijkomende kosten van ziekteverzuim mee. Wil je weten wat je wettelijke verplichtingen bij loondoorbetaling precies zijn los van de verzekering, dan is dat een goed startpunt om de dekking te kunnen beoordelen.
Wanneer begint de uitkering: eigenrisicoperiode en meldtermijnen
De uitkering start nooit op dag één. Elke polis kent een eigenrisicoperiode, vaak aangeduid als wachtdagen, waarin je als werkgever zelf het loon doorbetaalt zonder vergoeding. De lengte van deze periode verschilt per polis en hangt af van de gekozen dekking en de premie.
- De eerste ziektedag telt als startpunt. Meldt een werknemer zich ziek op een vrijdag, dan loopt de eigenrisicoperiode vanaf die dag, ook al valt het weekend erin.
- Opvolgende verzuimgevallen binnen 28 dagen worden meestal samengevoegd. Wordt een werknemer twee weken na herstel opnieuw ziek, dan telt de eerdere eigenrisicoperiode vaak al mee. Verzekeraars noemen dit een samentelregeling in de productvoorwaarden.
- Tijdige ziekmelding is een harde voorwaarde. Meld je een werknemer te laat bij de verzekeraar of de arbodienst, dan kan dat de uitkering vertragen of zelfs geheel in gevaar brengen.
De precieze regels rond het samenvoegen van verzuimperiodes verschillen per verzekeraar, en dat is precies waar veel werkgevers zich lelijk kunnen vergissen. Een polis die op papier een korte eigenrisicoperiode heeft, kan in de praktijk toch laat uitkeren als de samentelregeling ongunstig is uitgewerkt.
Hoe wordt de uitkering berekend?
Verzekeraars gebruiken voor de uitkeringsberekening een vaste formule die in bijna elke polis terugkomt: het verzekerde jaarloon gedeeld door 261, vermenigvuldigd met het aantal verzuimdagen en het dekkingspercentage. Dat getal 261 staat voor het gemiddelde aantal werkdagen per jaar, en vormt de basis waarmee elke dagvergoeding wordt berekend.
Rekenvoorbeeld: een werknemer met een verzekerd jaarloon van € 40.000 is 30 dagen ziek, na aftrek van de eigenrisicoperiode. Bij een dekkingspercentage van 80% is de uitkering: (€ 40.000 ÷ 261) × 30 × 80% = ongeveer € 3.678.
Bij gedeeltelijke arbeidsongeschiktheid wordt de uitkering naar verhouding aangepast. Werkt een werknemer nog voor 50% en is hij voor de andere helft arbeidsongeschikt, dan keert de verzekering ook maar over die 50% uit. Dat percentage wordt vastgesteld door de bedrijfsarts en kan gedurende het verzuimtraject veranderen, wat betekent dat de uitkering per periode kan fluctueren.
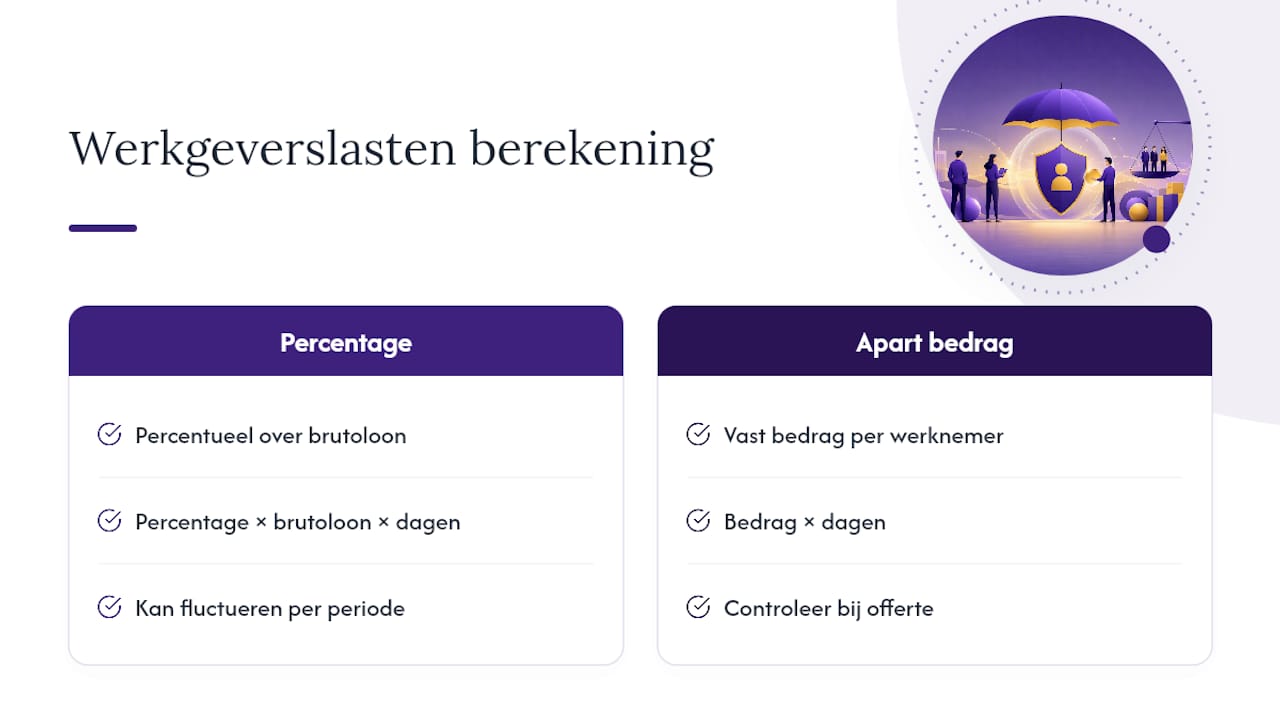
Werkgeverslasten worden, als je die hebt meeverzekerd, los berekend over hetzelfde aantal verzuimdagen. Sommige polissen rekenen hiervoor een vast percentage over het brutoloon, andere werken met een apart verzekerd bedrag per werknemer. Reken dit altijd apart door bij een offerte, want dit onderdeel wordt in premievergelijkingen nog wel eens over het hoofd gezien.
Uitsluitingen: wanneer krijg je geen uitkering?
Een verzuimverzekering is geen blanco garantie. Elke polis kent uitsluitingsclausules die het recht op uitkering direct kunnen beperken of volledig laten vervallen. De meest voorkomende reden voor een afgewezen claim is niet fraude, maar simpelweg een verkeerde inschatting van wat wél en niet gedekt is.
- Recht op een andere wettelijke uitkering. Heeft de werknemer recht op Ziektewet, WIA of een no-riskpolis, dan verrekent de verzekeraar dit vaak met de eigen uitkering of weigert deze volledig, zoals productinformatie van verzekeraars bevestigt.
- Een al bestaande aandoening bij aanvang van de polis. Was een werknemer al gedeeltelijk arbeidsongeschikt vóórdat de verzekering inging, dan valt die aandoening meestal buiten de dekking.
- Fraude of onjuiste informatie. Verzwijg je relevante gegevens bij het aanvragen van de polis of bij een claim, dan kan de verzekeraar de uitkering met terugwerkende kracht stopzetten.
- Onvoldoende re-integratie-inspanning. Voer je als werkgever niet genoeg re-integratieactiviteiten uit, dan kan de verzekeraar de uitkering verminderen of stopzetten, ook als de werknemer wel echt ziek is.
- Zwangerschaps- en bevallingsverlof. Dit valt onder een aparte regeling via UWV en niet onder de reguliere verzuimdekking, wat in de polis expliciet wordt uitgesloten.
Collectieve voorwaarden voor het MKB benoemen doorgaans dat re-integratiekosten “naar redelijkheid en billijkheid” vergoed worden, en dat de uitkering stopt zodra je als werkgever je verplichtingen niet nakomt. Dat is geen kleine bijzin, maar een van de meest genoemde redenen waarom uitkeringen achteraf toch worden teruggevorderd.
Pro-tip: Vraag bij een offerte altijd expliciet naar de uitsluitingsclausules rond bestaande aandoeningen. Verzekeraars hanteren hier onderling andere terugkijktermijnen, en dat verschil merk je pas als het al te laat is.
Welke verplichtingen heb je als werkgever tijdens het polisjaar?
De dekking van een verzuimverzekering staat of valt met je eigen inspanningen als werkgever. Verzekeraars koppelen de uitkering direct aan de wettelijke poortwachterverplichtingen, en dat is niet zomaar een formaliteit.
- Contract met een geregistreerde arbodienst of bedrijfsarts. Zonder een erkende bedrijfsarts die de arbeidsongeschiktheid vaststelt, accepteert geen verzekeraar een claim.
- Melden binnen de gestelde termijn. Veel polissen eisen dat je een ziekmelding binnen twee werkdagen doorgeeft aan de verzekeraar of de arbodienst.
- Volledige dossieropbouw. Plan van aanpak, voortgangsverslagen en evaluatiemomenten moeten aanwezig zijn zodra UWV of de verzekeraar erom vraagt.
- Actieve re-integratie-inspanning. Je moet aantoonbaar meewerken aan herstel, bijvoorbeeld door passend werk aan te bieden of een tweede spoor-traject te starten.
De zogeheten poortwachtergarantie is hier het sleutelbegrip. Volgt UWV na twee jaar dat je als werkgever onvoldoende hebt gedaan aan re-integratie, dan kan dat een loonsanctie opleveren: je moet dan tot een jaar langer loon doorbetalen. Sommige verzuimverzekeringen dekken dit uitlooprisico mee, andere niet. Check dit specifiek in de polisvoorwaarden, want het verschil tikt flink aan bij een langdurig verzuimgeval. Meer over de gevolgen van een dergelijke sanctie lees je in de uitleg over uitlooprisico bij verzuimverzekeringen.
Wat bepaalt de premie en welke grenzen staan op het polisblad?
De premie van een verzuimverzekering is nooit een vast bedrag. Verzekeraars berekenen deze op basis van je uniforme loonsom, vermenigvuldigd met een premiepercentage dat afhangt van je branche en je historische verzuimcijfers. Zit je in een sector met traditioneel hoog verzuim, zoals de zorg of de bouw, dan ligt het premiepercentage al snel hoger dan in een kantooromgeving.
- Uniform loon als basis. De premie wordt berekend over het totale brutoloon van je personeel, inclusief vakantiegeld en soms de dertiende maand.
- Branchegebonden premiepercentage. Verzekeraars houden verzuimcijfers per sector bij en passen hun tarieven daar direct op aan.
- Maximaal verzekerbaar loon per werknemer. Op het polisblad staat een maximumbedrag per werknemer waarboven geen vergoeding meer plaatsvindt, ook als het feitelijke loon hoger ligt.
- Looptijd van 1 of 3 jaar. Kortlopende contracten geven flexibiliteit, maar vaak een hogere premie; meerjarige contracten bieden premiestabiliteit.
- Gevolgen bij niet-betalen. Blijft de premie onbetaald, dan kan de verzekeraar de dekking na een aanmaningstermijn opschorten of beëindigen, met alle financiële risico’s voor jouw rekening.
Deze grenzen staan vaak in kleine lettertjes onderaan het polisblad, maar ze bepalen wel degelijk hoeveel je daadwerkelijk uitgekeerd krijgt bij een langdurig verzuimgeval. Wil je weten welke factoren voor jouw situatie de premie het meest beïnvloeden, dan biedt het overzicht over de kosten van een verzuimverzekering een goed vertrekpunt.
Wat is WGA-eigenrisicodragen en wanneer is het relevant?
De WGA, de Werkhervatting Gedeeltelijk Arbeidsgeschikten, keert uit aan werknemers die na twee jaar ziekte nog gedeeltelijk arbeidsongeschikt zijn. Standaard betaalt UWV deze uitkering, gefinancierd via een collectieve premie die alle werkgevers betalen.
Kies je als werkgever voor eigenrisicodragen, dan neem je dit risico zelf over. Je betaalt de WGA-uitkering dan rechtstreeks, meestal met hulp van een verzekeraar die deze module aanbiedt.
- De verzekeraar betaalt vaak direct aan UWV, inclusief de werkgeverslasten die daarbij horen, zoals vastgelegd in verzuimpakketten met een WGA-module.
- Een garantieverklaring aan de Belastingdienst is vaak verplicht voordat je als eigenrisicodrager wordt geaccepteerd.
- Bij opzegging van de verzekering blijft een uitlooprisico bestaan: lopende WGA-uitkeringen van werknemers die al ziek waren, blijven voor jouw rekening, ook na het einde van het contract.
Eigenrisicodragen kan financieel voordelig zijn voor werkgevers met structureel laag verzuim, maar het risico bij een grote claim ligt dan wel volledig bij jou als de verzekeraar wegvalt of de dekking eindigt.
Checklist: dit moet je controleren voordat je tekent
Voordat je een verzuimverzekering afsluit, loop je best een aantal punten stelselmatig langs. Verschillen tussen polissen zitten vaak in details die op het eerste gezicht onbelangrijk lijken, maar die bij een echte claim het verschil maken tussen wel of geen uitkering.
- Controleer de lengte van de eigenrisicoperiode en hoe opvolgende verzuimgevallen worden samengevoegd.
- Check het dekkingspercentage en of werkgeverslasten apart meeverzekerd moeten worden.
- Vraag naar het maximaal verzekerbare loon per werknemer op het polisblad.
- Vraag door op de arbodienstclausule: welke bedrijfsarts is verplicht en wat kost die dienst apart.
- Noteer de exacte meldtermijnen bij ziekte, vaak binnen twee werkdagen.
- Lees de uitsluitingsclausules rond bestaande aandoeningen en fraude zorgvuldig door.
De meest voorkomende valkuil is dat werkgevers polissen vergelijken op premie alleen, zonder te kijken naar de definitie van “arbeidsongeschiktheid” of de exacte samentelregeling bij opvolgend verzuim. Twee polissen met een vergelijkbare premie kunnen in de praktijk een heel ander uitkeringsbedrag opleveren.
Pro-tip: Vraag bij elke offerte om het polisblad én het informatiedocument (de productkaart) op te sturen, niet alleen een premie-indicatie. Alleen in die documenten staan de exacte cijfers over eigen risico en maximumdekking.
Wanneer is een verzuimverzekering echt de moeite waard?
Kleine werkgevers met een paar medewerkers en relatief hoge loonkosten per persoon hebben doorgaans het meeste baat bij een verzuimverzekering. Eén langdurig ziektegeval kan voor een bedrijf van vijf man de begroting van een heel jaar overhoop halen, terwijl een grote werkgever dat risico makkelijker spreidt over een grotere loonsom.
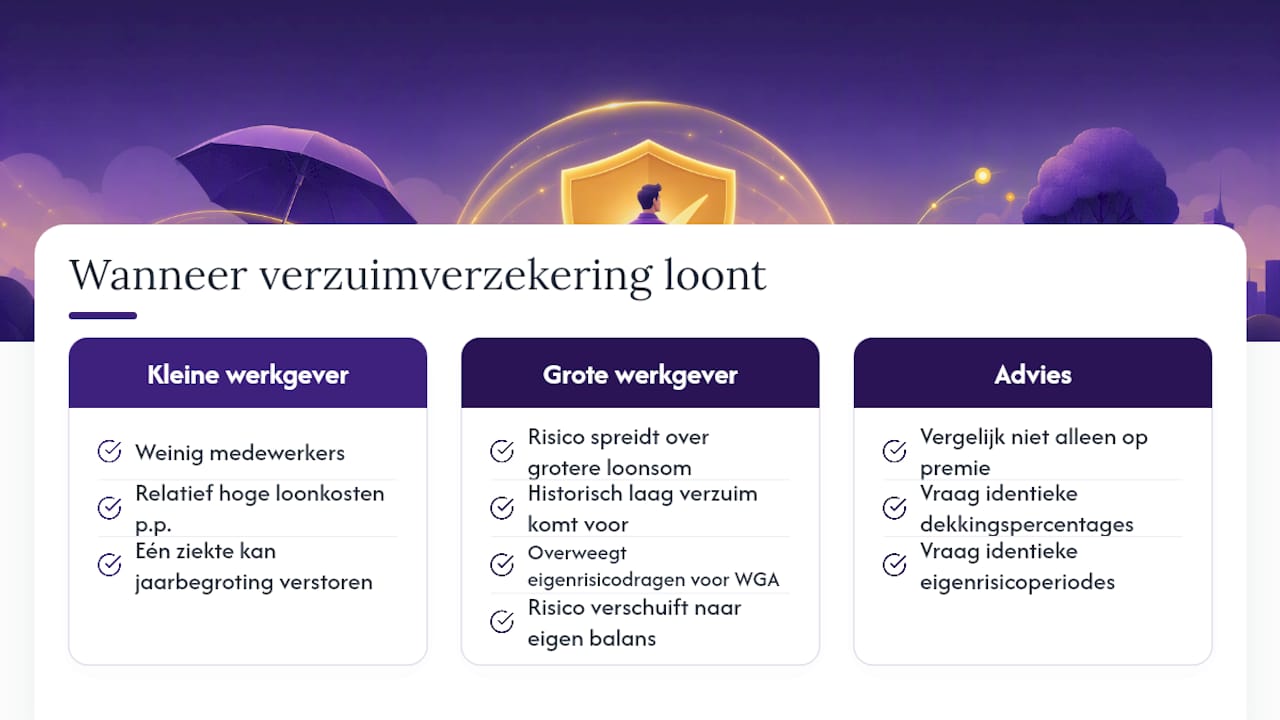
Grotere organisaties met historisch laag verzuim overwegen vaker eigenrisicodragen voor de WGA, simpelweg omdat de premie die ze anders collectief betalen niet in verhouding staat tot het risico dat ze feitelijk lopen. Dat is geen keuze die je lichtzinnig maakt, want het risico verschuift dan volledig naar de eigen balans.
Mijn advies is simpel: vergelijk offertes nooit puur op premie. Vraag altijd om identieke dekkingspercentages en identieke eigenrisicoperiodes voordat je bedragen naast elkaar zet. Alleen dan vergelijk je daadwerkelijk appels met appels, en niet een goedkope polis met een verborgen gat in de dekking.
— Willem
Premie berekenen en direct vergelijken bij 21 verzekeraars
Wil je zelf zien hoeveel een verzuimverzekering voor jouw bedrijf kost, zonder eerst tien offertes handmatig naast elkaar te leggen? Met dit online platform kun je eenvoudig premies berekenen en verzuimverzekeringen vergelijken bij meerdere verzekeraars, zodat je in één overzicht ziet welke dekking en welk dekkingspercentage bij jouw loonsom passen.

Je krijgt daarbij ondersteuning van een specialist die de polisvoorwaarden in gewone taal toelicht, inclusief eigenrisicoperiode, uitsluitingen en de arbodienstclausule. Vergelijkverzuim.nl claimt dat bedrijven op deze manier gemiddeld 15% tot 30% besparen op hun premie, zonder verplichting om daadwerkelijk over te stappen. Twijfel je of een verzekering überhaupt nodig is voor jouw situatie, dan is de toelichting over wanneer een verzuimverzekering verplicht of verstandig is een goed startpunt. Wil je meteen zien wat jouw premie zou zijn? Bereken vrijblijvend je premie en ontvang binnen korte tijd een persoonlijk overzicht van je opties.
Bronnen
Vraag bij elke verzekeraar altijd om de originele documenten op te sturen voordat je tekent. Een premie-indicatie op een website zegt niets over de exacte uitsluitingen die in het polisblad staan.
- Verzuimverzekering — Ondernemersplein
- Voorwaarden loondoorbetaling MKB verzuim ontzorgverzekering — Avero Achmea
- Verzekeringskaarten
- Collectieve voorwaarden MKB Verzuim-ontzorgverzekering — Bovemij
Vraag daarnaast altijd om de productkaart naast het polisblad, want die twee documenten spreken elkaar soms subtiel tegen op details als het maximaal verzekerbare loon.
Veelgestelde vragen
Hoe werkt een verzuimverzekering precies?
Een verzuimverzekering vergoedt de loondoorbetaling die je als werkgever wettelijk verplicht bent tijdens ziekte van een werknemer, tot maximaal de maximale periode van loondoorbetaling conform de geldende wettelijke regeling, na aftrek van een eigenrisicoperiode en op basis van het gekozen dekkingspercentage.
Wat zijn de regels voor ziekteverzuim als werkgever?
Je moet minimaal 70% van het loon doorbetalen gedurende de eerste twee jaar van ziekte, een geregistreerde bedrijfsarts inschakelen en actief meewerken aan re-integratie volgens de poortwachterverplichtingen.
Verandert er iets aan de verzuimregels in 2026?
De kernregels rond loondoorbetaling en de poortwachterverplichtingen blijven ongewijzigd; controleer bij je verzekeraar altijd het actuele polisblad, omdat premiepercentages en verzekerbare bedragen jaarlijks kunnen worden aangepast.
Wat zijn de vier soorten verzuim?
Er wordt vaak onderscheid gemaakt tussen kort verzuim, middellang verzuim, lang verzuim en frequent verzuim, waarbij elke categorie een ander effect heeft op de re-integratie-aanpak en op de premie van je verzuimverzekering.
Wat kost het om mijn premie te laten berekenen bij Vergelijkverzuim?
Het berekenen en vergelijken van je premie via dit soort platforms is vaak gratis; de exacte verzekeringspremie zelf hangt af van je loonsom en gekozen dekking en wordt per offerte op de site getoond.
Aanbevelingen
Benieuwd wat jij kunt besparen?
Bereken vrijblijvend je verzuimpremie en laat een vaste verzuimspecialist de rest regelen. Gratis, onafhankelijk en zonder overstapverplichting.
Verder lezen
Alle artikelen Verzuim
Besparing verzuimpremie: zo verlaagt u de kosten met 15 tot 30%
Ontdek hoe u de premie van uw verzuimverzekering verlaagt. Vergelijk dekking, eigen risico en dienstverlening en bespaar doorgaans 15 tot 30% op uw kosten.
 Verzuim
Medische acceptatie verzuim: wat het betekent voor jouw polis
Medische acceptatie bij een verzuimverzekering bepaalt hoe bestaand ziekteverzuim je polis beïnvloedt. Lees waar je op let bij wachttijden en uitsluitingen.
 Verzuim
Declareren verzuimverzekering: zo levert u de juiste gegevens aan
Bij het declareren van uw verzuimverzekering levert u via portaal of XML juiste verzuimgegevens, zodat premie en uitkering vlot geregeld.