Verzuimverzekering rekenvoorbeeld: zo berekent u de premie
Reken met dit voorbeeld voor de verzuimverzekering zelf de premie en het werkgeversverlies van tienduizenden euro's en vergelijk offertes.
In dit artikel11 onderdelen
- 01Wat kost verzuim een werkgever precies?
- 02Welke factoren bepalen de premie van een verzuimverzekering?
- 03Hoe berekent u het dagloon bij ziekte?
- 04Rekenvoorbeeld: van loonsom naar premie-indicatie
- 05Hoe gebruikt u een rekentool voor een verzuimverzekering?
- 06Waarom een rekenvoorbeeld meer doet dan een percentage op papier
- 07Zelf uw premie berekenen en vergelijken
- 08Kernbronnen om cijfers en regelgeving te controleren
- 09Bronnen
- 10Veelgestelde vragen
- 11Aanbevelingen
Een verzuimverzekering voorkomt dat een langdurig zieke medewerker uw bedrijf tienduizenden euro’s kost. In dit artikel leggen we uit hoe u die kosten en de premie zelf berekent, met een concreet rekenvoorbeeld op basis van het UWV-dagloon en de regels van de Rijksoverheid. Vergelijkverzuim.nl helpt u die uitkomst te toetsen aan echte offertes.
Kort samengevat:
- Bij langdurig verzuim kunnen de kosten voor werkgevers oplopen tot tienduizenden euro’s door loondoorbetaling, vervangingskosten en productiviteitsverlies.
- De premie van een verzuimverzekering wordt onder andere bepaald door de loonsom, sector, verzuimhistorie en de polisvorm, met premies tussen 1 en 3 procent van de loonsom.
- Het dagloon wordt berekend door het bruto jaarsalaris inclusief vakantiegeld te delen door 261 werkbare dagen, wat de basis vormt voor uitkeringen en premieberekeningen.
- Een concreet voorbeeld laat zien dat een loonsom van 200.000 euro leidt tot ongeveer 3.000 euro jaarlijkse verzekeringspremie, terwijl langdurig verzuim oplopende kosten veroorzaakt.
- Voor een juiste premie-indicatie is het essentieel om nauwkeurig gegevens in een rekentool in te voeren en verschillende scenario’s te vergelijken, met hulp van een verzuimspecialist indien nodig.
Wat kost verzuim een werkgever precies?
Ziekte van een medewerker raakt uw bedrijf op twee manieren: direct en indirect. De directe kosten zijn het duidelijkst, maar de indirecte kosten worden vaak onderschat.
- Loondoorbetaling: u betaalt tot 104 weken loon door, wettelijk minimaal 70% van het brutoloon en in de praktijk vaak 100% in het eerste jaar via de cao.
- Vervanging: een tijdelijke kracht, uitzendkracht of overuren voor collega’s.
- Productiviteitsverlies: werk dat vertraagt of blijft liggen.
- Managementtijd: gesprekken met de bedrijfsarts, re-integratieplannen en administratie.
- Arbokosten: verplichte begeleiding door een arbodienst of bedrijfsarts.
Pro-tip: Reken niet alleen met het brutoloon. Tel vakantiegeld, pensioenpremie en werkgeverslasten mee, want die lopen gewoon door tijdens ziekte.
Afhankelijk van functie, salaris en vervangingskosten loopt de schade per verzuimdag flink uiteen. Voor de meeste mkb-functies ligt die dagelijkse kostenpost in de orde van enkele honderden euro’s, en dat tikt snel aan bij een verzuimperiode van weken of maanden.
Welke factoren bepalen de premie van een verzuimverzekering?
Verzekeraars kijken niet alleen naar uw loonsom. Ze wegen een combinatie van objectieve cijfers en risico-inschatting.
- Bruto loonsom of verzekerde loonsom: de basis waarop de premie wordt berekend.
- Sector en verzuimhistorie: een bouwbedrijf betaalt doorgaans een andere premie dan een adviesbureau, en een hoog verzuimpercentage in het verleden werkt kostenverhogend.
- Polisvorm: een conventionele verzekering dekt vanaf een vaste eigen-risicoperiode, een stop-lossverzekering dekt pas boven een drempelbedrag voor het totale verzuim.
- Eigen risico en dekkingstermijn: een langere eigen-risicoperiode verlaagt de premie, maar verhoogt uw eigen kosten in het eerste ziektejaar.
- Arbodienstverlening en re-integratiebeleid: een actief preventiebeleid en een vaste bedrijfsarts verlagen het risico voor de verzekeraar, en dat vertaalt zich in een lagere premie.
Meer over de verschillen tussen polisvormen en dekking leest u in de uitleg over verzuimverzekeringen en polisvormen. Wie liever direct vergelijkt, ziet snel dat premies tussen verzekeraars flink kunnen verschillen bij identieke loonsom en sector.
Hoe berekent u het dagloon bij ziekte?
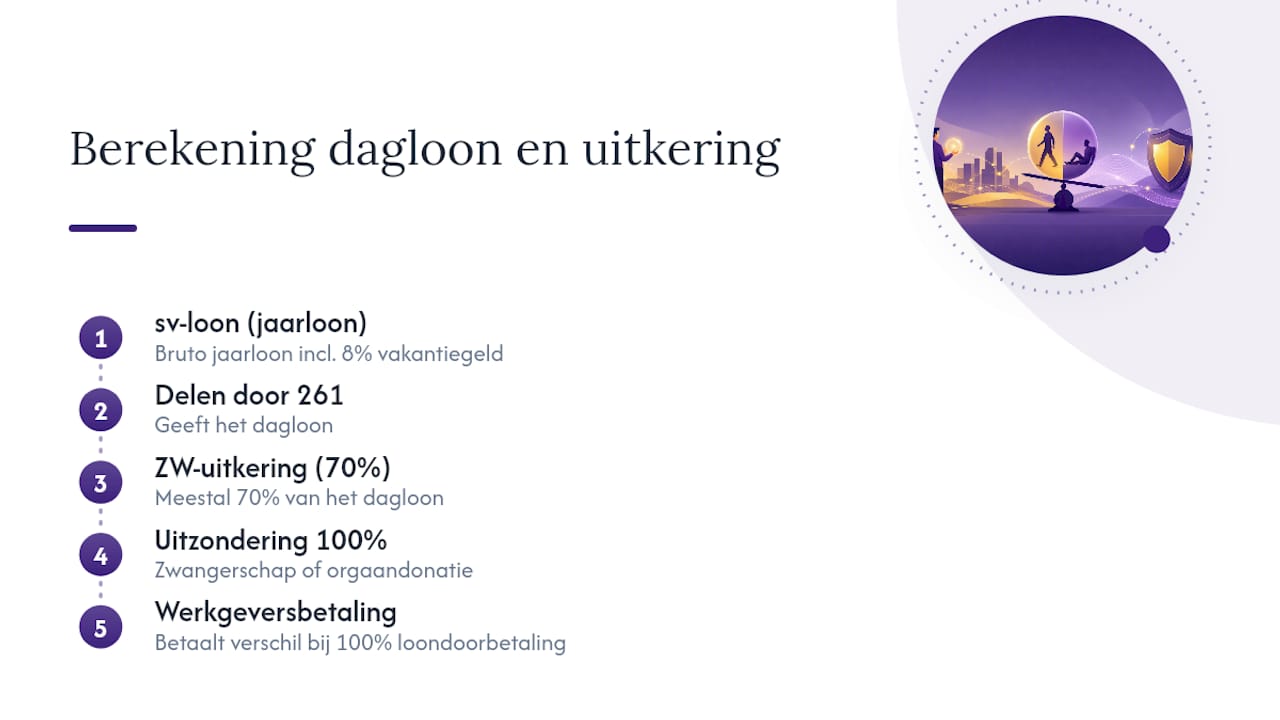
Het dagloon is de rekenkundige basis onder elke uitkering en onder veel premieberekeningen. UWV berekent het dagloon door het sv-loon (het loon waarover premies zijn betaald) te delen door 261, het aantal reguliere werkdagen in een jaar.
De praktische rekenstap ziet er zo uit: neem het bruto jaarloon inclusief 8% vakantiegeld en eventuele correcties, en deel dat door 261. Zo’n rekenvoorbeeld laat zien hoe gevoelig de uitkomst is voor kleine loonverschillen.
Dat dagloon bepaalt de hoogte van een Ziektewet-uitkering, die meestal 70% van het dagloon bedraagt, met uitzonderingen als zwangerschap of orgaandonatie waarbij 100% geldt. Betaalt u als werkgever cao-conform 100% loon door in het eerste ziektejaar, dan draagt u dus zelf het verschil tussen die 70% en het volledige loon.
Rekenvoorbeeld: van loonsom naar premie-indicatie
Een concreet voorbeeld maakt de theorie tastbaar. Neem een mkb-bedrijf met 5 fte en een totale bruto loonsom van € 200.000 per jaar.
- Bepaal de invoer. Loonsom € 200.000, gemiddeld bruto jaarsalaris per fte dus € 40.000.
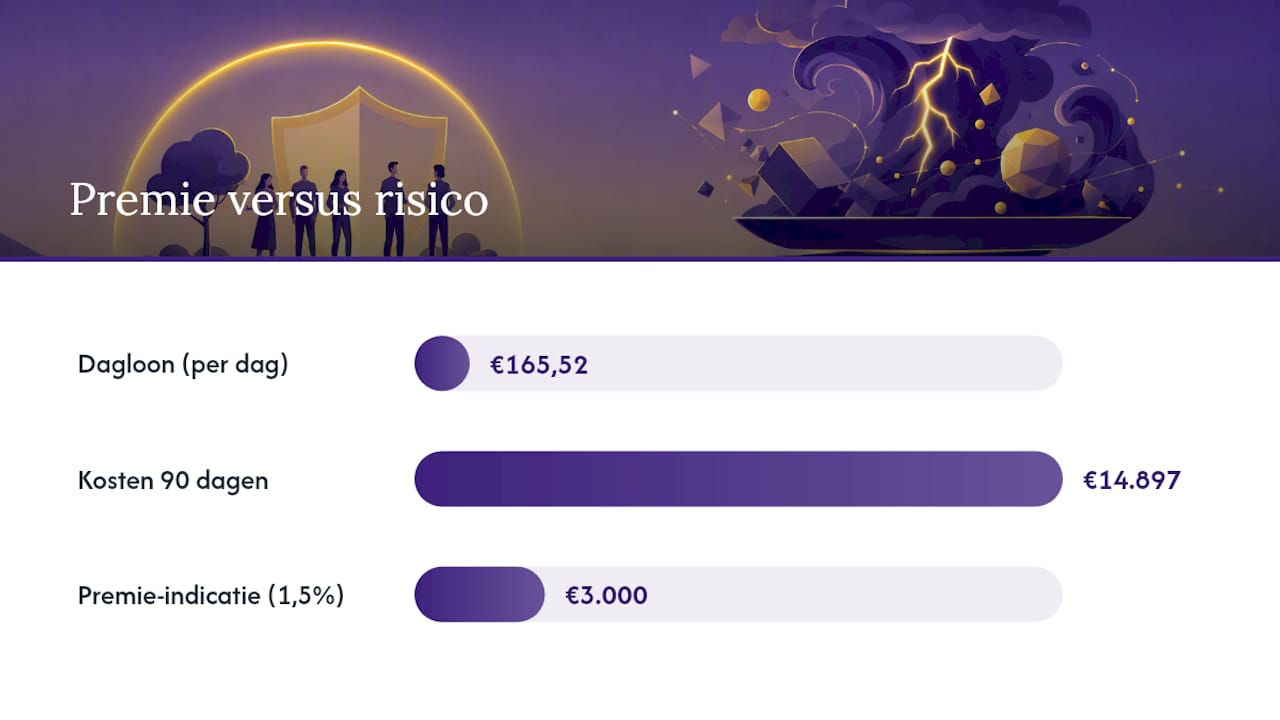
- Bereken het dagloon van een representatieve medewerker. € 40.000 × 1,08 (vakantiegeld) ÷ 261 = € 165,52 per dag.
- Bereken de directe verzuimkosten bij een ziekteperiode van 90 dagen. Bij 100% loondoorbetaling in het eerste jaar kost dat € 165,52 × 90 = € 14.897, plus eventuele vervangingskosten.
- Vertaal dit naar een premie-indicatie. Verzekeraars werken vaak met een premiepercentage over de verzekerde loonsom, bijvoorbeeld 1,5%. Op € 200.000 loonsom komt dat neer op € 3.000 premie per jaar.
| Stap | Berekening | Uitkomst |
|---|---|---|
| Dagloon medewerker | € 40.000 × 1,08 ÷ 261 | € 165,52 |
| Kosten 90 dagen verzuim | € 165,52 × 90 | € 14.897 |
| Premie-indicatie (1,5% van loonsom) | € 200.000 × 1,5% | € 3.000 |
Pro-tip: Vergelijk de premie-indicatie altijd met uw eigen verzuimscenario. Een premie van € 3.000 tegen een risico van bijna € 15.000 bij één langdurig zieke medewerker is al snel een verstandige ruil.
Als sanity-check: klopt de uitkomst met wat u al weet over uw sector? Een premiepercentage tussen 1% en 3% van de loonsom is voor de meeste mkb-bedrijven realistisch, maar sectoren met hoog verzuim zoals zorg of bouw zitten vaak hoger.
Hoe gebruikt u een rekentool voor een verzuimverzekering?
Een rekentool geeft alleen een betrouwbare uitkomst als de invoer klopt. Verzamel vooraf: de totale bruto loonsom, het aantal fte’s, het vakantiegeld en, indien beschikbaar, uw verzuimpercentage van de laatste twee jaar.
- Loonsom en fte: vul het bruto jaarloon in inclusief vakantiegeld, niet het nettoloon.
- Eigen risico: een langere eigen-risicoperiode geeft een lagere premie-indicatie, maar controleer of dat past bij uw buffer.
- Dekkingstype: conventioneel of stop-loss geeft heel andere premiecijfers bij dezelfde loonsom.
- Historisch verzuim: hoe hoger uw verzuimpercentage, hoe hoger de premie die de tool toont.
Komt de uitkomst opvallend laag of hoog uit ten opzichte van vergelijkbare bedrijven? Dan is er waarschijnlijk een invoerfout. Twijfelt u over de juiste polisvorm of over complexe re-integratiecasussen, schakel dan een verzuimspecialist in voordat u een polis afsluit.
Pro-tip: Vul een rekentool altijd twee keer in, met en zonder vakantiegeld, en vergelijk het verschil. Dat laat direct zien hoe gevoelig de premie-indicatie is voor kleine aannames.
Waarom een rekenvoorbeeld meer doet dan een percentage op papier
Veel mkb-ondernemers onderschatten de kosten van verzuim, simpelweg omdat een percentage als “70% van het dagloon” abstract blijft totdat er een concreet bedrag onder staat. Een rekenvoorbeeld met echte cijfers verandert dat: het maakt budgetteren mogelijk, en het laat direct zien waar een verzuimverzekering het verschil maakt.
Er bestaan platforms die offertes van meerdere verzekeraars vergelijken en klanten koppelen aan een vaste verzuimspecialist. Dat is precies waar een rekenvoorbeeld op papier ophoudt en persoonlijk advies begint.
— Willem
Zelf uw premie berekenen en vergelijken
U hoeft niet zelf meerdere offertes op te vragen om te weten of uw premie-indicatie klopt. Sommige vergelijkingssites vergelijken uw situatie bij meerdere verzekeraars en koppelen u aan een vaste verzuimspecialist die de uitkomst met u doorneemt, zonder verplichte overstap en zonder kleine lettertjes.

Dat verschil ontstaat vooral omdat dekkingen tussen verzekeraars vaak niet één op één te vergelijken zijn zonder onafhankelijk advies. Wilt u weten wat uw rekenvoorbeeld in de praktijk aan premie oplevert? Bereken vrijblijvend uw premie en ontvang binnen een dag een persoonlijke terugkoppeling van uw eigen verzuimspecialist.
Kernbronnen om cijfers en regelgeving te controleren
Wilt u de cijfers uit dit artikel zelf naslaan? Deze bronnen zijn het startpunt.
- UWV-dagloonberekening voor de exacte formule achter uitkeringen.
- Rijksoverheid over de Ziektewet-uitkering voor de wettelijke uitkeringspercentages.
- Loondoorbetaling bij ziekte voor uw volledige verplichtingen als werkgever.
- Bij complexe casussen biedt rechtsbijstand bij ziekteverzuim juridische ondersteuning.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Bronnen
Veelgestelde vragen
Hoeveel kost een verzuimverzekering gemiddeld?
De premie hangt af van uw loonsom, sector, verzuimhistorie en gekozen polisvorm, dus een vast bedrag bestaat niet. Via Vergelijkverzuim berekent u een premie-indicatie op basis van uw eigen cijfers, zonder verplichting.
Hoeveel kost één dag verzuim voor een werkgever?
De kosten per verzuimdag bestaan uit loondoorbetaling plus eventuele vervangingskosten en productiviteitsverlies, en lopen sterk uiteen per functie en salaris. Bij een medewerker met een dagloon van ongeveer € 165 kost een dag ziekte al snel meer dan alleen dat brutobedrag, zodra u vervanging meerekent.
Hoe bereken ik de premie voor mijn verzuimverzekering?
U begint met uw totale bruto loonsom inclusief vakantiegeld, en verzekeraars passen daar een premiepercentage op toe dat afhangt van sector, verzuimhistorie en polisvorm.
Hoe werkt een verzuimverzekering precies?
Een verzuimverzekering dekt (een deel van) het loon dat u als werkgever moet doorbetalen tijdens ziekte, tot maximaal 104 weken.
Aanbevelingen
Benieuwd wat jij kunt besparen?
Bereken vrijblijvend je verzuimpremie en laat een vaste verzuimspecialist de rest regelen. Gratis, onafhankelijk en zonder overstapverplichting.
Verder lezen
Alle artikelen Verzuim
Besparing verzuimpremie: zo verlaagt u de kosten met 15 tot 30%
Ontdek hoe u de premie van uw verzuimverzekering verlaagt. Vergelijk dekking, eigen risico en dienstverlening en bespaar doorgaans 15 tot 30% op uw kosten.
 Verzuim
Medische acceptatie verzuim: wat het betekent voor jouw polis
Medische acceptatie bij een verzuimverzekering bepaalt hoe bestaand ziekteverzuim je polis beïnvloedt. Lees waar je op let bij wachttijden en uitsluitingen.
 Verzuim
Declareren verzuimverzekering: zo levert u de juiste gegevens aan
Bij het declareren van uw verzuimverzekering levert u via portaal of XML juiste verzuimgegevens, zodat premie en uitkering vlot geregeld.