Minimale loonsom verzuimverzekering: wat de wet écht eist
Ontdek dat de wet geen minimale loonsom voor een verzuimverzekering eist, wat loondoorbetaling betekent en welke polis je moet controleren.
In dit artikel10 onderdelen
- 01Wat de wet zegt over loondoorbetaling bij ziekte
- 02Welke productvoorwaarden verzekeraars zelf instellen
- 03Zo bouw je de verzekerde loonsom correct op
- 04Checklist bij het vergelijken van verzuimpolissen
- 05Veelgemaakte fouten bij loonsomopgave en polisafsluiting
- 06Waarom onafhankelijk vergelijken loont bij loonsomopgave
- 07Reken je premie uit en vergelijk direct 21 verzekeraars
- 08Bronnen
- 09Veelgestelde vragen
- 10Aanbevelingen
Nee, een wettelijke minimale loonsom voor een verzuimverzekering bestaat niet. Wat wel bestaat, is een wettelijke loondoorbetalingsplicht: je betaalt bij ziekte maximaal twee jaar loon door, met minimaal 70% en in het eerste jaar tenminste het minimumloon. Verzekeraars stellen daarnaast hun eigen minimumpremies en acceptatiegrenzen. Check dus altijd de polisdefinitie van “verzekerde loonsom” voordat je tekent.
Kort samengevat:
- Verzekeraars stellen zelf minimumpremies en acceptatiegrenzen, los van de wettelijke loondoorbetalingsplicht die maximaal twee jaarloon betaalt.
- Bij een langdurige ziekte betaalt de verzekeraar slechts tot het verzekerd maximum, dat vaak afwijkt van de wettelijke verplichtingen en verschilt per polis.
- Het opgeven van de loonsom moet juist en volledig gebeuren, omdat onder- of overschatting tot naheffingen of onderdekking kan leiden.
- De verzekerde loonsom wordt gebaseerd op het bruto loon inclusief vaste componenten en vaak werkgeverslasten, met variabele beloning afhankelijk van polisvoorwaarden.
- Het vergelijken van polisvoorwaarden en het laten controleren door een specialist voorkomt dat je een te lage of verkeerd gedefinieerde loonsom opgeeft en onnodige kosten maakt.
Wat de wet zegt over loondoorbetaling bij ziekte
De wet regelt wat je als werkgever aan een zieke medewerker moet betalen, niet wat een verzekeraar van je mag vragen. Dat onderscheid is de kern van veel verwarring rond dit onderwerp.
Bij ziekte betaal je maximaal twee jaar loon door. In het eerste jaar geldt minimaal 70% van het loon, met een ondergrens van het minimumloon. In het tweede jaar geldt ook minimaal 70%, maar zonder de verplichting om aan te vullen tot het minimumloon. Veel arbeidsovereenkomsten en cao’s kennen overigens een hogere aanvulling, vaak tot 100% in het eerste ziektejaar. Dat is dan geen wettelijke plicht maar een afspraak tussen werkgever en werknemer.
Naast loon doorbetalen ben je verantwoordelijk voor re-integratie. De Wet verbetering poortwachter verplicht je tot een plan van aanpak, periodieke evaluaties en aantoonbare inspanning om een medewerker weer aan het werk te krijgen. Doe je dat onvoldoende, dan kan het UWV je loondoorbetalingsplicht verlengen met maximaal een jaar. Een verzuimverzekering neemt die verantwoordelijkheid nooit over: die vergoedt de financiële schade, maar de re-integratie-inspanning blijft bij jou liggen.
Precies hier ontstaat de misvatting over een “minimale loonsom”. De wet schrijft voor wat je aan een werknemer moet doorbetalen, maar zegt niets over wat een verzekeraar als ondergrens mag hanteren om een polis te accepteren. Die twee zaken staan los van elkaar, en verzekeraars vullen die ruimte in met eigen commerciële voorwaarden. Wie dat verwart, gaat vergelijken op de verkeerde criteria.
Welke productvoorwaarden verzekeraars zelf instellen
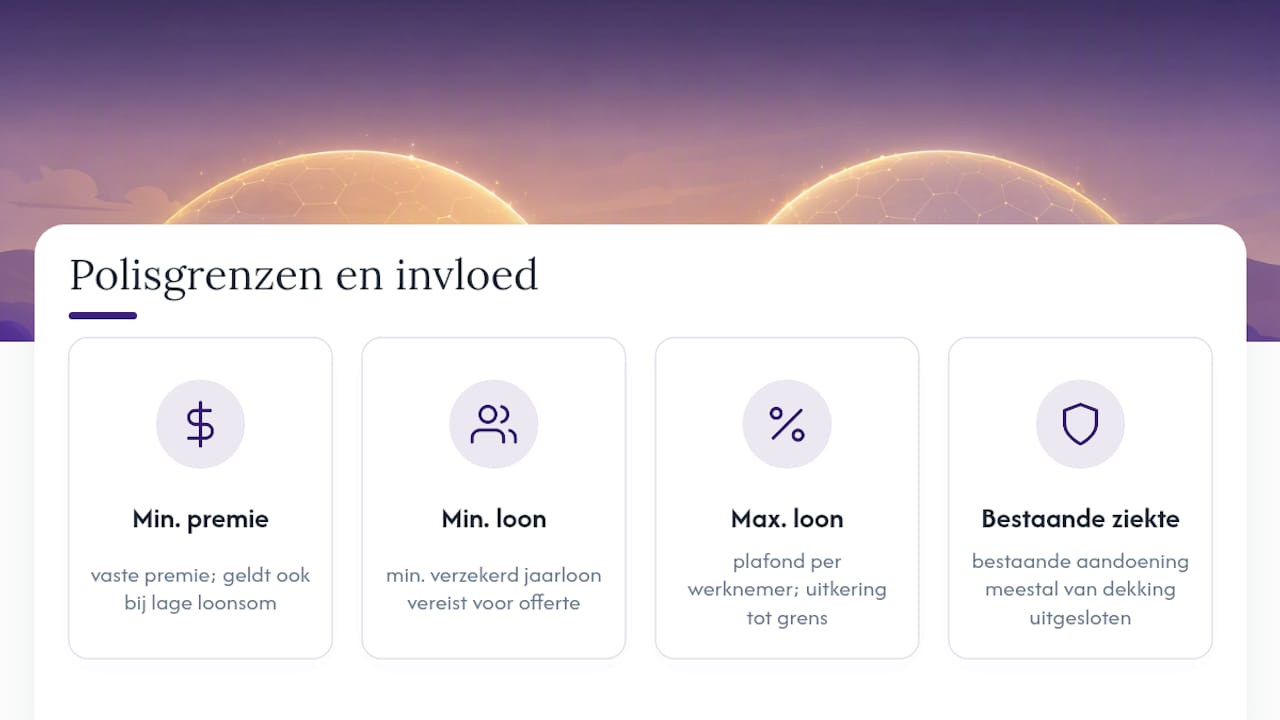
Verzekeraars zijn private partijen. Ze bepalen zelf onder welke voorwaarden ze risico accepteren, en dat vertaalt zich in drie soorten grenzen die je in bijna elke polis terugziet.
Een minimumpremie is de meest voorkomende. Verzekeraars rekenen administratiekosten en risicobeoordeling door in elke polis, en bij een heel kleine loonsom wegen die vaste kosten zwaar. Om die reden hanteren veel verzekeraars een bodembedrag aan premie, onafhankelijk van hoe laag de loonsom uitvalt. Dat is geen wettelijke eis, maar een bedrijfseconomische keuze.
Daarnaast werken verzekeraars met acceptatiegrenzen: een minimaal verzekerd jaarloon per bedrijf of soms per werknemer voordat ze een offerte uitbrengen. Bedrijven met een heel lage totale loonsom, bijvoorbeeld door veel deeltijdcontracten, vallen bij sommige verzekeraars buiten de acceptatiecriteria. Andere verzekeraars richten zich juist op die niche.
Aan de andere kant staan maximumbedragen per werknemer. Polisvoorwaarden noemen vaak een plafond aan verzekerd jaarloon per persoon, met daarboven na-verrekening op basis van de werkelijk opgegeven loonsom, zoals te zien is in voorbeeldpolisvoorwaarden uit 2025. Verdient een medewerker boven dat plafond, dan keert de verzekeraar alleen tot de grens uit. Ook clausules over bestaande ziektegevallen horen in dit rijtje: wie al ziek is op het moment van afsluiten, valt vrijwel altijd buiten de dekking voor die specifieke aandoening.
De marktcijfers over 2025 laten een stijgend premievolume zien, samen met hogere langdurige verzuimpercentages. Dat verklaart waarom verzekeraars steeds scherper toetsen op branche en verzuimhistorie bij acceptatie: hoe hoger het risico op de markt, hoe strikter de poort.
Zo bouw je de verzekerde loonsom correct op
De verzekerde loonsom is het bedrag waarop je premie én uitkering worden berekend. Reken je te laag, dan loop je bij ziekte tegen een tekort aan; reken je te hoog, dan betaal je onnodig veel premie.
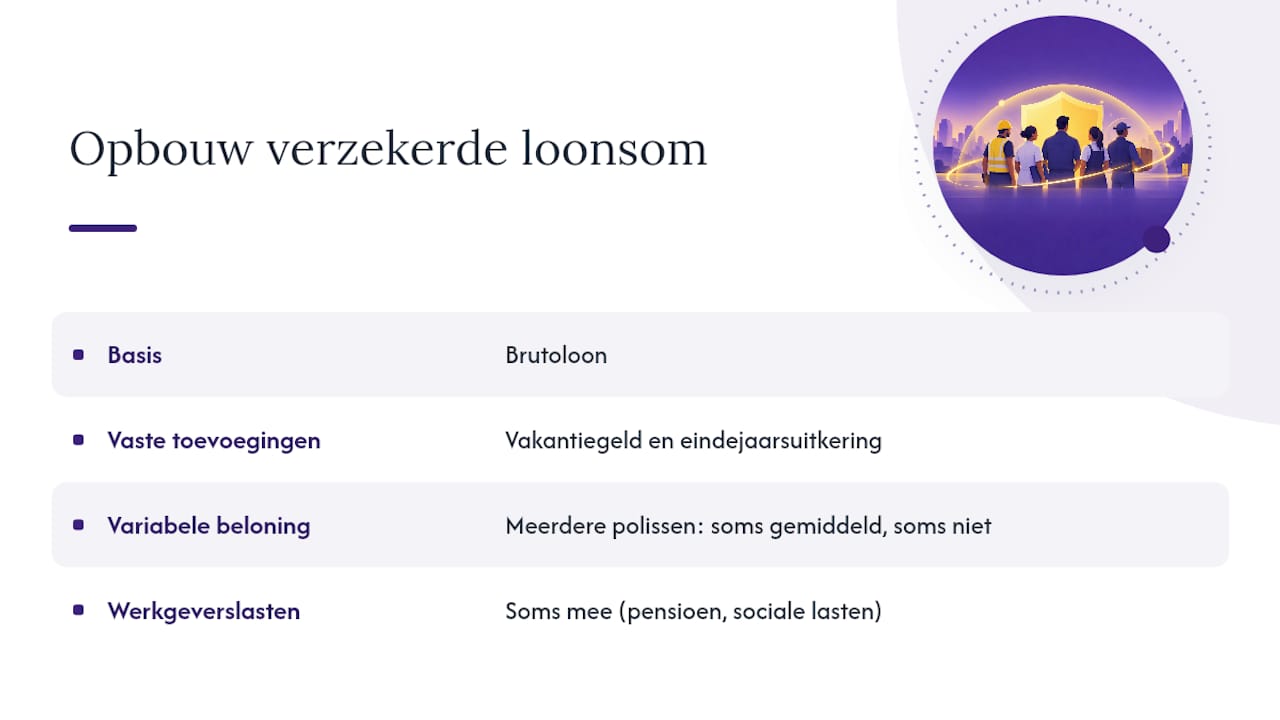
Het brutoloon vormt altijd de basis. Daarbovenop tellen vakantiegeld en een eventuele thirteenth month of eindejaarsuitkering doorgaans standaard mee, omdat die vaste, voorspelbare looncomponenten zijn die je ook bij ziekte moet doorbetalen. Variabele beloning ligt lastiger. Overwerkvergoeding, ploegentoeslag en provisie tellen soms wel en soms niet mee, afhankelijk van de polisvoorwaarden en van hoe structureel die component in het verleden is uitbetaald. Een verkoper met een vast basissalaris en een sterk wisselende provisie krijgt bij de ene verzekeraar een gemiddelde over twaalf maanden, bij de andere alleen het vaste deel.
Werkgeverslasten zijn de derde laag. Sommige polissen verzekeren alleen het nettoloon dat je doorbetaalt, andere nemen ook de pensioenpremie en sociale lasten mee die je als werkgever daarnaast draagt. Dat verschil verandert het premiebeeld aanzienlijk: een polis die werkgeverslasten meeverzekert, klinkt duurder in de offerte, maar dekt bij een langdurig ziektegeval een veel groter deel van je werkelijke kosten.
Praktisch betekent dit dat je bij het invullen van de loonsomopgave elke component apart documenteert: welk deel vast is, welk deel variabel, en of werkgeverslasten zijn meegenomen. Salarisstructuren en looncomponenten veranderen door cao-aanpassingen, promoties en nieuwe medewerkers, dus geef mutaties tijdig door aan je verzekeraar. Wacht je tot de jaarlijkse na-verrekening, dan loop je het risico op een naheffing die je niet had begroot.
Checklist bij het vergelijken van verzuimpolissen
Premie alleen vergelijken is de meest gemaakte fout bij het kiezen van een verzuimverzekering. De onderstaande punten bepalen samen of een polis werkelijk past bij jouw bedrijf.
- Wachtdagen of eigen risico. Hoe meer eigen risicodagen, hoe lager de premie, maar hoe langer je zelf het loon voorschiet zonder uitkering. Bij een klein bedrijf met beperkte cashflow tikt dat harder aan dan de premie zelf.
- Dekkingspercentage in jaar 1 en jaar 2. Sommige polissen keren in jaar 1 meer dan de wettelijke 70% uit, andere blijven op het wettelijke minimum. Vergelijk dit percentage samen met de opgegeven loonsom, niet los daarvan.
- Meeverzekerde werkgeverslasten. Een polis die alleen het nettoloon dekt, lijkt goedkoper, maar laat je bij langdurig verzuim met extra kosten zitten.
- Re-integratiekosten en -begeleiding. Sommige verzekeraars vergoeden de kosten van een arbodienst of casemanager, andere niet. Dat verschil telt op bij langdurig verzuim.
- Uitsluitingen en regels voor bestaande ziektegevallen. Lees precies welke aandoeningen en welke medewerkers zijn uitgesloten op de ingangsdatum.
- Procedure voor loonsopgave en na-verrekening. Vraag hoe vaak je de loonsom moet actualiseren en hoe de eindafrekening werkt bij afwijkingen.
Stop-loss- en conventionele polissen verschillen hierin fundamenteel: stop-loss werkt met een jaarlijkse financiële drempel, conventionele dekking met dagen eigen risico. Welke vorm past, hangt af van je liquiditeitspositie en je verzuimprofiel over de afgelopen jaren.
Pro-tip: Vraag bij elke offerte niet alleen de premie op, maar ook een rekenvoorbeeld bij twaalf maanden ziekte van een gemiddelde medewerker. Zo zie je in euro’s wat dekkingspercentage en eigen risico werkelijk betekenen, in plaats van alleen een premiepercentage te vergelijken.
Veelgemaakte fouten bij loonsomopgave en polisafsluiting
De meeste problemen met een verzuimverzekering ontstaan niet bij de uitkering, maar al bij de opgave. Vier fouten komen structureel terug.
Werkgevers geven variabele looncomponenten vaak te laag op, omdat ze alleen het basisloon doorrekenen. Bij een schadeclaim blijkt dan dat de uitkering lager uitvalt dan verwacht, precies op het moment dat je het geld het hardst nodig hebt. Een tweede valkuil is een polis afsluiten nadat een medewerker al ziek is gemeld: bestaande ziektegevallen worden vrijwel altijd uitgesloten, waardoor je voor die specifieke situatie geen dekking krijgt.
Veel ondernemers verwarren daarnaast de minimumpremie van een verzekeraar met een wettelijke eis, en gaan daardoor niet verder onderhandelen of vergelijken terwijl dat wel loont. Ten slotte vergeten bedrijven de loonsom te actualiseren na groei, cao-verhogingen of nieuwe medewerkers. Dat leidt tot een naheffing bij de jaarlijkse na-verrekening, of erger, tot onderdekking op het moment dat je die het minst kunt gebruiken.
Waarom onafhankelijk vergelijken loont bij loonsomopgave
Elke verzekeraar hanteert een eigen definitie van “verzekerde loonsom”, eigen maxima per medewerker en eigen regels voor na-verrekening. Zonder die verschillen naast elkaar te leggen, kies je snel op premie alleen, en dat pakt bij een langdurig ziektegeval vaak duurder uit dan verwacht.
Een vergelijkingsplatform legt offertes van meerdere verzekeraars naast elkaar en koppelt je aan een vaste verzuimspecialist die de polisdefinities met je doorloopt voordat je tekent. Dat voorkomt de twee grootste risico’s uit dit artikel: een te laag opgegeven loonsom en een verkeerd begrip van wat de polis werkelijk dekt. Mijn advies: laat altijd een specialist de definitie van “verzekerd jaarloon” naast je eigen loonadministratie leggen. Dat kost je een gesprek, en bespaart je een naheffing.
— Willem
Reken je premie uit en vergelijk direct 21 verzekeraars
Zelf offertes opvragen bij losse verzekeraars kost tijd, en je vergelijkt dan vaak appels met peren omdat elke polis een andere loonsomdefinitie gebruikt. Een vergelijkingsplatform brengt dat in één overzicht: je voert je loonsom en bedrijfsgegevens in, krijgt een transparante premie-indicatie van meerdere verzekeraars, en een vaste verzuimspecialist legt je uit welke dekking daadwerkelijk bij jouw situatie past.

De stappen zijn eenvoudig: je geeft je loonsom op, ontvangt binnen een paar minuten een indicatie, en plant daarna een adviesgesprek om de polisvoorwaarden echt door te spreken voordat je een handtekening zet. Bereken vrijblijvend je premie en zie meteen welke verzekeraar het beste aansluit op jouw loonsom en dekkingsbehoefte.
Bronnen
- Verzuimverzekering | Ondernemersplein
- Rijksoverheid
- Polisvoorwaarden Verzuimverzekering - 2025
- Omzet verzekeringssector groeit in 2025
Veelgestelde vragen
Is een verzuimverzekering wettelijk verplicht voor personeel?
Nee, een verzuimverzekering is niet wettelijk verplicht. Wel ben je wettelijk verplicht om bij ziekte maximaal twee jaar loon door te betalen, en een verzuimverzekering dekt dat financiële risico.
Wat is de gemiddelde premie voor een verzuimverzekering?
Er is geen vast gemiddeld premiebedrag, omdat premie afhangt van branche, verzuimhistorie, eigen risico en de opgegeven loonsom. Vergelijkverzuim.nl geeft een persoonlijke premie-indicatie op basis van jouw specifieke loonsom en dekkingswensen via de premiecalculator.
Wat is de goedkoopste verzuimverzekering?
Een objectief goedkoopste polis bestaat niet, omdat premie sterk verschilt per bedrijf en per gekozen dekking en eigen risico. De beste keuze is die polis die de laagste totale kosten oplevert over de hele looptijd, inclusief werkgeverslasten en re-integratiekosten, niet alleen de laagste premie op papier.
Wat kost een verzuimverzekering als een werknemer ziek wordt?
De kosten bestaan uit de vaste premie plus je eigen risico tijdens de wachtdagen, en eventuele bijbetaling boven het verzekerde maximum per werknemer. Polisvoorwaarden bepalen exact hoeveel de verzekeraar uitkeert en welk deel voor jouw rekening blijft.
Bestaat er een minimale loonsom om een verzuimverzekering af te sluiten?
Er is geen wettelijke minimale loonsom, maar verzekeraars hanteren vaak wel een eigen minimumpremie of acceptatiegrens. Check daarom altijd de polisvoorwaarden van de specifieke verzekeraar in plaats van uit te gaan van een algemene wettelijke ondergrens.
Aanbevelingen
Benieuwd wat jij kunt besparen?
Bereken vrijblijvend je verzuimpremie en laat een vaste verzuimspecialist de rest regelen. Gratis, onafhankelijk en zonder overstapverplichting.
Verder lezen
Alle artikelen Verzuim
Besparing verzuimpremie: zo verlaagt u de kosten met 15 tot 30%
Ontdek hoe u de premie van uw verzuimverzekering verlaagt. Vergelijk dekking, eigen risico en dienstverlening en bespaar doorgaans 15 tot 30% op uw kosten.
 Verzuim
Medische acceptatie verzuim: wat het betekent voor jouw polis
Medische acceptatie bij een verzuimverzekering bepaalt hoe bestaand ziekteverzuim je polis beïnvloedt. Lees waar je op let bij wachttijden en uitsluitingen.
 Verzuim
Declareren verzuimverzekering: zo levert u de juiste gegevens aan
Bij het declareren van uw verzuimverzekering levert u via portaal of XML juiste verzuimgegevens, zodat premie en uitkering vlot geregeld.