Contractduur verzuimverzekering: wat MKB-werkgevers moeten weten
Ontdek hoe de contractduur van je verzuimverzekering invloed heeft op opzegtermijn, premievastheid en begroting en wanneer overstappen loont.
In dit artikel11 onderdelen
- 01Wat betekent contractduur en contractvervaldatum in je polis?
- 02Eén jaar of drie jaar: wat past bij jouw bedrijf?
- 03Opzeggen en verlengen: hoe voorkom je verrassingen?
- 04Zo beïnvloedt contractduur je premie en financiële risico
- 05Conventioneel of stop-loss: welke polisvorm past bij jouw contractduur?
- 06Checklist: vragen die je vóór ondertekening stelt
- 07Wat we bij Vergelijkverzuim.nl steeds weer tegenkomen
- 08Premie berekenen en vergelijken zonder verplichtingen
- 09Bronnen
- 10Veelgestelde vragen
- 11Aanbevelingen
De contractduur van een verzuimverzekering bepaalt wanneer je kunt opzeggen en hoe stabiel je premie blijft. Meestal sluit je een eerste contract af met een looptijd van standaard duur, waarbij de ingangsdatum kan bepalen wanneer die termijn precies begint. In de eerste contractperiode kun je vaak niet tussentijds opzeggen, maar na verlenging geldt gewoonlijk een opzegtermijn voorafgaand aan de contractvervaldatum. Check ook of premieaanpassingen per 1 januari ingaan, want dat raakt direct je begroting en je overstapmoment.
Kort samengevat:
- Een contractduur van drie jaar biedt meer voorspelbaarheid en stabiliteit in premie, terwijl een eenjarig contract meer flexibiliteit en aanpassing mogelijk maakt.
- Tijdens de eerste contractperiode is meestal geen tussentijdse opzegging mogelijk, en moet je de opzegging herinneringen minstens een maand voor de vervaldatum plannen.
- Het aantal maanden waarin je contract van kracht is, beïnvloedt de ingangsdatum en je eerste contractjaar, wat verrassingen kan voorkomen bij verlenging.
- Het vergelijken van verzekeraars en polisvoorwaarden kan je besparingen opleveren van 15 tot 30 procent, vooral door goede controle van polisvoorwaarden en opzegmogelijkheden.
- Het kiezen tussen een conventionele of stop-loss verzekering hangt af van je loonsituatie en risico’s, waarbij de eerste meer geschikt is voor kleinere, voorspelbare verzuimkosten.
Wat betekent contractduur en contractvervaldatum in je polis?
De contractduur is de periode waarvoor je de verzuimverzekering vastlegt, meestal geteld vanaf een vaste startdatum. De contractvervaldatum is de dag waarop die periode afloopt en waarop je polis automatisch wordt verlengd, tenzij je op tijd opzegt. De ingangsdatum is de datum waarop je dekking daadwerkelijk begint te lopen. Die datum is niet altijd gelijk aan het startpunt van je contracttermijn.
Veel verzekeraars laten de contractduur ingaan op de eerste januari volgend op je ingangsdatum. Sluit je bijvoorbeeld in september een verzekering af, dan loopt je eerste contractjaar mogelijk tot en met december van het jaar erna. De polisvoorwaarden van ASR laten dit patroon goed zien: de standaardtermijn is drie jaar, gerekend vanaf die volgende 1 januari.
Drie concrete acties om nu te ondernemen:
- Zoek je polisblad op en noteer de exacte contractvervaldatum.
- Zet een herinnering minstens drie maanden vóór die datum in je agenda.
- Vraag bij twijfel je adviseur om de ingangsdatum en het effect daarvan op je eerste termijn te bevestigen.
Eén jaar of drie jaar: wat past bij jouw bedrijf?
Nederlandse verzuimverzekeringen kennen doorgaans twee standaardstructuren: een contract van één jaar of van drie jaar. Beide hebben duidelijke voor en nadelen, en de juiste keuze hangt af van hoe voorspelbaar jouw personeelsbestand en verzuimrisico zijn.
Driejarig contract:
- Premie- en administratieve stabiliteit gedurende de hele looptijd.
- Vaak een vast premiepercentage, wat je begroting voorspelbaarder maakt.
- Nadeel: je kunt minder snel inspelen op een dalend verzuimrisico of een scherpere aanbieding van een andere verzekeraar.
Eenjarig contract:
- Meer flexibiliteit en eenvoudiger overstappen als je premie of dienstverlening tegenvalt.
- Nadeel: de verzekeraar kan de premie jaarlijks bijsturen, wat minder zekerheid geeft.
Pro-tip: Verwacht je de komende jaren personeelsgroei of juist krimp? Kies dan liever voor een eenjarig contract. Bij een stabiel, voorspelbaar personeelsbestand levert een driejarig contract meestal meer rust op.
Opzeggen en verlengen: hoe voorkom je verrassingen?
Verzuimverzekeringen kennen strikte regels rond opzegging, en die regels verschillen tussen de eerste contractperiode en de periode daarna.
- Tijdens de eerste contracttermijn kun je meestal niet tussentijds opzeggen. Je zit vast aan de afgesproken looptijd, ongeacht of je bedrijf krimpt of je premie tegenvalt.
- Bij het einde van de termijn moet je opzegging op tijd binnen zijn. De algemene voorwaarden van Avero Achmea laten zien dat opzegging schriftelijk of via je adviseur moet gebeuren, met een opzegtermijn van doorgaans één maand vóór de contractvervaldatum.
- Na verlenging geldt vaak een dagelijkse opzegmogelijkheid met die maand opzegtermijn, wat je meer ruimte geeft om te schakelen.
- Bij een premiestijging vraag je eerst om een offerteherziening bij je huidige verzekeraar, vergelijk je daarna alternatieven en plan je pas daarna een adviesgesprek.
Zo beïnvloedt contractduur je premie en financiële risico
Je premie bestaat uit een percentage van de loonsom, aangevuld met eventuele kosten voor eigen risico, uitlooprisico en casemanagement. De loondoorbetalingsplicht van 104 weken vormt de wettelijke basis waarop verzekeraars hun dekking en premie afstemmen, en het uitlooprisico bepaalt vaak mee hoeveel je zelf blijft betalen naast de premie.
Een driejarig contract met een vast premiepercentage geeft je een voorspelbare kostenpost in je begroting, ongeacht kleine schommelingen in je verzuimcijfers. Een eenjarig contract met variabele premie kan in een gunstig jaar goedkoper uitpakken, maar brengt ook het risico van een fikse verhoging na een zwaar verzuimjaar.
Wat werkgevers vaak niet weten: Vergelijkverzuim.nl meldt dat klanten die verzekeraars en polisvoorwaarden goed vergelijken, gemiddeld 15 tot 30% op hun premie besparen. Dat resultaat verschilt per bedrijf en hangt sterk af van je huidige polis en verzuimhistorie.
Conventioneel of stop-loss: welke polisvorm past bij jouw contractduur?
Een conventionele verzuimverzekering dekt de loondoorbetaling grotendeels binnen de polis zelf, vanaf het begin van het ziekteverzuim. Een stop-loss verzekering werkt anders: die dekt pas de kosten die boven een vooraf afgesproken drempel uitkomen, en laat de kleinere verzuimkosten bij jou als werkgever.
Verzekeraars hanteren bij stop-loss vaak strengere acceptatievoorwaarden en soms andere afspraken over contractduur, omdat het risico voor hen anders verdeeld is.
- Klein MKB zonder grote uitschieters in verzuim past doorgaans beter bij een conventionele polis.
- Bedrijven met onregelmatige loonsommen of pieken in verzuim overwegen vaker stop-loss, omdat ze dan alleen betalen voor de echt grote tegenvallers.
Checklist: vragen die je vóór ondertekening stelt
Voordat je een contract tekent of verlengt, loop je deze punten met je adviseur langs:
- Wat is de exacte ingangsdatum en begint mijn contracttermijn per die datum of per de volgende 1 januari?
- Wat gebeurt er met mijn opzegmogelijkheden tijdens de eerste contracttermijn, en welke opzegtermijn geldt na verlenging?
- Wat verandert er aan mijn dekking of premie als mijn personeelsbestand tussentijds groeit of krimpt?
- Is een casemanager of arbodienst inbegrepen, en dekt de polis ook oproepkrachten en flexwerkers?
Pro-tip: Vraag altijd om de polisvoorwaarden op papier, niet alleen een mondelinge toezegging van de adviseur. Contractvervaldatum en opzegtermijn staan zwart op wit in het polisblad, en dat is het enige document dat telt bij een geschil.
Wat we bij Vergelijkverzuim.nl steeds weer tegenkomen
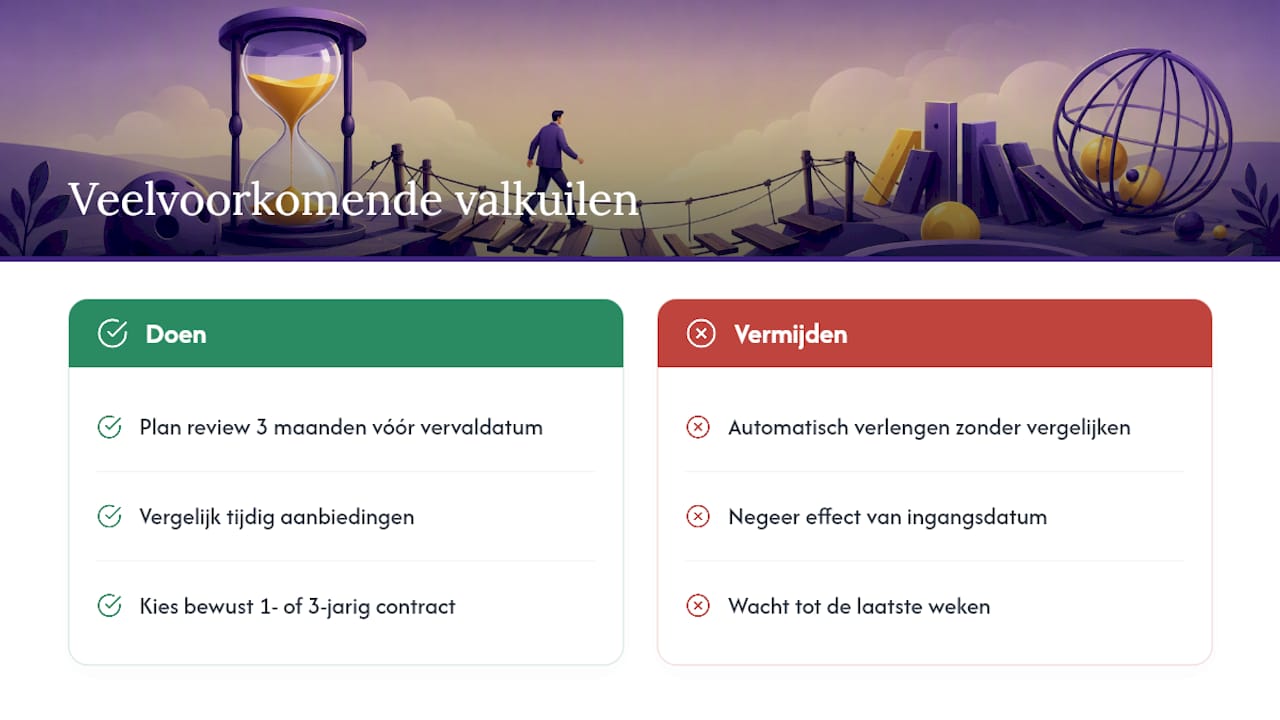
Werkgevers onderschatten vrijwel altijd de invloed van de ingangsdatum op hun eerste contractjaar. Sluit je in oktober af, dan loopt je “eerste jaar” soms bijna vijftien maanden door, en dat komt vaak als verrassing bij de eerste verlenging.
Klanten die tijdig vergelijken en bewust kiezen tussen een één- of driejarig contract, komen structureel beter uit dan wie automatisch verlengt zonder te kijken. Plan je contractreview daarom minstens drie maanden vóór de vervaldatum. Die paar weken voorsprong geven je de ruimte om rustig te vergelijken, in plaats van onder tijdsdruk akkoord te gaan met een verlenging die niet meer bij je bedrijf past.
— Willem
Premie berekenen en vergelijken zonder verplichtingen
Dit platform is het alternatief voor het zelf uitpluizen van tientallen polisvoorwaarden: je vergelijkt in één keer 21 verzekeraars, met een vaste verzuimspecialist die je persoonlijk uitlegt wat contractduur, opzegtermijnen en premieopbouw voor jouw bedrijf betekenen.

Twijfel je of je huidige contract nog past bij je bedrijf, of loopt je contractvervaldatum binnenkort af? Zet dan nu de eerste stap: bereken vrijblijvend je premie en ontvang binnen korte tijd een helder overzicht van je opties, zonder kleine lettertjes en zonder verplichte overstap. Leg je huidige polisblad en loonsom klaar, dan gaat het vergelijken sneller en krijg je direct een reëel beeld van mogelijke besparing.
Bronnen
- Verzuimverzekering (Ondernemersplein)
- Algemene voorwaarden MKB verzuim-ontzorgverzekering (Avero Achmea, 2026)
Veelgestelde vragen
Hoe werkt een verzuimverzekering precies?
Een verzuimverzekering vergoedt een deel van de loonkosten die je als werkgever doorbetaalt tijdens ziekte van een medewerker. De wettelijke basis is de plicht om 104 weken minimaal 70% van het loon door te betalen, en de verzekering dekt daarnaast vaak casemanagement en arbodienstverlening.
Is een ziekteverzuimverzekering verplicht voor werkgevers?
Nee, een verzuimverzekering is niet verplicht. De loondoorbetaling tijdens ziekte is dat wel: die verplichting geldt wettelijk voor 104 weken, en een verzekering helpt dat financiële risico af te dekken.
Hoe duur is een verzuimverzekering gemiddeld?
De premie bestaat uit een percentage van je loonsom, aangevuld met kosten voor eigen risico en eventueel casemanagement, en verschilt sterk per sector en verzuimhistorie. Via Vergelijkverzuim.nl bereken je vrijblijvend je eigen premie bij 21 verzekeraars om een reëel beeld te krijgen.
Wat verandert er in 2026 aan de regels voor ziekteverzuim?
Er is geen aparte nieuwe wet specifiek voor verzuimverzekeringen in 2026: de basis blijft de bestaande loondoorbetalingsplicht van 104 weken. Verzekeraars passen wel jaarlijks hun polisvoorwaarden en premiestructuren aan, dus controleer bij verlenging altijd de actuele voorwaarden van je eigen polis.
Kan ik mijn verzuimverzekering altijd tussentijds opzeggen?
Nee, tijdens de eerste contracttermijn kun je meestal niet tussentijds opzeggen. Na verlenging geldt vaak een opzegtermijn van één maand vóór de contractvervaldatum, zoals de voorwaarden van Avero Achmea beschrijven.
Aanbevelingen
Benieuwd wat jij kunt besparen?
Bereken vrijblijvend je verzuimpremie en laat een vaste verzuimspecialist de rest regelen. Gratis, onafhankelijk en zonder overstapverplichting.
Verder lezen
Alle artikelen Verzuim
Besparing verzuimpremie: zo verlaagt u de kosten met 15 tot 30%
Ontdek hoe u de premie van uw verzuimverzekering verlaagt. Vergelijk dekking, eigen risico en dienstverlening en bespaar doorgaans 15 tot 30% op uw kosten.
 Verzuim
Medische acceptatie verzuim: wat het betekent voor jouw polis
Medische acceptatie bij een verzuimverzekering bepaalt hoe bestaand ziekteverzuim je polis beïnvloedt. Lees waar je op let bij wachttijden en uitsluitingen.
 Verzuim
Declareren verzuimverzekering: zo levert u de juiste gegevens aan
Bij het declareren van uw verzuimverzekering levert u via portaal of XML juiste verzuimgegevens, zodat premie en uitkering vlot geregeld.