Onafhankelijke premie-indicatie: zo vergelijkt u zorgpremies betrouwbaar
Vergelijk basispolissen en aanvullende zorgverzekeringen met een onafhankelijke indicatie van zorgpremies. Ontdek uw maandbedrag en kies met meer inzicht.

In dit artikel9 onderdelen
- 01Hoe onafhankelijke premie-indicaties tot stand komen en wat ze dekken
- 02Welke gegevens heeft u nodig voor een nauwkeurige indicatie?
- 03Checklist: zo herkent u een betrouwbare premie-indicatie
- 04Praktisch stappenplan: van gegevens verzamelen tot verificatie
- 05Hoe Vergelijkverzuim.nl onafhankelijk werkt
- 06Wat ik als auteur heb geleerd over onafhankelijk premieadvies
- 07Zo vraagt u direct een onafhankelijke premie-indicatie aan
- 08Veelgestelde vragen
- 09Bronnen
Een onafhankelijke premie-indicatie geeft u een transparante schatting van wat u werkelijk aan zorgpremies betaalt en helpt premies van basis- en aanvullende polissen direct te vergelijken. De NZa houdt toezicht op transparantie in de markt, en de gemiddelde premie in 2026 ligt rond €158,39 per maand. Werkgevers die ook verzuimkosten willen beheersen, kunnen direct een eigen premie-indicatie opvragen via een geschikt online platform.
Kort samengevat:
- Een indicatie toont alleen de nominale maandpremie; tel het verplichte eigen risico van €385 en eventuele inkomensafhankelijke bijdragen mee voor uw totale lasten.
- Sommige vergelijkers missen kleinere verzekeraars en koppelverkoop kan de vergelijking vertroebelen; vraag bij twijfel schriftelijke bevestiging aan de verzekeraar.
- Voor een bruikbare schatting hebt u postcode, huisnummer, geboortedatum, gewenste dekking en vrijwillig eigen risico nodig; regionale verschillen en leeftijd beïnvloeden de uitkomst.
- Twee indicaties kunnen uiteenlopen doordat aanvullende premies vaak verouderd zijn; vergelijk publicatiedata en controleer polisvoorwaarden voordat u op het laagste bedrag afgaat.
- Werkgevers krijgen via Vergelijkverzuim één aanvraag voor offertes van 21 verzekeraars; een vaste verzuimspecialist licht voorwaarden toe, zonder overstapverplichting of verborgen kosten.
Hoe onafhankelijke premie-indicaties tot stand komen en wat ze dekken
Een premie-indicatie toont u de nominale premie: het bedrag dat u maandelijks aan uw zorgverzekeraar betaalt. Dat is niet hetzelfde als uw totale zorgkosten. Daar komt ook het verplichte eigen risico van €385 bovenop, plus eventuele inkomensafhankelijke bijdragen die via de Belastingdienst worden afgehandeld. Een goede indicatie maakt dat onderscheid duidelijk zichtbaar, in plaats van alles in één getal te verstoppen.
Vergelijkers bouwen hun indicatie op basis van een beperkte set gegevens: uw poliskeuze, het gewenste vrijwillige eigen risico en de actuele aanvullende premies van verzekeraars. Die aanvullende premies veranderen regelmatig, en een vergelijker die ze niet actueel bijhoudt, geeft een vertekend beeld.
Twee beperkingen zijn de moeite van het onthouden waard:
- Niet elke vergelijker dekt de volledige markt; sommige kleinere verzekeraars ontbreken soms in het overzicht.
- De NZa waarschuwt dat koppelverkoop, waarbij een basisverzekering alleen samen met een aanvullend pakket wordt aangeboden, nog altijd voorkomt en de vergelijkbaarheid kan vertroebelen.
Een indicatie is dus een goed startpunt, geen eindoordeel. Ze geeft richting, maar de definitieve cijfers staan pas vast bij de offerte van de verzekeraar zelf.
Welke gegevens heeft u nodig voor een nauwkeurige indicatie?
Een premie-indicatie is alleen zo goed als de gegevens die u invoert. Verzamel voordat u begint:
- Uw postcode en huisnummer, want premies en het zorgaanbod verschillen per regio.
- Uw geboortedatum, omdat leeftijd invloed heeft op sommige aanvullende dekkingen.
- De gewenste dekking: alleen een basisverzekering of ook een aanvullend pakket voor tandarts, fysiotherapie of andere zorg.
- Het vrijwillige eigen risico dat u wilt toevoegen aan het verplichte eigen risico van €385, wat uw maandpremie direct beïnvloedt.
- Eventuele inkomenscomponenten die via de inkomensafhankelijke bijdrage bij de Belastingdienst lopen en uw uiteindelijke lasten mede bepalen.
Pro-tip: Vraag bij twijfel over koppelverkoop of ontbrekende aanvullende premies altijd een schriftelijke bevestiging op van de verzekeraar voordat u een keuze maakt.
Extra verificatie is vooral zinvol wanneer een vergelijker een basisverzekering alleen toont in combinatie met een aanvullend pakket, of wanneer de aanvullende premie van een verzekeraar ontbreekt in het overzicht. In dat geval checkt u de polisvoorwaarden rechtstreeks bij de verzekeraar.
Checklist: zo herkent u een betrouwbare premie-indicatie
Niet elke indicatie is even solide. Een paar concrete controlepunten maken het verschil tussen een bruikbare schatting en een vertekend beeld:
- De publicatiedatum van de aanvullende premies is recent; verouderde cijfers geven een onjuist beeld van uw werkelijke kosten.
- De bron vermeldt waar de cijfers vandaan komen, idealiter met een verwijzing naar de NZa of de Rijksoverheid, en is open over een eventueel provisie- of bemiddelingsmodel.
- De polisvoorwaarden zijn controleerbaar, zodat u kunt zien of er sprake is van koppelverkoop of een inbreuk op de acceptatieplicht.
De NZa verwacht dat zorgverzekeraars zich houden aan de acceptatieplicht en het verbod op premiedifferentiatie voor de basisverzekering. Dat betekent dat niemand voor de basisverzekering een hogere premie mag krijgen op basis van leeftijd of gezondheid, wat een stevig controlepunt is bij elke indicatie die u ontvangt.
Praktisch stappenplan: van gegevens verzamelen tot verificatie
Volg deze volgorde om van een eerste schatting naar een betrouwbaar beeld te komen:
- Verzamel eerst de basisgegevens: postcode, geboortedatum, gewenste dekking en vrijwillig eigen risico.
- Voer de indicatie uit bij meerdere bronnen en noteer de verschillen tussen de uitkomsten, want afwijkingen vertellen u vaak meer dan één enkel cijfer.
- Vergelijk daarna niet alleen de premie, maar ook de dekking, het eigen risico en de actuele aanvullende premies, en controleer steeds de publicatiedatum van die cijfers.
- Neem bij onduidelijkheden contact op met de verzekeraar of de vergelijker zelf, zeker wanneer u twijfelt over koppelverkoop of een onvolledige vergelijking.
Dit stappenplan werkt ook voor werkgevers die naast de zorgverzekering van medewerkers kijken naar de kosten van verzuim. De logica is dezelfde: eerst gegevens op orde, dan meerdere bronnen raadplegen, en pas daarna een besluit nemen.
Hoe Vergelijkverzuim.nl onafhankelijk werkt
Onze dienstverlening richt zich op werkgevers die grip willen op de kosten van ziekteverzuim. Wij bieden een service waarbij premies van meerdere verzekeraars worden berekend en vergeleken, zodat u een overzicht krijgt van polissen die mogelijk aansluiten op uw situatie zonder dat u zelf tientallen offertes hoeft op te vragen.
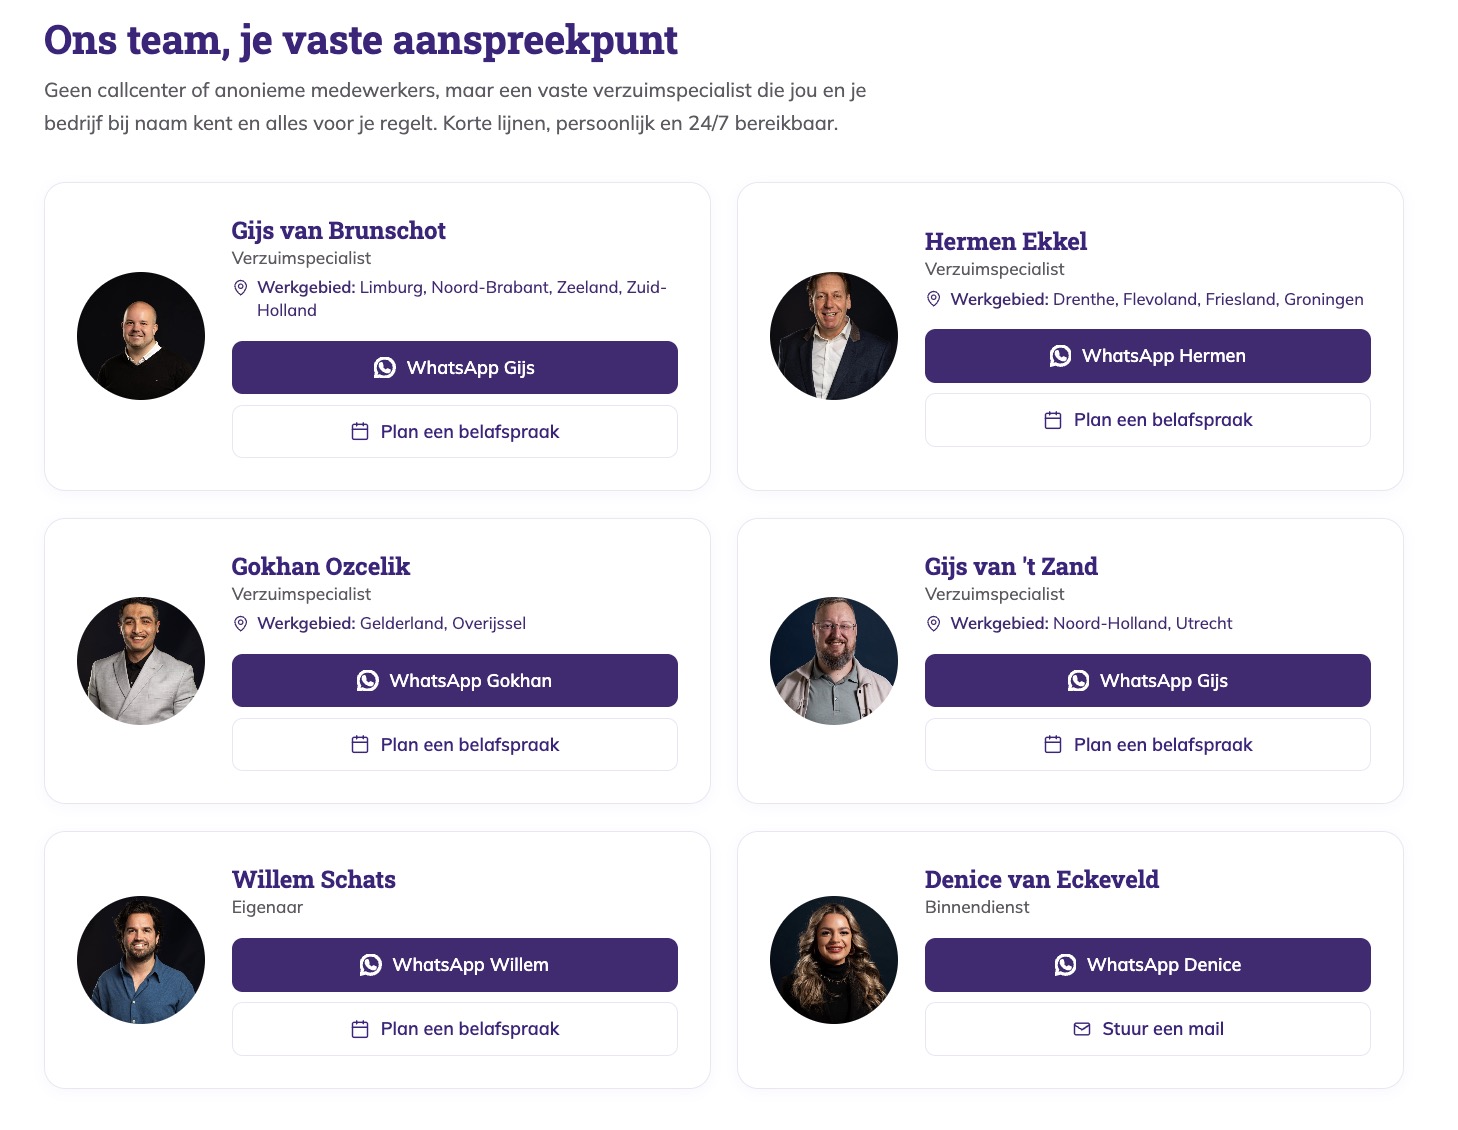
Elke klant krijgt een vaste verzuimspecialist toegewezen. Die persoon legt uit wat een indicatie wel en niet dekt, helpt polisvoorwaarden te interpreteren en wijst op verschillen tussen conventionele verzekeringen en stop-loss constructies. Dat is relevant, want net als bij zorgpremies kan een verzuimpremie-indicatie misleidend zijn zonder goede uitleg van de onderliggende voorwaarden.
Wat dit in de praktijk betekent:
- Wij werken samen met meerdere verzekeraars, zodat u een breed beeld krijgt in plaats van één aanbod.
- U krijgt een vaste verzuimspecialist die telefonisch of persoonlijk toelichting kan geven.
- Advies is transparant: geen verborgen kosten en geen verplichting om over te stappen.
Deze aanpak sluit aan bij wat we eerder beschreven over besparen op verzuimverzekeringen: een onafhankelijke vergelijking is pas waardevol wanneer iemand de cijfers ook kan duiden.
Wat ik als auteur heb geleerd over onafhankelijk premieadvies
Wat mij opvalt na het bestuderen van premie-indicaties, is hoe vaak mensen het eerste getal aanzien voor de waarheid. Een indicatie is een momentopname, gebaseerd op de gegevens die op dat moment beschikbaar zijn. Twee vergelijkers kunnen voor dezelfde situatie een ander bedrag tonen, en dat zegt meer over de actualiteit van hun gegevens dan over de werkelijke premie die u zult betalen.
Een regionale specialist die uw situatie kent, maakt daarin vaak het verschil. Niet omdat die persoon een geheime korting kan regelen, maar omdat hij of zij de polisvoorwaarden kan uitleggen in gewone taal en kan aangeven waar een indicatie te optimistisch is geweest.

Mijn praktische tip: wanneer twee indicaties meer dan een paar euro per maand uit elkaar liggen, kijk dan eerst naar de publicatiedatum van de aanvullende premies voordat u concludeert dat de ene vergelijker beter rekent dan de andere. Vaak verklaart dat het verschil volledig.
Controleer voordat u beslist altijd de polisvoorwaarden zelf, ook als de indicatie afkomstig is van een partij die u vertrouwt. Dat is geen teken van onderling wantrouwen, het is gewoon de enige manier om zeker te weten wat u daadwerkelijk afsluit.
— Willem
Zo vraagt u direct een onafhankelijke premie-indicatie aan
Een premie-indicatie aanvragen via Vergelijkverzuim kost u enkele minuten. U geeft aan hoeveel medewerkers u in dienst heeft, welke dekking u zoekt en of u al eerder een verzuimverzekering heeft gehad. Op basis daarvan berekenen we uw premie bij de 21 aangesloten verzekeraars en ontvangt u een helder overzicht zonder verborgen kosten.
Wat dit voor u oplevert:
- Eén aanvraag levert vergelijkbare offertes op van 21 verzekeraars, in plaats van losse gesprekken met elke partij afzonderlijk.
- Een vaste verzuimspecialist begeleidt u bij het interpreteren van de indicatie en de polisvoorwaarden.
- Het advies is vrijblijvend en transparant, zodat u zelf bepaalt of en wanneer u overstapt.
Heeft u nog geen medewerkers in dienst gehad die verzuimen, maar wilt u zich alvast voorbereiden? Dan is de pagina voor werkgevers met hun eerste medewerker een logisch startpunt. Bereken vrijblijvend uw premie en ontdek binnen een paar minuten waar u staat.
Veelgestelde vragen
Wat is een onafhankelijke premie-indicatie precies?
Een onafhankelijke premie-indicatie is een schatting van uw zorgpremie op basis van uw poliskeuze, eigen risico en actuele aanvullende premies, zonder binding aan één verzekeraar. Ze geeft richting, maar de definitieve premie staat pas vast in de offerte van de verzekeraar zelf.
Hoe wordt de premie van een zorgverzekering berekend?
De premie wordt bepaald door uw gekozen basisverzekering, een eventueel aanvullend pakket en het vrijwillige eigen risico dat u toevoegt aan het verplichte eigen risico van €385. De gemiddelde premie in 2026 ligt rond €158,39 per maand, maar dit verschilt per verzekeraar en polis.
Waarom verschillen premie-indicaties tussen vergelijkers?
Verschillen ontstaan meestal doordat de aanvullende premies van verzekeraars niet overal even actueel zijn bijgewerkt. Controleer altijd de publicatiedatum van de cijfers voordat u een indicatie als definitief beschouwt.
Mag een verzekeraar een hogere premie vragen op basis van leeftijd of gezondheid?
Nee, voor de basisverzekering geldt een acceptatieplicht en een verbod op premiedifferentiatie, zoals de NZa bevestigt. Iedereen betaalt voor dezelfde basispolis dezelfde premie, ongeacht leeftijd of gezondheidstoestand.
Beïnvloedt bedrijfsgrootte de premie-indicatie voor een verzuimverzekering?
Ja, bij verzuimverzekeringen spelen bedrijfsgrootte, sector en verzuimhistorie een rol in de uiteindelijke premie die verzekeraars aanbieden. Via een vergelijkingsplatform kunt u een indicatie krijgen op basis van uw specifieke situatie, met toelichting van een verzuimspecialist.
Bronnen
Benieuwd wat jij kunt besparen?
Bereken vrijblijvend je verzuimpremie en laat een vaste verzuimspecialist de rest regelen. Gratis, onafhankelijk en zonder overstapverplichting.
Verder lezen
Alle artikelen Verzuim
Wanneer stop-loss kiezen als werkgever: de juiste momenten
Ontdek wanneer een stoplossverzekering past bij jouw bedrijf. Weeg het eigen behoud en wisselende verzuimkosten af voor een passende keuze.
 Verzuim
Wachtdagen verzuimverzekering: wat werkgevers moeten weten
Lees hoe wachtdagen bij een verzuimverzekering werken, wanneer u ze schriftelijk vastlegt en wat maximaal twee dagen betekenen voor loon en premie.
 Verzuim
Collectiviteitskorting verzuim: zo werkt groepskorting op uw verzuimverzekering
Lees hoe collectiviteitskorting op verzuimverzekeringen je premie kan verlagen, waarop je let bij arbodienst en casemanagement en hoe je offertes vergelijkt.