Jaarwissel en verzuimverzekering: check dit vóór 1 februari
Controleer uw verzuimverzekering vóór 1 februari bij de jaarwissel: verwerk naverrekening, toets loonsom en schakel bij afwijkingen een specialist in.
In dit artikel11 onderdelen
- 01Wat een verzuimverzekering dekt bij jaarwisseling en ziekteverzuim
- 02Waarom de jaarafrekening zo belangrijk is bij de jaarwissel
- 03Conventioneel of stop-loss: welke polis past bij uw bedrijf?
- 04Checklist: wat moet u afronden bij de jaarwissel?
- 05Wat kost een aanpassing of fout bij de jaarwissel?
- 06Deze fouten kosten werkgevers elk jaar geld
- 07Hoe een vergelijkingsplatform u kan helpen bij jaarwissel en naverrekening
- 08Vraag nu een premieberekening aan bij Vergelijkverzuim.nl
- 09Persoonlijke noot van Willem: prioriteiten bij de jaarwissel
- 10Bronnen
- 11Aanbevelingen
Bij de jaarwissel moet u de jaarafrekening van uw verzuimverzekering controleren en verwerken, en uw polis aanpassen zodra loonsom of personeelsbezetting is veranderd. Drie prioriteiten: verwerk de naverrekening en toets de definitieve loonsom, controleer wachttijd, eigen risico en de Poortwachtergarantie, en neem contact op met een verzuimspecialist zodra u afwijkingen ziet. Een onafhankelijke dienst helpt u die vergelijking snel te maken.
Kort samengevat:
- U moet de definitieve loonsom en personeelsgegevens vóór 15 januari aanleveren om een correcte jaarafrekening en premie te garanderen.
- Het kiezen tussen een conventionele en een stop-loss polis hangt af van uw personeelsomvang, met kleinere teams beter af met een voorspelbare, vaste premie.
- Het niet corrigeren van spookmedewerkers en het negeren van arbodienstadviezen kunnen leiden tot hogere kosten en verlies van de Poortwachtergarantie.
- Het vergelijken van polissen via een onafhankelijk platform helpt u om de juiste dekking en premie te vinden, met minder administratieve rompslomp.
- Het opstellen van een korte scenarioanalyse maakt inzichtelijk of uw huidige eigen risico nog passend is bij de verwachte verzuimkosten.
Wat een verzuimverzekering dekt bij jaarwisseling en ziekteverzuim
Een verzuimverzekering is niet wettelijk verplicht, maar uw loondoorbetalingsplicht wel. Volgens de Wet verbetering poortwachter moet u een zieke medewerker twee jaar lang minimaal 70% van het loon doorbetalen. Veel cao’s schrijven in het eerste jaar zelfs 100% voor. Die verplichting verandert niet bij de jaarwissel, uw premie en dekking wel.
Een gangbare polis dekt doorgaans:
- loondoorbetaling boven het wettelijke minimum;
- werkgeverslasten zoals pensioenpremie en sociale lasten;
- re-integratiekosten en begeleiding richting werk;
- kosten van de arbodienst.
Voor DGA’s en zzp’ers zonder personeel geldt geen loondoorbetalingsplicht, waardoor een verzuimverzekering voor zzp’ers een andere functie heeft: die dekt vooral eigen inkomensverlies, niet het risico van personeel.
Wist u dat één verzuimdag al snel circa € 250 kost? Bij een langdurig zieke medewerker loopt dat bedrag over twee jaar op tot een aanzienlijke kostenpost, zeker voor een bedrijf zonder buffer.
Waarom de jaarafrekening zo belangrijk is bij de jaarwissel
De jaarafrekening, ook wel naverrekening genoemd, is het moment waarop uw verzekeraar de voorschotpremie vergelijkt met uw werkelijke loonsom van het afgelopen jaar. Verzekeraars vragen deze gegevens meestal begin februari op. Verwerkt u die te laat, dan loopt u het risico op navorderingen of administratieve toeslagen.
Zorg dat u deze gegevens paraat heeft:
- de definitieve loonsom over het hele boekjaar;
- alle in- en uitdiensttredingen, inclusief data;
- wijzigingen in contracturen per medewerker;
- bijzondere vergoedingen zoals bonussen of overwerk die meetellen in de premiegrondslag.
Pro-tip: Vraag uw salarisadministratie om vóór 15 januari een overzicht van definitieve loonsommen per medewerker. Zo voorkomt u dat u onder tijdsdruk cijfers aanlevert die later gecorrigeerd moeten worden.
Een veelgemaakte fout is het meenemen van medewerkers die al zijn uitgestroomd, de zogeheten spookmedewerkers. Dat drijft uw premiegrondslag onnodig op.
Conventioneel of stop-loss: welke polis past bij uw bedrijf?
De keuze tussen een conventionele en een stop-loss verzuimverzekering hangt vooral af van uw personeelsomvang en risicobereidheid. Een conventionele polis vergoedt per individuele ziektegeval en werkt overzichtelijk bij kleinere teams. Een stop-loss polis werkt met een jaarlijkse drempel: u draagt zelf de verzuimkosten tot een vastgesteld bedrag, de verzekeraar springt pas daarboven bij.
- Conventioneel: voorspelbare premie, geschikt tot ongeveer 25 medewerkers.
- Stop-loss: vaak voordeliger bij grotere teams, omdat u zelf de kleinere risico’s draagt.
- Eigen risico en wachttijd: een langere wachttijd verlaagt de premie, maar verhoogt uw kasstroomrisico bij kortdurend verzuim.
Kleinere werkgevers zonder financiële buffer kiezen doorgaans veiliger met een lager eigen risico. Grotere werkgevers wegen stop-loss juist af tegen hun kaspositie en de voorspelbaarheid van hun verzuimcijfers. De jaarwissel is een logisch moment om die afweging opnieuw te maken, zeker als uw personeelsbestand het afgelopen jaar flink is gegroeid of gekrompen.
Checklist: wat moet u afronden bij de jaarwissel?
Verdeel de jaarwissel personeel verzekeren over deze vier stappen, met een duidelijke eigenaar per stap.
- Verzamel loongegevens. HR of salarisadministratie verifieert alle loonspecificaties en contractwijzigingen van het afgelopen jaar.
- Verwerk de naverrekening. Finance vergelijkt de betaalde voorschotpremie met de definitieve loonsom en handelt de afrekening met de verzekeraar af.
- Controleer de polisvoorwaarden. Toets wachttijd, maximale uitkeringstermijn en of de Poortwachtergarantie nog van toepassing is.
- Beslis over aanpassing. Kies voor bijstelling van dekking of eigen risico, of vraag advies bij een verzuimspecialist.
Let bij stap 3 op deze punten:
- Is de wachttijd nog afgestemd op uw huidige personeelssamenstelling?
- Dekt de polis nog de volledige loondoorbetalingsplicht van twee jaar?
- Staat de Poortwachtergarantie expliciet in de polisvoorwaarden?
Deze route dekt zowel de administratieve kant als de inhoudelijke poliscontrole, zonder dat u stappen overslaat.
Wat kost een aanpassing of fout bij de jaarwissel?
Premies voor een verzuimverzekering liggen doorgaans tussen 1,5% en 5,5% van de loonsom. Waar u binnen die bandbreedte uitkomt, hangt af van uw sector, verzuimhistorie en het gekozen eigen risico.
Reken bij een fout in de loonsom op stevige naverrekeningen. Bij een gemiddelde kostprijs van circa € 250 per verzuimdag telt elke onjuist opgegeven medewerker meteen door in uw premiegrondslag.
- Lage loonsom onjuist opgegeven: premietekort dat bij de volgende afrekening alsnog wordt bijgeteld.
- Te hoge loonsom opgegeven: u betaalt maandenlang onnodig te veel voorschotpremie.
- Verzuimhistorie verslechterd: verzekeraar kan bij verlenging een hogere premie of aangepast eigen risico voorstellen.
Maak voor uzelf een korte scenarioanalyse met een laag, gemiddeld en hoog verzuimscenario. Dat maakt meteen zichtbaar of uw huidige eigen risico nog realistisch is voor het komende jaar.
Deze fouten kosten werkgevers elk jaar geld
De meest voorkomende valkuil bij jaarwisseling en werkgeverslasten is het niet corrigeren van spookmedewerkers: mensen die al uit dienst zijn, maar nog in de loonsom staan die u aan de verzekeraar doorgeeft. Dat drijft uw premie onnodig op.
Een tweede valkuil: het negeren van arbodienstadviezen tijdens een lopend verzuimtraject. Doet u dat, dan kunt u de Poortwachtergarantie verliezen, met alle financiële gevolgen van dien als het UWV bij de WIA-beoordeling een loonsanctie oplegt.
- Controleer per kwartaal of uw personeelslijst nog overeenkomt met de loonadministratie.
- Volg arbodienstadvies op en leg opvolging schriftelijk vast.
- Herzie het eigen risico direct na grote personeelsmutaties, niet pas bij de volgende jaarwissel.
Pro-tip: Wijs één verantwoordelijke aan voor de naverrekening, bijvoorbeeld uw HR-manager, en laat die persoon een vast documentatiepad bijhouden: loonstroken, mutatieoverzichten en correspondentie met de verzekeraar in één map per jaar.
Hoe een vergelijkingsplatform u kan helpen bij jaarwissel en naverrekening
Er zijn platforms die uw premie bij meerdere verzekeraars berekenen en vergelijken, zodat u bij de jaarwissel niet zelf tientallen polisvoorwaarden naast elkaar hoeft te leggen. Soms is een verzuimspecialist beschikbaar die meekijkt bij de naverrekening en signaleert of uw dekking nog aansluit op uw huidige loonsom en personeelsbezetting.
Voor een snelle en accurate berekening heeft Vergelijkverzuim.nl deze gegevens nodig:
- uw definitieve loonsom van het afgelopen jaar;
- het aantal medewerkers en hun contracturen;
- uw huidige verzuimhistorie;
- de polisvoorwaarden van uw bestaande verzekering, inclusief wachttijd en eigen risico.
Meer over uw loondoorbetalingsverplichting leest u in de uitleg over loondoorbetaling bij ziekte.
Vraag nu een premieberekening aan bij Vergelijkverzuim.nl
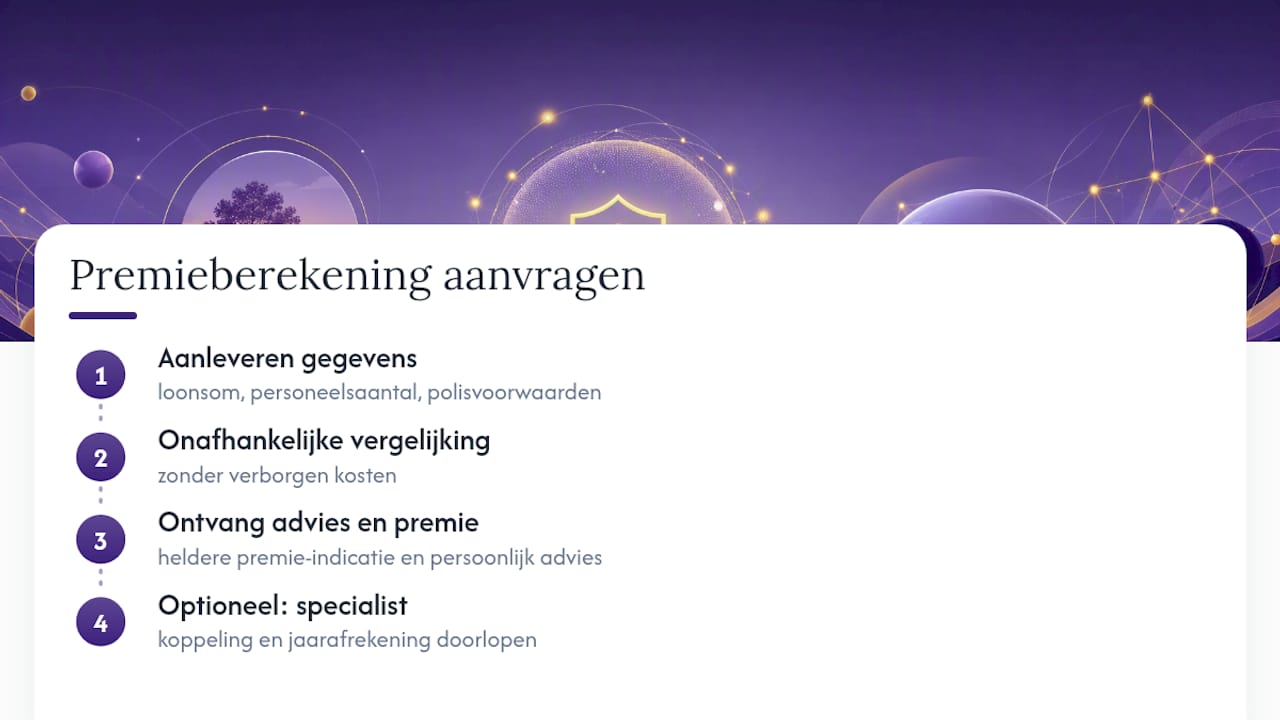
U hoeft niet zelf 21 verzekeraars langs te gaan om te weten of uw polis nog klopt. Er zijn vergelijkingsplatforms die die vergelijking onafhankelijk voor u kunnen doen, zonder verborgen kosten, en u eventueel koppelen aan een verzuimspecialist die uw jaarafrekening samen met u doorloopt.
U levert simpelweg uw definitieve loonsom, personeelsaantal en huidige polisvoorwaarden aan. Binnen korte tijd ontvangt u een heldere premie-indicatie en persoonlijk advies over of overstappen, aanpassen of aanhouden van uw huidige verzuimverzekering het beste past bij uw situatie. Wilt u weten wat kosten verzuimverzekering vergelijken u concreet oplevert? Bekijk dan ook de analyse van premieontwikkelingen voordat u de knop indrukt.
Bereken vrijblijvend uw premie en ontdek binnen enkele minuten of u bij de jaarwissel geld laat liggen op uw huidige polis.
Persoonlijke noot van Willem: prioriteiten bij de jaarwissel
Regel dit jaar eerst de naverrekening, dan de polisvoorwaarden, en pas daarna een eventuele overstap. Wacht daarmee niet tot de zomer.
— Willem
Bronnen
- Ondernemersplein — Verzuimverzekering
- Personio — Verzuimverzekering: belang, verplichting en voordelen
- DeZaak — Verzuimverzekering afsluiten: de juiste keuze
Aanbevelingen
Benieuwd wat jij kunt besparen?
Bereken vrijblijvend je verzuimpremie en laat een vaste verzuimspecialist de rest regelen. Gratis, onafhankelijk en zonder overstapverplichting.
Verder lezen
Alle artikelen Verzuim
Wanneer stop-loss kiezen als werkgever: de juiste momenten
Ontdek wanneer een stoplossverzekering past bij jouw bedrijf. Weeg het eigen behoud en wisselende verzuimkosten af voor een passende keuze.
 Verzuim
Wachtdagen verzuimverzekering: wat werkgevers moeten weten
Lees hoe wachtdagen bij een verzuimverzekering werken, wanneer u ze schriftelijk vastlegt en wat maximaal twee dagen betekenen voor loon en premie.
 Verzuim
Collectiviteitskorting verzuim: zo werkt groepskorting op uw verzuimverzekering
Lees hoe collectiviteitskorting op verzuimverzekeringen je premie kan verlagen, waarop je let bij arbodienst en casemanagement en hoe je offertes vergelijkt.