Acceptatie verzuimverzekering: wat werkgevers moeten weten
Leer hoe de acceptatie van uw verzuimverzekering premie en dekking bepaalt en waarom juiste gegevens uw financiële risico verkleinen.
In dit artikel15 onderdelen
- 01Wat houdt het acceptatieproces van een verzuimverzekering in?
- 02Checklist: welke informatie en documenten vragen verzekeraars?
- 03Wat zijn de gevolgen van onjuiste of onvolledige informatie?
- 04Praktische stappen om uw acceptatiekansen te vergroten
- 05Hoe helpt Vergelijkverzuim.nl bij acceptatie en poliskeuze?
- 06Eisen rond arbodienst en aanmelding van werknemers
- 07Verschillen tussen verzekeraars in acceptatiecriteria en premie
- 08Wat zijn uw opties bij afwijzing of gedeeltelijke acceptatie?
- 09Welke rol speelt risicomanagement bij de acceptatiebeslissing?
- 10Beïnvloeden bedrijfsgrootte en sector de acceptatievoorwaarden?
- 11Praktisch perspectief van de auteur over acceptatievalkuilen
- 12Bereken uw premie en vraag persoonlijk advies aan
- 13Bronnen
- 14Veelgestelde vragen
- 15Aanbevelingen
Acceptatie betekent dat de verzekeraar uw bedrijf en werknemers beoordeelt voordat de verzuimverzekering ingaat. Die beoordeling bepaalt of, en onder welke voorwaarden, u dekking krijgt. De wettelijke loondoorbetalingsplicht duurt maximaal 104 weken, en dat maakt acceptatie direct relevant voor uw financiële risico. Geef u onjuiste of onvolledige informatie op, dan kan de verzekeraar de polis later aanpassen of zelfs stopzetten.
Kort samengevat:
- Verzekeraars beoordelen uw bedrijf op basis van verzuimhistorie, sector en arbeidsvastgoed om acceptatievoorwaarden en premies te bepalen.
- Het verstrekken van onvolledige of onjuiste informatie kan leiden tot polisaanpassing, terugvordering of het niet uitkeren van schade, en moet daarom nauwkeurig gebeuren.
- Bedrijven met een geregistreerde arbodienst en een actief re-integratiebeleid krijgen vaak gunstigere acceptatievoorwaarden en lagere premies.
- Kleine bedrijven en sectoren met fysiek zwaar werk hebben doorgaans moeilijkere acceptatiekansen en hogere premies dan grote, gespreide organisaties.
- Het vergelijken van verzekeraars via specialisten voorkomt fouten, bespaart tijd en zorgt voor een passende polis, vooral bij afwijzingen of gedeeltelijke acceptaties.
Wat houdt het acceptatieproces van een verzuimverzekering in?
Het traject begint niet bij de polis zelf, maar bij de offerteaanvraag. Op basis van uw bedrijfsgegevens berekent de verzekeraar een indicatieve premie. Pas wanneer u daadwerkelijk een aanvraag indient, start de echte beoordeling.
Bij die aanvraag vult u een formulier in met gegevens over uw personeelsbestand en verzuimverleden. Verzuimhistorie weegt zwaar: een bedrijf met veel langdurig verzuim in de afgelopen jaren krijgt vaker aanvullende vragen of een hogere premie. De verzekeraar kijkt hierbij ook naar de sector waarin u actief bent, omdat fysiek zwaar werk statistisch meer uitval kent.
Niet elke aanvraag eindigt in een simpel ja of nee. Verzekeraars accepteren regelmatig voorwaardelijk: bijvoorbeeld met een hogere eigen bijdrage, een uitsluiting voor een specifieke werknemer die al ziek is, of een langere wachttijd. In dat geval kunt u onderhandelen, aanvullende documentatie leveren, of de voorwaarden gewoon accepteren als het bedrag past bij uw risicobereidheid.
Checklist: welke informatie en documenten vragen verzekeraars?
Een aanvraag zonder gaten voorkomt vertraging en verrassingen achteraf. Verzekeraars vragen doorgaans naar:
- Het aantal werknemers, de jaarloonsom en de verdeling tussen vaste en tijdelijke contracten.
- Verzuimpercentages over de afgelopen twee tot drie jaar, inclusief langdurige gevallen boven de 42 dagen.
- Recente of lopende ziekmeldingen, met naam en verwachte hersteldatum waar relevant.
- Werknemers die al ziek zijn op de gewenste ingangsdatum, vaak met een verklaring van de bedrijfsarts.
- Bewijs van een contract met een geregistreerde arbodienst en een beschrijving van uw re-integratiebeleid.
Ontbreekt een van deze onderdelen, dan loopt de aanvraag vertraging op of valt de acceptatie lager uit dan gehoopt.
Wat zijn de gevolgen van onjuiste of onvolledige informatie?
Bij het aanvragen van een verzuimverzekering geldt een mededelingsplicht. U moet alle feiten melden die relevant zijn voor het risico dat de verzekeraar overneemt, ook als daar niet expliciet naar wordt gevraagd. Deze plicht ligt vast in de polisvoorwaarden en heeft een basis in het verzekeringsrecht.
Schendt u die plicht, dan kan de verzekeraar drie dingen doen: de polis aanpassen (bijvoorbeeld een uitsluiting toevoegen achteraf), al uitgekeerde bedragen terugvorderen, of de dekking helemaal beëindigen. Bij opzettelijke misleiding spreekt men soms zelfs over fraude, met alle gevolgen van dien voor toekomstige verzekerbaarheid, zoals Kifid beschrijft.
Een uitspraak van het gerechtshof laat zien hoe zwaar bewijs hierin weegt. In die zaak draaide het geschil om de exacte ingangsdatum en de vraag welke gegevens op het aanvraagformulier stonden op het moment van totstandkoming. Wie zijn aanvraag en correspondentie niet goed bewaart, staat bij een geschil met lege handen.
Praktische stappen om uw acceptatiekansen te vergroten
U kunt zelf veel doen om de beoordeling in uw voordeel te laten uitpakken:
- Verzamel verzuimhistorie en loonstroken van de afgelopen twee jaar voordat u een aanvraag start.
- Beantwoord elke vraag op het aanvraagformulier volledig, ook als een antwoord ongunstig lijkt.
- Zorg voor een lopend contract met een geregistreerde arbodienst en start re-integratietrajecten meteen bij een ziekmelding.
- Bepaal of een conventionele polis of een stop-loss verzekering beter past bij uw risicoprofiel, afhankelijk van hoeveel verzuim u zelf kunt dragen.
Pro-tip: Bewaar elke e-mail en elk formulier uit het aanvraagproces apart in een map. Bij een latere discussie over dekking is dat dossier vaak doorslaggevend.
Hoe helpt Vergelijkverzuim.nl bij acceptatie en poliskeuze?
Zelf uitzoeken welke verzekeraar uw situatie het gunstigst beoordeelt, kost tijd die u als ondernemer meestal niet heeft. Via Vergelijkverzuim.nl berekent en vergelijkt u premies bij 21 verzekeraars, zodat u in één overzicht ziet welke aanbieder past bij uw verzuimprofiel en sector.
Daarbij krijgt u een vaste verzuimspecialist toegewezen die meekijkt bij het invullen van de aanvraag. Die persoonlijke begeleiding voorkomt veelgemaakte fouten, zoals het vergeten van een lopende ziekmelding of een onvolledig antwoord over uw arbodienstcontract. Transparantie over voorwaarden en uitsluitingen staat daarbij voorop, zonder kleine lettertjes die u pas later ontdekt.
Eisen rond arbodienst en aanmelding van werknemers
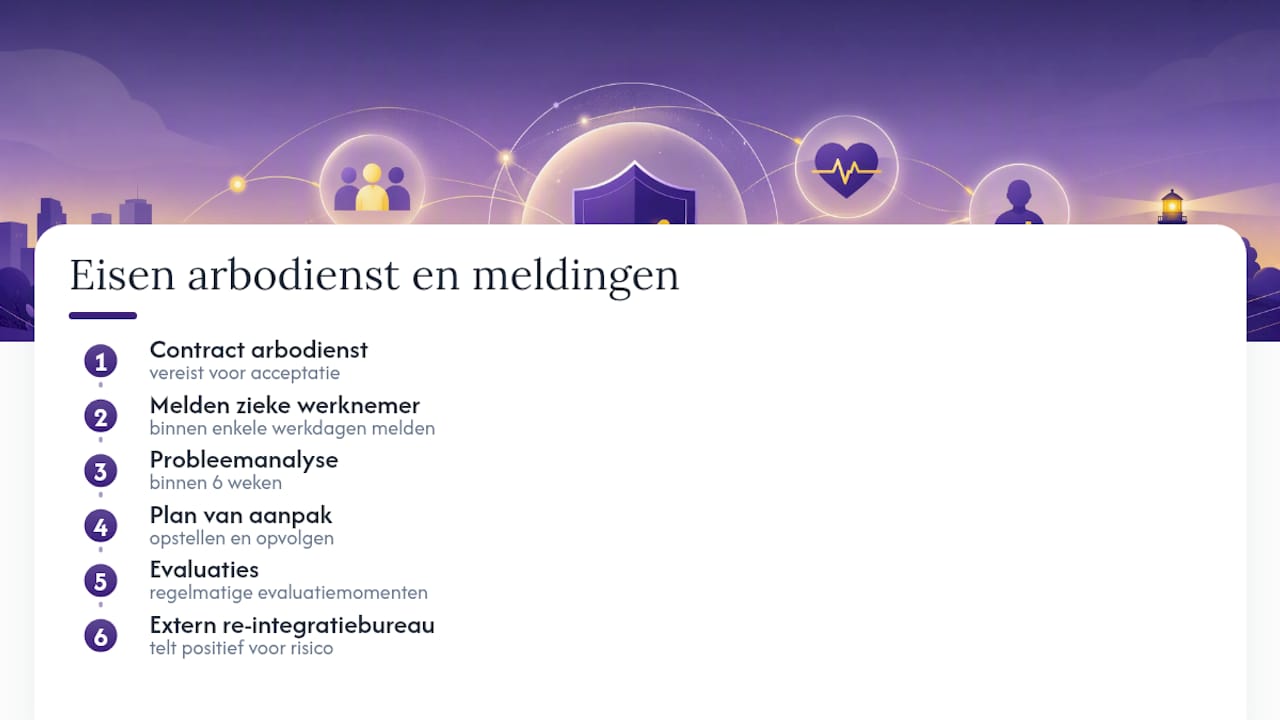
Vrijwel elke verzekeraar stelt een contract met een geregistreerde arbodienst als harde voorwaarde voor acceptatie. Zonder een bedrijfsarts kunt u niet voldoen aan de wettelijke verplichtingen rond ziekteverzuimbegeleiding, en dat verhoogt het risico voor de verzekeraar aanzienlijk.
Concreet betekent dit dat u bij aanmelding van een zieke werknemer meestal binnen een vaste termijn, vaak enkele werkdagen, moet melden bij zowel de arbodienst als de verzekeraar. Mist u die termijn structureel, dan kan dat later worden uitgelegd als schending van uw zorgplicht, met gevolgen voor de uitkering bij een specifiek verzuimgeval.
Verzekeraars verwachten ook dat u het re-integratieproces volgens de Wet verbetering poortwachter volgt: een probleemanalyse binnen zes weken, een plan van aanpak, en regelmatige evaluatiemomenten. Dit is niet alleen een wettelijke plicht, het is ook onderdeel van de polisvoorwaarden. Voldoet u hier niet aan, dan kan de verzekeraar een uitkering weigeren of verminderen, los van de vraag of de ziekmelding zelf terecht was.
Voor bedrijven zonder eigen HR-afdeling is dit vaak het onderdeel waar het misgaat. Een extern re-integratiebureau of een casemanager kan die last overnemen, wat verzekeraars doorgaans positief meewegen bij de risicobeoordeling.
Verschillen tussen verzekeraars in acceptatiecriteria en premie
Niet elke verzekeraar hanteert dezelfde lat. Sommige aanbieders accepteren bedrijven in fysiek zware sectoren, zoals de bouw of transport, alleen tegen een fors hogere premie of met een langere wachttijd. Andere verzekeraars specialiseren zich juist in die sectoren en bieden daardoor scherpere voorwaarden voor precies dezelfde risicogroep.
Ook de manier van beoordelen verschilt. Bij een conventionele verzuimverzekering kijkt de verzekeraar vooral naar uw historische verzuimcijfers en het aantal werknemers. Bij een stop-loss verzekering ligt de nadruk meer op uw totale loonsom en het maximale bedrag dat u zelf wilt dragen voordat de dekking ingaat, zoals blijkt uit een voorbeeld informatiedocument van een stop-loss polis.
Dit soort verschillen verklaart waarom twee bedrijven met een vergelijkbaar risicoprofiel bij de ene verzekeraar moeiteloos worden geaccepteerd en bij de andere een afwijzing krijgen. Premies kunnen daardoor tientallen procenten uiteenlopen voor exact dezelfde dekking. Wie maar bij één verzekeraar aanklopt, mist die spreiding en betaalt vaak onnodig veel, of krijgt onterecht een afwijzing te horen die bij een andere aanbieder geen probleem was geweest.
Wat zijn uw opties bij afwijzing of gedeeltelijke acceptatie?
Een afwijzing is niet het einde van het verhaal. De eerste stap is navragen op welke grond de verzekeraar heeft geweigerd: soms gaat het om een tijdelijk verhoogd verzuimcijfer dat over een jaar weer normaliseert, en dan kunt u later opnieuw aanvragen.
Gedeeltelijke acceptatie komt vaker voor dan een volledige afwijzing. De verzekeraar dekt dan bijvoorbeeld wel het personeel dat op de ingangsdatum gezond is, maar sluit een reeds zieke werknemer tijdelijk uit van dekking. Dat is voor de meeste bedrijven een werkbare uitkomst, zeker als het om een enkel dossier gaat.
Bij een structurele afwijzing loont het om meerdere verzekeraars te vergelijken in plaats van bij één aanbieder te blijven aandringen. Acceptatiecriteria verschillen per verzekeraar, en wat voor de ene aanbieder een dealbreaker is, kan voor een andere een normaal geaccepteerd risico zijn. Blijft acceptatie ondanks vergelijken lastig, dan kan juridisch advies uitkomst bieden, bijvoorbeeld via gespecialiseerde rechtsbijstand als u vermoedt dat de afwijzing onterecht is of in strijd met eerder gemaakte afspraken.
Welke rol speelt risicomanagement bij de acceptatiebeslissing?
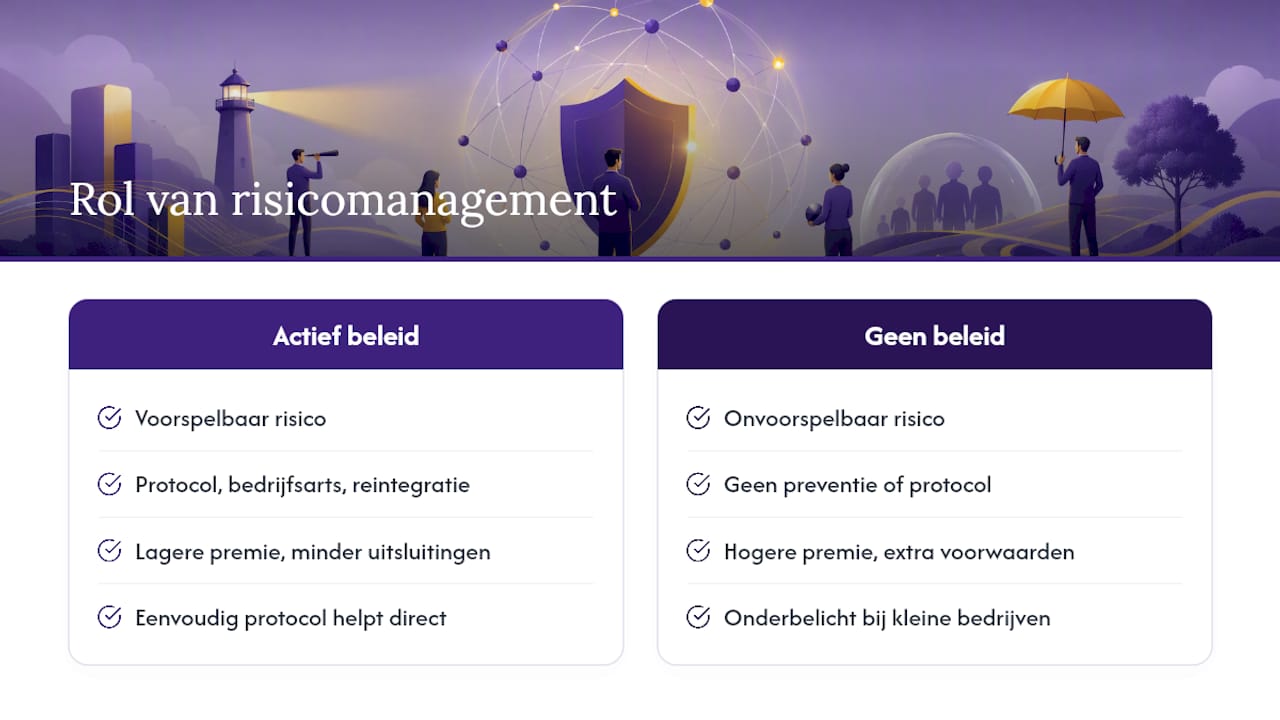
Verzekeraars belonen bedrijven die aantoonbaar werk maken van preventie. Een werkgever die kan laten zien dat hij verzuim structureel probeert te beperken, oogt voor een verzekeraar als een voorspelbaar en dus aantrekkelijker risico dan een bedrijf zonder enig beleid.
Concreet gaat het om zaken als een vast verzuimprotocol, periodiek overleg met de bedrijfsarts, en aandacht voor werkdruk en arbeidsomstandigheden. Onderzoek en beleidsuitleg van de overheid bevestigt dat een actief re-integratie en preventiebeleid direct samenhangt met lagere verzuimlasten voor werkgevers.
Dit werkt door in de premie en de acceptatievoorwaarden. Een bedrijf dat kan aantonen dat het risicofactoren serieus neemt, hoeft minder vaak een hoge eigen bijdrage of uitsluiting te accepteren. Andersom kan een gebrek aan beleid reden zijn voor een verzekeraar om extra vragen te stellen of een hogere premie te vragen, ook als de verzuimcijfers op papier nog meevallen.
Voor kleinere bedrijven zonder eigen preventiemedewerker is dit vaak onderbelicht. Een gesprek met de arbodienst over vroege signalering, of het vastleggen van een eenvoudig verzuimprotocol, kost weinig tijd en heeft direct effect op hoe een verzekeraar uw aanvraag beoordeelt.
Beïnvloeden bedrijfsgrootte en sector de acceptatievoorwaarden?
Ja, en het effect is groter dan veel werkgevers verwachten. Kleine bedrijven met minder dan tien werknemers vormen voor verzekeraars een lastiger te voorspellen risico: één langdurig ziektegeval weegt hier procentueel zwaar, terwijl bij een bedrijf met honderd werknemers eenzelfde geval nauwelijks opvalt in de cijfers.
Grotere bedrijven profiteren van die spreiding en krijgen daardoor vaak soepelere acceptatievoorwaarden, mits de verzuimhistorie op orde is. Kleinere bedrijven zien juist vaker een langere wachttijd, een hogere eigen bijdrage, of extra vragen over specifieke werknemers.
Sector speelt een even grote rol. Kantoorwerk kent doorgaans lager verzuim dan sectoren met fysieke belasting, zoals zorg, bouw of logistiek. Verzekeraars verwerken dat verschil direct in hun tarieven en acceptatiecriteria. Een schoonmaakbedrijf en een softwarebedrijf met evenveel medewerkers en een vergelijkbare loonsom krijgen daardoor zelden dezelfde premie of dezelfde voorwaarden voorgelegd. Dit verklaart waarom het vergelijken van dekking voor kleinere en sectorspecifieke bedrijven nog belangrijker is dan voor grote, gespreide organisaties.
Praktisch perspectief van de auteur over acceptatievalkuilen
Drie fouten keren steeds terug: onvolledige verzuimhistorie aanleveren, geen arbodienstcontract kunnen tonen, en een reeds zieke werknemer niet melden bij de aanvraag. Elk van die drie is te voorkomen met een halve dag voorbereiding.
Bedrijven die iemand binnen HR verantwoordelijk maken voor het acceptatiedossier, merken dat aanvragen sneller en gunstiger verlopen. Twijfelt u over een specifiek dossier, vraag dan advies voordat u de aanvraag verstuurt, niet erna.
— Willem
Bereken uw premie en vraag persoonlijk advies aan
Vergelijkverzuim is het alternatief voor het zelf afbellen van verzekeraars: in plaats van tien offertes los aan te vragen, krijgt u via één aanvraag inzicht in de voorwaarden van 21 verzekeraars tegelijk, met een vaste specialist die meekijkt bij de acceptatie.

Dat scheelt niet alleen tijd, het voorkomt ook de fouten die aanvragen vaak vertragen of laten mislukken, zoals een vergeten verzuimmelding of een onvolledig antwoord over uw arbodienst. Uw persoonlijke verzuimspecialist controleert de aanvraag mee, legt onduidelijke voorwaarden uit, en helpt u kiezen tussen een conventionele of stop-loss polis. U kunt vrijblijvend uw premie laten berekenen en direct offertes ontvangen, zonder verplichting om over te stappen.
Bronnen
Voor wie dieper wil graven: de wettelijke basis voor loondoorbetaling staat op Ondernemersplein, praktijkvoorbeelden van polisvoorwaarden vindt u bij verzekeraars zelf, en de uitspraak over acceptatie en bewijs laat zien hoe rechters hiermee omgaan. Raadpleeg altijd de actuele polisvoorwaarden van uw eigen verzekeraar voor de precieze dekking.
- Verzuimverzekering — Ondernemersplein
- Polisvoorwaarden verzuim 2026 — voorbeeld voorwaarden
- Hofuitspraak over acceptatie en bewijs — Rechtspraak.nl
- Informatiedocument Verzuimverzekering Stoploss — Interpolis (voorbeeld polisinfo)
- Business
Veelgestelde vragen
Is een verzuimverzekering wettelijk verplicht?
Nee, een verzuimverzekering is niet wettelijk verplicht. Wel bent u als werkgever verplicht om maximaal 104 weken het loon door te betalen bij ziekte, en juist dat risico dekt een verzuimverzekering af.
Kan ik een verzuimverzekering krijgen zonder medische keuring?
Ja, bij de meeste verzuimverzekeringen voor werkgevers hoeft u geen individuele medische keuring per werknemer te laten uitvoeren. Verzekeraars beoordelen meestal op basis van uw algemene verzuimcijfers, sector en bedrijfsgrootte, al kan een reeds zieke werknemer wel apart worden uitgesloten of beoordeeld.
Wat gebeurt er als ik verkeerde informatie doorgeef bij de aanvraag?
Onjuiste of onvolledige informatie kan leiden tot aanpassing, terugvordering of zelfs beëindiging van de polis, zoals beschreven in de polisvoorwaarden. Wees daarom altijd volledig, ook over lopende ziekmeldingen.
Heeft elke werkgever een verzuimverzekering nodig?
Niet elke werkgever heeft dit nodig, maar voor bedrijven die het risico van 104 weken loondoorbetaling niet zelf kunnen dragen, is het vaak verstandig. Vergelijkverzuim helpt u berekenen of een verzekering financieel voordeliger uitpakt dan het risico zelf dragen.
Wat kost het om mijn premie te laten berekenen via Vergelijkverzuim?
Het berekenen en vergelijken van uw premie bij Vergelijkverzuim is gratis en vrijblijvend. U ontvangt persoonlijk advies van een vaste verzuimspecialist zonder dat u verplicht bent om over te stappen.
Aanbevelingen
Benieuwd wat jij kunt besparen?
Bereken vrijblijvend je verzuimpremie en laat een vaste verzuimspecialist de rest regelen. Gratis, onafhankelijk en zonder overstapverplichting.
Verder lezen
Alle artikelen Verzuim
Besparing verzuimpremie: zo verlaagt u de kosten met 15 tot 30%
Ontdek hoe u de premie van uw verzuimverzekering verlaagt. Vergelijk dekking, eigen risico en dienstverlening en bespaar doorgaans 15 tot 30% op uw kosten.
 Verzuim
Medische acceptatie verzuim: wat het betekent voor jouw polis
Medische acceptatie bij een verzuimverzekering bepaalt hoe bestaand ziekteverzuim je polis beïnvloedt. Lees waar je op let bij wachttijden en uitsluitingen.
 Verzuim
Declareren verzuimverzekering: zo levert u de juiste gegevens aan
Bij het declareren van uw verzuimverzekering levert u via portaal of XML juiste verzuimgegevens, zodat premie en uitkering vlot geregeld.